Ne manquez aucune actuSuivez-nous sur Google News
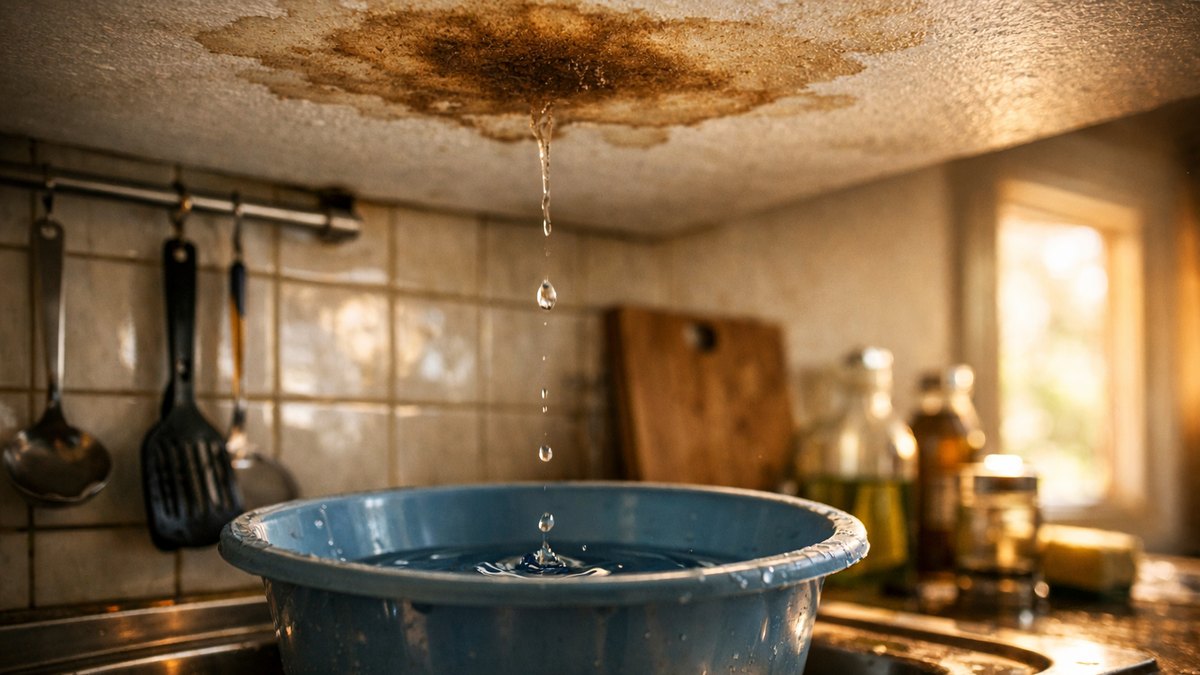
Il était sept heures dix, la bouilloire commençait à siffler dans la petite cuisine de la rue Mondésir, à Nantes. Claire, 47 ans, a levé les yeux en attrapant sa tasse. Au-dessus de l'évier, une auréole brune dessinait une carte inconnue sur la peinture blanche. Une goutte s'est détachée, lentement, et a claqué sur l'inox avec un bruit minuscule.
Un appartement tranquille au troisième, depuis douze ans déjà
Claire habite ce trois-pièces depuis douze ans, au troisième étage d'un immeuble en tuffeau du quartier Talensac. Elle est préparatrice en pharmacie, part à huit heures moins le quart et rentre souvent après dix-neuf heures. Son appartement, elle l'a refait elle-même, pièce par pièce, avec un soin presque maniaque. La cuisine surtout, repeinte deux ans plus tôt dans un blanc cassé qu'elle avait mis trois samedis à choisir.
L'immeuble compte huit logements, et tout le monde se croise dans l'escalier ciré sans vraiment se connaître. Au-dessus de chez elle vit Julien, la trentaine, ingénieur dans une entreprise de logiciels, installé depuis un an et demi. Ils échangent des bonjours, parfois un colis récupéré pour l'autre, rien de plus. Claire le trouve poli, un peu pressé, du genre à monter les marches deux par deux avec ses écouteurs.
Jusqu'ici, l'immeuble n'avait jamais posé le moindre souci, à part une minuterie capricieuse dans le hall. Claire paie son assurance habitation chaque année sans même relire le contrat, comme on paie une facture d'électricité. Elle sait vaguement qu'elle est couverte pour le vol et l'incendie, et qu'il y a une ligne sur les dégâts des eaux. Elle ne s'est jamais demandé ce que cela voulait dire concrètement, dans la vraie vie d'un plafond qui goutte.
Elle monte frapper chez le voisin, certaine de son bon droit
Ce matin-là, Claire pose une bassine sous la goutte, prend une photo avec son téléphone et grimpe l'étage. Elle frappe chez Julien, qui ouvre en tee-shirt, les cheveux encore mouillés, visiblement surpris de la voir. Elle lui montre l'écran, l'auréole, la bassine. Il fronce les sourcils, l'invite à entrer et file dans sa salle de bains, juste au-dessus de la cuisine de Claire.
Il soulève le tablier de la baignoire avec un tournevis, passe la main derrière, et la retire humide. Le joint du siphon suinte, dit-il, ça doit couler depuis des jours sans que je m'en aperçoive. Il s'excuse sincèrement, coupe l'arrivée d'eau et promet d'appeler un plombier dans la journée. Claire redescend presque rassurée, en se disant que l'affaire est simple : c'est sa fuite, donc son assurance paiera.
Le soir, Julien sonne chez elle avec un constat amiable dégât des eaux, déjà rempli de son côté. Il lui demande de compléter sa partie et ajoute une phrase qui la fait tiquer. Il faut que tu déclares aussi à ton assureur, c'est lui qui va gérer chez toi. Claire signe, mais elle referme la porte avec une drôle d'impression, comme si on venait de lui refiler le problème.
« Je croyais qu'il me refilait le problème, alors qu'il me donnait juste la bonne marche à suivre. »
Cette phrase du voisin qui ressemble beaucoup trop à une esquive
Pendant deux jours, Claire rumine. Pourquoi irait-elle déranger son assurance, risquer une franchise ou une hausse de cotisation, pour une fuite qui n'est pas la sienne. Elle en parle à sa collègue Nadia à la pharmacie, entre deux ordonnances. Nadia hausse les épaules, persuadée que le voisin cherche à protéger son bonus. Chez moi, c'est toujours celui qui casse qui paie, affirme-t-elle avec l'assurance des gens qui n'ont jamais eu de sinistre.
Pendant ce temps, la tache continue de s'étendre doucement, même après la réparation du siphon. La peinture cloque sur une vingtaine de centimètres, et une odeur de plâtre humide s'installe près de la hotte. Claire ne déclare toujours rien. Elle envoie plutôt un message un peu sec à Julien, lui demandant le nom de son assureur pour le contacter directement. Il répond avec une gentillesse qui l'agace presque, en lui donnant les coordonnées.
Soyons honnêtes, on connaît tous ce réflexe : quand quelqu'un nous renvoie vers notre propre guichet, on soupçonne un tour de passe-passe. Claire imagine déjà les mois de relances et les courriers sans réponse. Elle se promet de ne pas se laisser faire. Le jeudi soir, elle prend son téléphone et compose le numéro de l'assureur de Julien, décidée à exiger qu'on vienne constater les dégâts chez elle.
Au téléphone, on lui répond poliment que ce n'est pas eux
La conseillère écoute Claire jusqu'au bout, note les dates et la référence du constat amiable. Puis elle explique, d'une voix calme, qu'elle ne peut pas ouvrir de dossier pour l'appartement du dessous. Il faut que vous voyiez avec votre propre assureur, madame, c'est lui qui prend en charge vos dommages. Claire raccroche, furieuse, avec le sentiment d'être ballottée entre deux compagnies qui se renvoient la balle.
Elle appelle alors le syndic, persuadée qu'il pourra trancher. Le gestionnaire, joint après vingt minutes d'attente, confirme que la fuite provient d'une partie privative, le siphon de Julien. L'immeuble n'est donc pas concerné, et lui non plus. Il lui conseille, à son tour, de déclarer le sinistre à son assureur habitation dans les cinq jours ouvrés. Claire réalise qu'elle a déjà largement dépassé ce délai à force d'attendre.
Ce soir-là, elle sort enfin son contrat du classeur bleu rangé dans l'entrée. Elle cherche la rubrique dégât des eaux, lit des lignes serrées sur les recherches de fuite et les embellissements. Rien ne lui parle vraiment. Elle remarque seulement un sigle en bas de page, IRSI, sans comprendre ce qu'il signifie. Elle se couche tard, la bassine toujours posée sous la tache, désormais presque sèche.
« Le siphon suinte derrière la baignoire, ça doit couler depuis des jours sans que je m'en aperçoive. »
Une convention entre assureurs que personne ne lui avait expliquée
Le lendemain, Claire déclare enfin le sinistre à son assureur, en s'excusant du retard. Le conseiller, Thomas, ne lui fait aucun reproche et ouvre le dossier en quelques minutes. Puis il lui explique ce qu'elle n'avait jamais entendu. Depuis 2018, les assureurs appliquent entre eux une convention appelée IRSI, pour indemnisation et recours des sinistres immeuble. Pour un dégât des eaux de moins de 5 000 euros, c'est l'assureur de l'occupant du logement abîmé qui gère.
Autrement dit, Julien ne se défilait pas du tout. Il appliquait simplement la règle, que son propre assureur lui avait sans doute rappelée au moment de sa déclaration. Thomas précise que, dans le cas de Claire, c'est sa compagnie qui mandate l'expert si besoin et indemnise ses dommages. Ensuite, les assureurs règlent leurs comptes entre eux, selon des barèmes, sans que les occupants aient à s'en mêler. Claire écoute, un peu honteuse.
Elle repense au message sec envoyé à Julien, aux soupçons de Nadia, à ses certitudes de la semaine. Ce n'était ni un voisin malhonnête ni un assureur qui se dérobait, juste une mécanique qu'elle ignorait. Thomas ajoute que, dans son contrat, la déclaration ne fera pas jouer de malus comme en automobile. Elle demande s'il faut un devis. Il lui conseille d'en faire établir un par un peintre, et de garder toutes ses photos datées.
Un plafond repeint, des excuses et un classeur enfin relu
Le devis du peintre arrive à 780 euros, pour le traitement anti-humidité, l'enduit et deux couches de peinture. Compte tenu du montant, aucun expert ne se déplace : l'assureur de Claire valide sur photos et devis. Elle est indemnisée en trois semaines, déduction faite de la franchise de 150 euros prévue par son contrat. Le peintre passe un samedi matin, et la cuisine retrouve son blanc cassé, à une nuance près.
Claire est montée chez Julien avec une boîte de galettes de chez le pâtissier du coin. Elle s'est excusée de l'avoir soupçonné, et lui a ri en disant qu'il ne connaissait la règle que depuis la veille de son passage. Désormais, ils se parlent dans l'escalier. Claire, elle, répète la leçon à qui veut l'entendre. Je croyais qu'il me baladait, en fait je baladais tout le monde en refusant d'appeler ma propre assurance.
Ce qu'elle retient tient en quelques gestes simples, qu'elle a notés sur une feuille glissée dans son classeur bleu. Agir vite, d'abord, parce que l'eau continue son travail même quand on attend. Puis savoir qui appeler, ce qui évite des jours d'appels inutiles et de malentendus avec les voisins. Et relire son contrat une fois par an, tranquillement, un dimanche, avant d'en avoir besoin. Ce sont des réflexes modestes, mais ils changent beaucoup.
« Pour un dégât des eaux sous 5 000 euros, c'est nous qui gérons votre logement, madame, pas l'assureur du voisin. »
- Photographier les dégâts dès leur apparition, avec la date, avant toute réparation.
- Remplir un constat amiable dégât des eaux avec le voisin concerné.
- Déclarer le sinistre à son propre assureur dans les cinq jours ouvrés.
- Sous 5 000 euros, la convention IRSI confie la gestion à l'assureur de l'occupant du logement endommagé.
- Demander un devis à un artisan et conserver toutes les factures.
- Relire chaque année les garanties dégât des eaux et la franchise de son contrat.
Suivi de l'histoire
- 17 Oct 2026À 62 ans, Martine prend sa retraite près de Pau en septembre : en novembre, sa pension est toujours taxée au taux de son ancien salaire
- 17 Oct 2026Elle découvre une auréole brune au plafond de sa cuisine à Nantes : le voisin du dessus lui dit d’appeler son propre assureur, vous lisez
- 17 Oct 2026Elle fait réparer son lave-linge de huit ans à Montpellier : le technicien retire 50 euros de la facture sans qu’elle ait rien demandé
- 17 Oct 2026À 71 ans, Yvonne décroche à Brest pour une isolation à prix cassé : l’appel qu’elle a reçu était lui-même interdit depuis l’été
- 17 Oct 2026Elle laisse sa citadine trois semaines sur un parking de gare : au retour, une batterie de deux ans refuse de lancer le moteur
- 17 Oct 2026Elle coupe toutes les notifications de son téléphone pour retrouver son calme à Nancy : dix jours plus tard, elle le déverrouille encore plus souvent