Ne manquez aucune actuSuivez-nous sur Google News
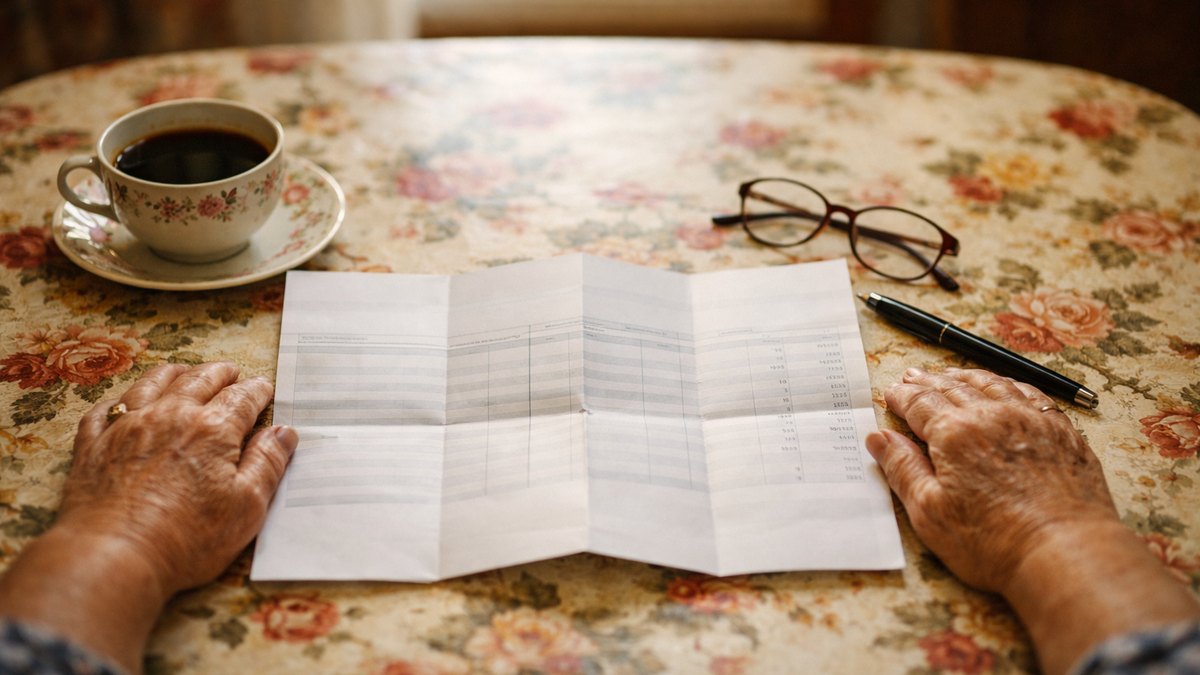
Le café refroidissait dans le bol à fleurs, à côté du relevé bancaire déplié sur la toile cirée. Il était un peu plus de neuf heures, ce mardi de février, et la radio grésillait dans la cuisine. Monique, 67 ans, a reposé ses lunettes, puis les a remises. Elle a recompté du bout du stylo. Le virement de la caisse de retraite avait baissé.
Une cuisine à Montluçon et des comptes tenus au centime près
Monique vit seule depuis six ans dans une petite maison de briques, à la sortie de Montluçon, avec un jardin qu'elle entretient elle-même. Ancienne secrétaire médicale, elle a travaillé quarante et un ans, dont vingt-huit dans le même cabinet de radiologie du centre-ville. Elle touche une pension de base et une complémentaire, qui tombent chaque mois sur son compte à la même date. Elle tient ses comptes dans un cahier à spirale, une habitude prise quand ses enfants étaient petits et que chaque euro comptait vraiment.
Chaque début de mois, elle reporte les deux virements, puis les prélèvements, l'électricité, l'assurance de la voiture, la mutuelle. Sa Clio a quatorze ans mais roule encore très bien, et elle ne s'en sert presque plus que pour le marché. Elle n'a pas de crédit, pas de grosses dépenses, et une petite épargne de précaution placée sur un livret. Soyons honnêtes, elle fait partie de ces retraités qui ne se plaignent pas, parce qu'ils savent exactement ce qu'ils ont et ce qu'ils peuvent dépenser.
Son fils Julien, qui habite Clermont-Ferrand, l'appelle tous les dimanches soir pour prendre des nouvelles. Il lui répète souvent qu'elle devrait consulter ses comptes en ligne plutôt que d'attendre les relevés papier. Elle répond qu'elle aime voir les chiffres imprimés, alignés, qu'elle a besoin de les toucher pour y croire. En janvier, elle avait même entendu à la radio que les pensions allaient être revalorisées. Elle avait souri, noté la nouvelle dans un coin de son cahier, et prévu de s'offrir enfin un nouveau sommier.
L'année où elle a accepté de rendre service au cabinet
Tout avait commencé deux ans plus tôt, au printemps, par un coup de téléphone de son ancien employeur. Le cabinet de radiologie manquait de personnel à l'accueil, une secrétaire était en congé maternité, l'autre venait de démissionner. Le docteur qui l'avait embauchée autrefois lui avait demandé si elle accepterait de dépanner quelques mois. Monique avait hésité une soirée entière, puis elle avait dit oui. Elle s'ennuyait un peu, l'hiver avait été long, et l'idée de retrouver des visages familiers lui plaisait sincèrement.
Elle avait donc travaillé à mi-temps pendant sept mois, dans le cadre du cumul emploi-retraite, avec un vrai contrat et des fiches de paie. Ce petit salaire s'ajoutait à sa pension, et elle en avait mis une partie de côté pour refaire la salle de bains. Elle avait aussi, cette même année, vendu quelques actions héritées de son mari, qui dormaient depuis longtemps sur un compte-titres. La plus-value n'était pas énorme, mais elle s'était ajoutée au reste de ses revenus déclarés.
L'année suivante, le cabinet l'avait rappelée pour l'été, et elle avait encore accepté, cette fois pour quatre mois seulement. Elle avait déclaré tout cela scrupuleusement, comme toujours, sans se poser davantage de questions. Pour elle, c'était simple : elle avait gagné un peu plus, elle payait un peu plus d'impôt, c'était logique. Elle se souvient avoir dit à sa voisine, en riant, qu'à son âge elle redevenait contribuable sérieuse. Personne ne lui avait parlé d'autre chose. Et elle n'avait aucune raison de chercher plus loin.
« J'ai recompté trois fois, j'ai cru que c'était mes lunettes, et puis non, il manquait bien soixante-deux euros. »
Un chiffre qui recule alors que tout devait monter
Ce mardi de février, donc, le cahier ouvert à côté du relevé dit une chose et la banque en dit une autre. En décembre, le virement de la pension de base atteignait un certain montant, qu'elle connaît par cœur. En février, malgré la revalorisation annoncée, il affiche soixante-deux euros de moins. Elle croit d'abord à une erreur de lecture, puis à une erreur de recopie dans son cahier. Elle vérifie les mois précédents, un par un, avec la pointe du stylo qui glisse sur les colonnes.
Le montant de janvier lui avait paru normal, ou plutôt, elle ne l'avait pas vraiment regardé, occupée par les fêtes et la visite des petits-enfants. Elle se dit que la caisse a peut-être pris du retard, qu'une régularisation va suivre. On connaît tous ça, ces petites anomalies qui se corrigent toutes seules le mois suivant. Elle range le relevé dans la chemise cartonnée, avec un trombone, et décide de ne pas s'inquiéter. Soixante-deux euros, ce n'est pas rien, mais ce n'est pas encore un drame.
Le soir, pourtant, elle y repense en faisant la vaisselle. Elle refait le calcul de tête, multiplie par douze, et arrive à plus de sept cents euros sur l'année. Le sommier attendra, pense-t-elle, puis elle se reprend : ce n'est sans doute qu'un décalage. Au téléphone, le dimanche suivant, elle n'en parle même pas à Julien. Elle ne veut pas passer pour une vieille dame qui s'affole pour trois sous. Elle a toujours détesté déranger les autres avec ses petits soucis d'argent.
Le mois de mars, la ligne d'attente et la mauvaise piste
Début mars, le virement arrive, et il est identique à celui de février. Cette fois, Monique ne range rien. Elle se connecte, avec l'aide de sa voisine Chantal, sur l'espace personnel de sa caisse de retraite. Elles mettent vingt minutes à retrouver le mot de passe, puis encore dix à trouver le bon onglet. Le document qui s'affiche est un relevé de paiement, plein de lignes et d'abréviations. Chantal plisse les yeux. Monique, elle, ne voit qu'une chose : le brut a augmenté, le net a baissé.
Elle appelle la caisse le lendemain matin, à huit heures et demie, son cahier ouvert sur les genoux. Après une longue attente en musique, une conseillère pressée lui explique que la revalorisation a bien été appliquée. Elle ajoute que les prélèvements sociaux ne dépendent pas de la caisse, mais des informations transmises par l'administration fiscale. Monique ne comprend pas bien et n'ose pas le dire. Elle raccroche avec la désagréable impression d'avoir été renvoyée vers un autre guichet, sans savoir lequel.
Elle soupçonne alors le prélèvement à la source, qu'elle trouve compliqué depuis le début. Elle imagine que son taux d'impôt a grimpé à cause de ses mois de travail au cabinet. Elle appelle le centre des finances publiques, mais la ligne sonne occupé toute la matinée. L'après-midi, elle finit par joindre quelqu'un, qui vérifie : son taux de prélèvement n'a pas bougé depuis l'automne. Monique raccroche encore, plus perdue qu'avant. Ni la caisse ni l'impôt, alors qui lui prend ces soixante euros chaque mois ?
« La dame de la caisse m'a dit que ça ne venait pas d'eux, et moi je ne savais même pas qui appeler ensuite. »
Sur l'avis d'impôt, la ligne qu'elle n'avait jamais lue
C'est Julien qui débloque la situation, un samedi où il passe déjeuner avec sa fille. Monique a fini par tout lui raconter, un peu honteuse, en sortant la chemise cartonnée. Il étale les relevés sur la table, regarde la ligne des prélèvements sociaux, puis demande l'avis d'impôt. Elle le retrouve dans le buffet, sous les factures d'eau. Il cherche du doigt une ligne précise, celle du revenu fiscal de référence. Il la compare avec celui de l'année précédente, qu'il trouve dans un autre classeur.
La retraite de sa mère, explique-t-il, supporte la CSG, une contribution prélevée sur le montant brut. Son taux n'est pas le même pour tout le monde : il dépend du revenu fiscal de référence, et pas de celui de l'an dernier. Pour les pensions de cette année, c'est celui d'il y a deux ans qui compte, celui de son premier été au cabinet. Et le taux supérieur ne s'applique qu'après deux années consécutives au-dessus du seuil prévu. Ses deux années de dépannage ont justement fait les deux.
Monique reste silencieuse un long moment, les mains à plat sur la toile cirée. Elle avait dépassé le seuil de peu, quelques centaines d'euros à peine, avec ses heures et sa petite plus-value. Mais ce dépassement, deux fois de suite, a suffi à la faire passer du taux médian au taux plein. La revalorisation de janvier n'a pas disparu, elle a simplement été avalée, et au-delà. Julien rit doucement, sans méchanceté. Ce n'était ni une erreur de la caisse, ni un nouvel impôt, juste une règle qu'elle ignorait.
Ce qu'elle surveille désormais, et ce que chacun peut vérifier
Monique a mis quelques jours à digérer la nouvelle, puis elle a fait ses comptes comme toujours, au stylo. Ses deux saisons au cabinet lui avaient rapporté un peu plus de quatre mille euros nets. Le passage au taux plein lui coûtera environ sept cent cinquante euros sur l'année. Elle trouve que le travail a quand même valu la peine, pour l'argent et pour la compagnie. Mais elle regrette de ne pas avoir su, car elle aurait peut-être étalé autrement la vente de ses actions.
Elle a aussi compris que la situation n'était pas définitive. Depuis qu'elle a cessé de travailler, ses revenus sont redescendus sous le seuil. Si cela se confirme, son taux devrait redescendre lui aussi, mais toujours avec ce décalage de deux ans. Elle a donc noté dans son cahier les années à surveiller, et elle a gardé ses avis d'impôt bien rangés. Elle dit à Chantal, en lui rendant service à son tour, qu'il faut toujours lire les petites lignes, même celles qui semblent ennuyeuses.
Julien, lui, a vérifié la situation de son beau-père, qui touche une petite pension et vient de vendre un terrain. Il a remarqué que la même mécanique pourrait jouer, avec un décalage qui surprendra forcément. Monique, désormais, regarde sa pension avec un œil différent. Elle ne se contente plus du net, elle lit le brut et chaque prélèvement. Et chaque année, en recevant son avis d'impôt, elle cherche d'abord la ligne du revenu fiscal de référence, avant même le montant à payer.
« Ce qui compte, c'est le revenu d'il y a deux ans, maman, pas celui de l'année dernière. »
- Repérez sur votre avis d'impôt la ligne « revenu fiscal de référence » et conservez les avis des dernières années.
- Comparez le brut et le net de votre pension sur le relevé de la caisse, ligne par ligne.
- Retenez que le taux de CSG appliqué cette année dépend du revenu fiscal de référence d'il y a deux ans.
- Le taux supérieur ne s'applique qu'après deux années consécutives au-dessus du seuil.
- Avant un cumul emploi-retraite ou la vente de placements, renseignez-vous sur les seuils de l'année concernée.
- En cas de doute, interrogez le centre des finances publiques plutôt que la seule caisse de retraite.
Suivi de l'histoire
- 16 Nov 2026Elle paie 1,99 euro pour réexpédier un colis du Black Friday : trois semaines plus tard, 640 euros quittent son compte en une nuit
- 16 Nov 2026Il clôture enfin le fond de son terrain en Mayenne : au printemps, le voisin ouvre le grillage avec un acte notarié à la main
- 16 Nov 2026Il coupe le chauffage de la chambre d’amis pour économiser : en février, derrière l’armoire, le mur extérieur est couvert de taches noires
- 16 Nov 2026Rallye Conflent Fenouillèdes : 14 ans après le dernier des six succès de son père, le Perpignanais Arnaud Genesca s’impose enfin
- 16 Nov 2026À Givrand en Vendée, Maïté a tenu son salon de coiffure Abla-tif pendant 32 ans malgré deux cancers et une faillite
- 16 Nov 2026Elle commande un robot aspirateur à moins 40 % pendant le Black Friday : cinq mois plus tard, la plateforme lui répond que le vendeur n’existe plus