Ne manquez aucune actuSuivez-nous sur Google News
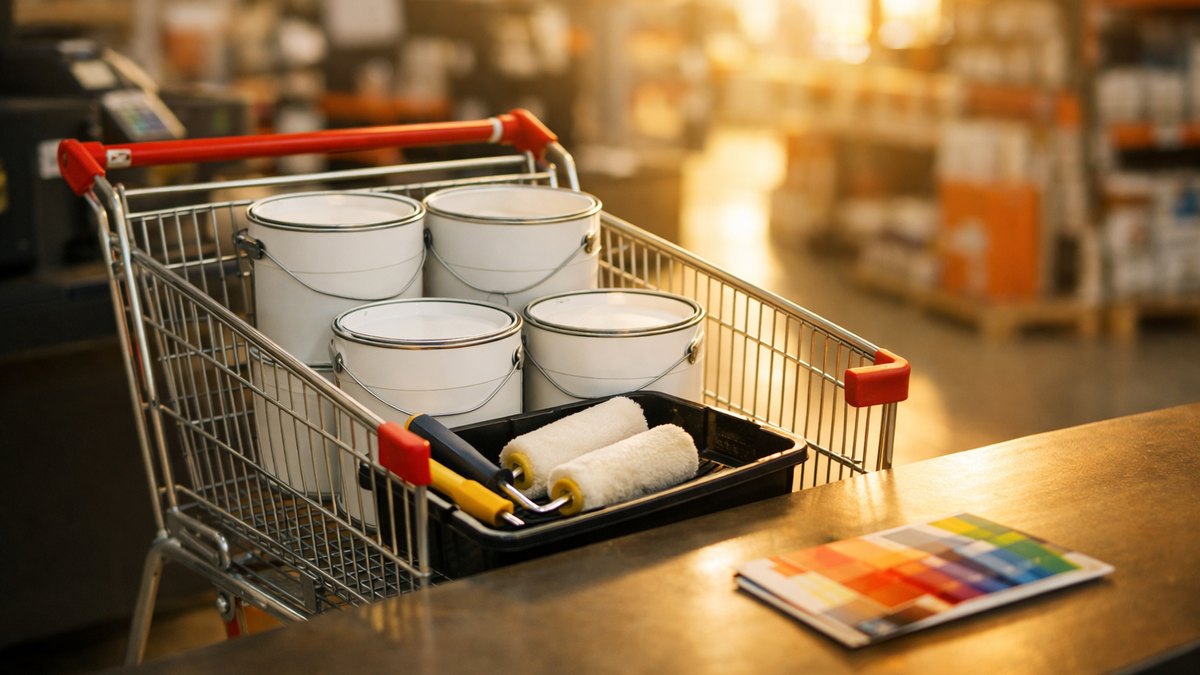
Il était un peu plus de dix heures, ce samedi d'avril, et le parking du magasin de bricolage sentait le terreau mouillé. Sylvie poussait un chariot dont une roue grinçait à chaque mètre, chargé de quatre pots de peinture blanc cassé, de rouleaux et d'un bac en plastique. À la caisse, la vendeuse a souri en scannant le premier pot, puis elle a posé une question.
Un samedi de peinture et une cuisine à rafraîchir enfin
Sylvie a cinquante-huit ans, elle est aide-soignante dans un hôpital de la périphérie de Tours depuis près de trente ans. Elle vit avec Gérard, son mari, dans une petite maison des années soixante-dix achetée à crédit et remboursée l'an dernier. Depuis, le couple s'était promis de refaire la cuisine, pièce par pièce, sans se presser. Les murs jaunis par les années de cuisson attendaient leur tour depuis trop longtemps. Ce printemps-là, Sylvie avait posé une semaine de congé exprès, avec l'idée de tout terminer avant l'arrivée des petits-enfants.
Elle connaissait bien ce magasin, à quinze minutes de chez elle, avec ses allées larges et ses conseillers en gilet orange. Elle y venait plusieurs fois par an, pour une ampoule, des vis, un sac de terreau pour les jardinières du balcon. Elle comparait les prix, gardait les tickets dans une boîte à chaussures et notait les dépenses dans un carnet à spirale. Gérard se moquait gentiment de cette manie, mais il reconnaissait que leurs comptes n'avaient jamais été dans le rouge. Sylvie, soyons honnêtes, n'était pas du genre à se laisser surprendre.
Ce matin-là, la note montait vite, entre la peinture haut de gamme, les bâches et un nouvel escabeau. En regardant l'écran de la caisse afficher plus de quatre cents euros, elle a grimacé discrètement. La vendeuse, une jeune femme aux cheveux attachés, l'a remarqué avant même qu'elle dise un mot. Elle a fait glisser vers elle un petit dépliant coloré, avec une carte bleue et orange imprimée au recto. Sylvie a pensé à une simple carte de fidélité, comme celle de sa boulangerie ou de sa pharmacie, tamponnée à chaque passage.
Dix pour cent tout de suite, pour une simple signature
La vendeuse a expliqué que la carte donnait droit à dix pour cent de réduction immédiate sur la commande du jour. Quarante euros de moins, sans rien changer à ses achats, Sylvie a trouvé l'offre difficile à refuser. Il suffisait de montrer une pièce d'identité, de donner un relevé d'identité bancaire et de signer deux ou trois feuilles. Derrière elle, un homme attendait avec une palette de parpaings et soupirait en regardant sa montre. La file s'allongeait, et personne n'aime être celle qui bloque la caisse un samedi matin.
Elle a sorti sa carte d'identité, a photographié son relevé bancaire depuis son téléphone et l'a envoyé sur la tablette tendue par la vendeuse. Les documents défilaient vite, avec des cases déjà cochées et des paragraphes écrits en tout petit. Sylvie a signé du bout du doigt, trois fois, sans vraiment lire ce qu'elle validait. Elle a juste entendu que la carte pourrait aussi servir à payer en plusieurs fois, si elle le souhaitait un jour. Elle n'en avait pas l'intention, et elle l'a dit en riant.
Je n'ai pas besoin de crédit, je paie toujours comptant, avait-elle précisé, et la vendeuse avait hoché la tête. La réduction est apparue sur le ticket, la carte a été glissée dans une pochette cartonnée, et Sylvie est repartie satisfaite. Dans la voiture, elle a raconté l'affaire à Gérard, fière de son économie. Lui a haussé les épaules, il a dit que ces cartes encombraient les portefeuilles mais qu'elle avait bien fait. La carte a fini dans la poche latérale du sac, entre une carte de mutuelle et un ticket de parking.
« Je n'ai pas besoin de crédit, je paie toujours comptant, je l'ai même dit en riant à la vendeuse. »
Une enveloppe blanche que personne n'a vraiment ouverte
La cuisine a été repeinte en cinq jours, avec quelques coulures que Gérard a reprises au pinceau fin. Les petits-enfants sont venus, ont mangé des crêpes sous les murs blanc cassé, et la semaine de congé s'est terminée. Sylvie a repris ses gardes à l'hôpital, ses horaires décalés, ses courses du mercredi. Le magasin de bricolage est sorti de sa tête, comme la carte rangée au fond de son sac. Elle n'y avait plus remis les pieds depuis ce samedi d'avril, faute de nouveau chantier.
Quelques semaines plus tard, une enveloppe blanche est arrivée, avec le logo d'un organisme financier qu'elle ne connaissait pas. Sylvie l'a ouverte rapidement, debout dans l'entrée, entre deux sacs de courses. Elle y a vu des conditions générales, un numéro de contrat et une carte de code secret à conserver. Elle a pensé à un simple courrier de bienvenue, comme en envoient toutes les banques. Elle l'a posé sur la pile du buffet, sous la facture d'électricité, en se promettant de la lire plus tard.
On connaît tous ça, ces papiers qu'on garde parce qu'on n'ose pas les jeter sans les avoir lus. La pile du buffet grossissait, et l'enveloppe a glissé dessous, coincée contre une publicité pour des fenêtres. Un détail aurait pourtant dû l'arrêter, une ligne mentionnant un montant disponible de trois mille euros. Sur le moment, elle l'a pris pour un plafond de paiement, rien de plus. Elle ne voyait pas pourquoi une carte de réduction aurait besoin d'une somme pareille associée à son nom.
Trois mois après, un relevé qui parle d'intérêts
C'est en juillet, un samedi matin encore, que le deuxième courrier est arrivé dans la boîte aux lettres verte du portail. Le mot relevé de compte figurait en haut, avec un tableau, un taux annuel et une colonne intitulée crédit renouvelable. Le solde affichait zéro, mais la réserve disponible restait de trois mille euros. Sylvie s'est assise sur la marche de la cuisine, le papier dans les mains, et elle a relu chaque ligne. Elle avait la sensation désagréable d'avoir signé quelque chose qu'elle n'avait pas voulu.
Elle a appelé Gérard, qui bricolait au fond du garage, et lui a tendu la feuille sans rien dire. Il a mis ses lunettes, a lu à son tour, puis il a froncé les sourcils. On a un crédit, nous, maintenant, a-t-il demandé, sans arriver à cacher son agacement. Sylvie a répondu qu'elle n'avait jamais rien emprunté, que la carte ne servait qu'à la réduction. Pourtant, le document était clair, avec son nom, son adresse et la date du samedi d'avril.
Elle a d'abord essayé le numéro indiqué en bas du relevé, un lundi matin, pendant sa pause de dix heures. Une musique d'attente a tourné pendant vingt minutes, puis la ligne a coupé. Le lendemain, une conseillère lui a expliqué poliment que tout était normal et que la carte fonctionnait comme prévu. Sylvie a demandé ce que cela voulait dire, exactement, prévu par qui. La conseillère a parlé de facilités de paiement, de souplesse, sans jamais répondre à sa question sur la fermeture du compte.
« Quand j'ai vu le mot crédit renouvelable en haut du relevé, je me suis assise sur la marche, les jambes coupées. »
Ce n'était pas une erreur, c'était le contrat
Le samedi suivant, Sylvie est retournée au magasin, la pochette cartonnée et le relevé dans son sac. À l'accueil, un responsable en chemise l'a reçue dans un coin, à côté des échantillons de parquet. Il a sorti le contrat sur son écran et lui a montré les pages signées sur la tablette. La carte de fidélité était en réalité adossée à un crédit renouvelable, ouvert par défaut au moment de la souscription. La réduction de dix pour cent servait d'appât, et la réserve d'argent venait avec.
Le responsable ne cachait rien, il paraissait même habitué à ce genre de visite. Il a expliqué que la carte pouvait être utilisée au comptant ou à crédit, selon le choix fait en caisse. Tant qu'elle ne puisait pas dans la réserve, elle ne payait rien, a-t-il assuré. Mais le compte restait ouvert, et une simple erreur de manipulation pouvait déclencher un paiement à crédit. Sylvie a pensé à toutes les fois où une caissière lui demande si elle règle comptant, distraitement, sans attendre la réponse.
De retour chez elle, elle a cherché sur internet et a trouvé des dizaines de témoignages qui ressemblaient au sien. Elle a compris qu'elle n'était ni naïve ni victime d'une escroquerie, simplement passée à côté d'une pratique courante. Sa nièce Camille, qui travaille dans une association de consommateurs, lui a confirmé au téléphone ce qu'elle soupçonnait. Elle lui a dit qu'on pouvait résilier ce type de crédit à tout moment, par simple courrier, sans avoir à se justifier. Sylvie a noté chaque mot dans son carnet à spirale.
Une lettre recommandée et une nouvelle habitude à la caisse
Le soir même, Sylvie a rédigé sa lettre sur la table de la cuisine repeinte, au stylo bleu. Elle a indiqué son numéro de contrat, demandé la résiliation du crédit renouvelable et la confirmation écrite de la clôture. Gérard a relu, a ajouté la date, et ils sont allés à la poste le lundi pour l'envoyer en recommandé avec accusé de réception. Deux semaines plus tard, un courrier confirmait la fermeture du compte. Le relevé suivant, le dernier, affichait une réserve à zéro.
Camille lui avait aussi appris un détail qu'elle ignorait complètement. Un crédit renouvelable resté sans utilisation pendant un an doit être clôturé par l'organisme, à condition que la personne ne s'y oppose pas après avoir été prévenue. Sylvie aurait donc pu attendre, mais elle n'avait pas envie de vivre douze mois avec trois mille euros disponibles à son nom. Elle se disait que ce genre de réserve finit toujours par tenter quelqu'un, un jour de machine à laver en panne. Elle a préféré couper net.
Aujourd'hui, Sylvie refuse poliment toutes les cartes proposées en caisse, ou demande d'abord à lire le contrat chez elle. Elle a raconté son histoire à ses collègues de l'hôpital, et trois d'entre elles ont retrouvé le même type de compte dans leurs papiers. Pour elle, la vraie économie n'était pas les quarante euros de réduction, mais le temps passé à défaire ce qu'elle avait signé en trente secondes. Elle conseille désormais de vérifier quelques points simples avant de dire oui, même quand la file s'allonge derrière soi.
« Quarante euros de réduction, c'est rien à côté du temps que j'ai passé à défaire ce que j'avais signé en trente secondes. »
- Demander en caisse si la carte proposée est liée à un crédit renouvelable avant de signer.
- Lire les cases déjà cochées sur la tablette ou le formulaire, même quand la file attend.
- Chercher dans ses papiers les mots « crédit renouvelable » ou « réserve disponible » sur les courriers reçus.
- Résilier à tout moment par lettre recommandée avec accusé de réception, en citant le numéro de contrat.
- Savoir qu'un crédit inutilisé pendant un an doit être clôturé, sauf opposition après information.
- Garder la confirmation écrite de clôture avec ses relevés bancaires.
Suivi de l'histoire
- 8 Oct 2026Il achète une perceuse affichée à moins 40 % un samedi matin : dans ses mails, il retrouve le même prix trois semaines plus tôt
- 8 Oct 2026Il quitte son atelier près de Saint-Étienne après quarante-deux ans de travail : en juillet, aucun virement de pension n’apparaît sur son compte
- 8 Oct 2026Elle signe le devis de sa nouvelle chaudière un mardi matin : trois semaines plus tard, l’aide de 9 000 euros est refusée en ligne
- 8 Oct 2026Il roule 70 kilomètres par jour pour son travail à Rodez : au café, un collègue lui parle de 600 euros d’impôt en moins
- 8 Oct 2026Ils emménagent à Pau en juillet, carton après carton, sans rien oublier : en octobre, un gendarme lit leur carte grise et sort son carnet
- 8 Oct 2026Il ignore pendant des semaines le voyant AdBlue de son diesel récent : un matin, le moteur tourne au démarreur mais refuse de repartir