Ne manquez aucune actuSuivez-nous sur Google News
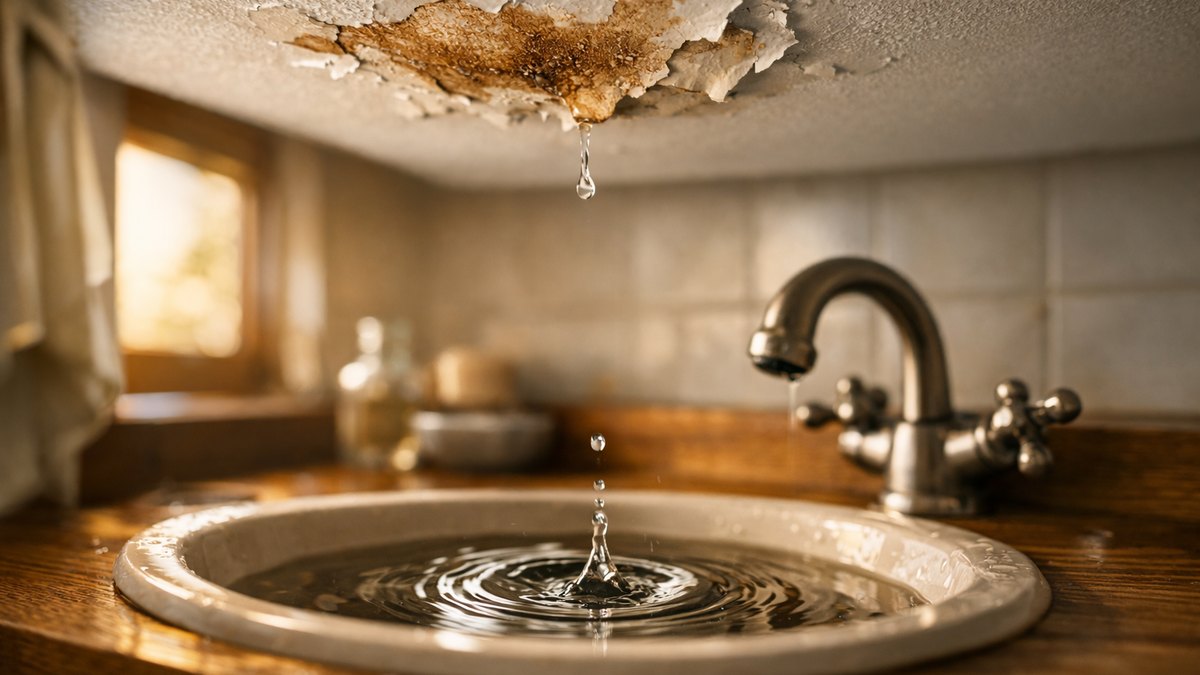
Il était un peu plus de sept heures, un mardi de novembre, quand Nadine a posé le pied sur le tapis de bain. Il était froid, spongieux, presque mouillé. Au-dessus du lavabo, une goutte s'est détachée du plafond et a claqué dans la vasque, avec ce petit bruit sec qu'on finit par entendre partout. Puis une autre, trois secondes plus tard.
Un appartement tranquille au deuxième étage d'un immeuble des années soixante
Nadine a 58 ans et vit seule depuis bientôt dix ans dans un trois-pièces au deuxième étage, à Villeurbanne. Elle est aide-soignante dans une clinique du quartier, travaille souvent tôt le matin, et connaît chaque bruit de son immeuble. Elle reconnaît l'ascenseur qui grince, la porte du hall qui claque, les pas lourds du voisin du dessus en rentrant le soir. Elle aime cet appartement, qu'elle a repeint elle-même, pièce après pièce, pendant ses congés.
La salle de bains, c'est sa fierté. Il y a quatre ans, elle a fait poser un carrelage clair, un meuble vasque en chêne et un plafond tout blanc, refait à neuf par un artisan. Elle avait payé un peu plus de trois mille euros, une somme importante pour elle, mise de côté pendant deux ans. Chaque matin, elle y prend sa douche en écoutant la radio, avant de partir prendre son tram à six heures quarante.
Au-dessus vit Karim, un trentenaire discret, commercial dans une entreprise de matériel informatique. Ils se croisent dans l'escalier, échangent quelques mots sur la météo ou les travaux de la rue. Il lui a déjà rendu service, un soir où sa porte s'était bloquée, et elle lui garde des colis quand il voyage. Bref, des relations de voisinage comme on aimerait en avoir partout, faites de politesse et d'un peu de confiance mutuelle.
Elle décide que c'est l'assurance du voisin qui doit payer
Ce mardi-là, Nadine monte frapper chez Karim en peignoir, le cœur un peu serré. Il ouvre, encore mal réveillé, puis découvre avec elle une flaque sous sa propre baignoire. Le joint du siphon a lâché pendant la nuit, et l'eau s'est infiltrée dans le plancher. Karim coupe l'arrivée d'eau, s'excuse plusieurs fois, et lui promet de prévenir son assurance dès son arrivée au bureau.
En redescendant, Nadine fait le tour des dégâts avec une lampe de poche. La peinture du plafond cloque sur près d'un mètre carré, une auréole brune s'étend vers le mur, et le meuble en chêne a gonflé sur un côté. Elle prend quelques photos avec son téléphone, sans trop savoir pourquoi, puis part travailler en se disant que l'affaire est simple. Le voisin est responsable, son assurance va réparer, point final.
Le soir, Karim glisse un papier sous sa porte avec le nom de son assureur et son numéro de contrat. Nadine se sent rassurée par ce geste. Elle se dit que, puisque la fuite vient de chez lui, elle n'a aucune raison de déranger sa propre compagnie. Elle craint même, soyons honnêtes, qu'une déclaration chez elle fasse grimper sa cotisation l'an prochain. Alors elle décide d'attendre le coup de fil de l'assurance de Karim.
« J'ai posé le pied sur le tapis et il était tout froid, tout mou, j'ai compris avant même de lever la tête. »
Trois jours passent et personne ne la rappelle
Le mercredi, rien. Le jeudi non plus. Le plafond sèche lentement, mais l'auréole reste, et une légère odeur d'humidité s'installe dans la salle de bains. Nadine laisse la fenêtre entrouverte, malgré le froid, et pose une serviette sur le meuble gonflé. Elle se répète que les assurances ont beaucoup de dossiers, qu'il faut être patiente, que quelqu'un finira bien par l'appeler pour fixer un rendez-vous d'expertise.
Le vendredi midi, en pause dans la salle de repos de la clinique, elle en parle à sa collègue Sophie. Celle-ci fronce les sourcils et lui demande si elle a prévenu son propre assureur. Nadine répond que non, que ce n'est pas sa faute, que c'est au voisin de régler ça. Sophie hausse les épaules, sans insister, mais la question reste dans un coin de la tête de Nadine tout l'après-midi.
Le soir même, elle recroise Karim dans le hall. Il lui confirme avoir déclaré la fuite à son assurance, qui a enregistré son sinistre sans difficulté. Mais personne ne lui a parlé de l'appartement du dessous. Nadine sent que quelque chose ne colle pas. Elle se dit qu'elle appellera elle-même le lundi matin, puisque visiblement l'information ne circule pas comme elle l'imaginait.
Au téléphone, l'assureur du voisin refuse de prendre son dossier
Le lundi, à huit heures trente, Nadine compose le numéro noté par Karim. Elle patiente onze minutes en musique, explique tout à une conseillère, donne le numéro de contrat de son voisin. La réponse tombe, polie mais nette. Ce n'est pas à eux d'indemniser ses dommages. Nadine croit d'abord à un malentendu, répète que la fuite vient bien de chez leur assuré, qu'il l'a lui-même reconnu.
La conseillère reste calme. Elle dit à peu près ceci : Je comprends, madame, mais pour vos dégâts à vous, c'est votre propre assureur qui doit ouvrir le dossier. Nadine raccroche, vexée, persuadée qu'on cherche à se débarrasser d'elle. Elle appelle ensuite le syndic, qui ne répond pas, puis laisse un message à son fils, qui travaille dans une agence immobilière à Grenoble.
Le soir, elle tourne en rond dans son salon. Elle a l'impression d'être prise dans une partie de ping-pong où personne ne veut la balle. On connaît tous ça, ces administrations qui se renvoient les dossiers pendant des semaines. Elle regarde ses photos du plafond, datées du mardi précédent, et se demande si elle n'a pas déjà perdu du temps précieux sans le savoir.
« Je me disais que ce n'était pas ma faute, donc pas mon assurance, ça me paraissait logique. »
La règle qu'elle ignorait depuis des années s'appelle IRSI
C'est son fils, Thomas, qui la rappelle vers vingt et une heures. Il lui explique que la conseillère n'a pas cherché à la piéger. Depuis 2018, les assureurs appliquent entre eux une convention appelée IRSI, pour les dégâts des eaux dans les immeubles. Selon cette règle, c'est l'assureur de l'occupant sinistré qui gère le dossier, même si celui-ci n'est responsable de rien du tout.
Thomas précise que ce principe vaut tant que les dommages restent sous cinq mille euros hors taxes par local sinistré. Dans ce cas, c'est l'assurance de Nadine qui évalue, indemnise, puis se retourne éventuellement vers celle de Karim, entre professionnels. Nadine n'a pas à se battre avec la compagnie du voisin. Elle a simplement frappé à la mauvaise porte, en suivant une logique qui semblait pourtant évidente à tout le monde.
Reste un détail qui la fait pâlir. Le contrat prévoit un délai de déclaration de cinq jours ouvrés après la découverte du sinistre. La fuite date du mardi précédent, et on est lundi soir. Elle compte sur ses doigts, à voix haute, au téléphone. Thomas lui dit de ne pas paniquer, mais d'appeler dès l'ouverture le lendemain matin, avec ses photos et un récit précis.
Une déclaration faite de justesse et ce qu'elle surveille désormais
Le mardi à huit heures pile, Nadine appelle son assureur. Elle raconte tout, envoie ses photos datées, donne les coordonnées de Karim et de sa compagnie. La conseillère lui demande de remplir avec son voisin un constat amiable de dégât des eaux, qu'ils signent le soir même sur la table de la cuisine. Nadine a déclaré au dernier jour du délai, de justesse, mais dans les règles.
Un expert passe dix jours plus tard. Il estime les dégâts à un peu plus de deux mille euros, peinture, plafond et meuble compris, bien en dessous du seuil. Nadine sera indemnisée par sa propre compagnie, moins sa franchise de cent cinquante euros, que son assurance tentera de récupérer auprès de celle de Karim. Elle n'a pas encore reçu le virement, mais le dossier avance enfin.
Depuis, Nadine a rangé son contrat dans un classeur à portée de main. Elle raconte souvent l'histoire à ses collègues, presque en riant. J'ai cru bien faire en ne dérangeant pas mon assurance, dit-elle, et c'est exactement ce qui a failli me coûter. Elle a même proposé à Karim de vérifier ensemble les joints de leurs salles de bains, une fois par an, autour d'un café.
« Quand la dame m'a dit que ce n'était pas à eux de payer, j'ai cru qu'on se moquait de moi. »
- Déclarer le dégât des eaux à sa propre assurance, même si on n'est pas responsable.
- Respecter le délai de cinq jours ouvrés après la découverte du sinistre.
- Photographier les dégâts immédiatement, avec la date visible.
- Remplir un constat amiable de dégât des eaux avec le voisin à l'origine de la fuite.
- Retenir que la convention IRSI s'applique sous 5 000 € HT de dommages par local.
- Garder son contrat d'assurance habitation accessible pour vérifier franchise et garanties.
Suivi de l'histoire
- 8 Oct 2026Il achète une perceuse affichée à moins 40 % un samedi matin : dans ses mails, il retrouve le même prix trois semaines plus tôt
- 8 Oct 2026Il quitte son atelier près de Saint-Étienne après quarante-deux ans de travail : en juillet, aucun virement de pension n’apparaît sur son compte
- 8 Oct 2026Elle signe le devis de sa nouvelle chaudière un mardi matin : trois semaines plus tard, l’aide de 9 000 euros est refusée en ligne
- 8 Oct 2026Il roule 70 kilomètres par jour pour son travail à Rodez : au café, un collègue lui parle de 600 euros d’impôt en moins
- 8 Oct 2026Ils emménagent à Pau en juillet, carton après carton, sans rien oublier : en octobre, un gendarme lit leur carte grise et sort son carnet
- 8 Oct 2026Il ignore pendant des semaines le voyant AdBlue de son diesel récent : un matin, le moteur tourne au démarreur mais refuse de repartir