Ne manquez aucune actuSuivez-nous sur Google News
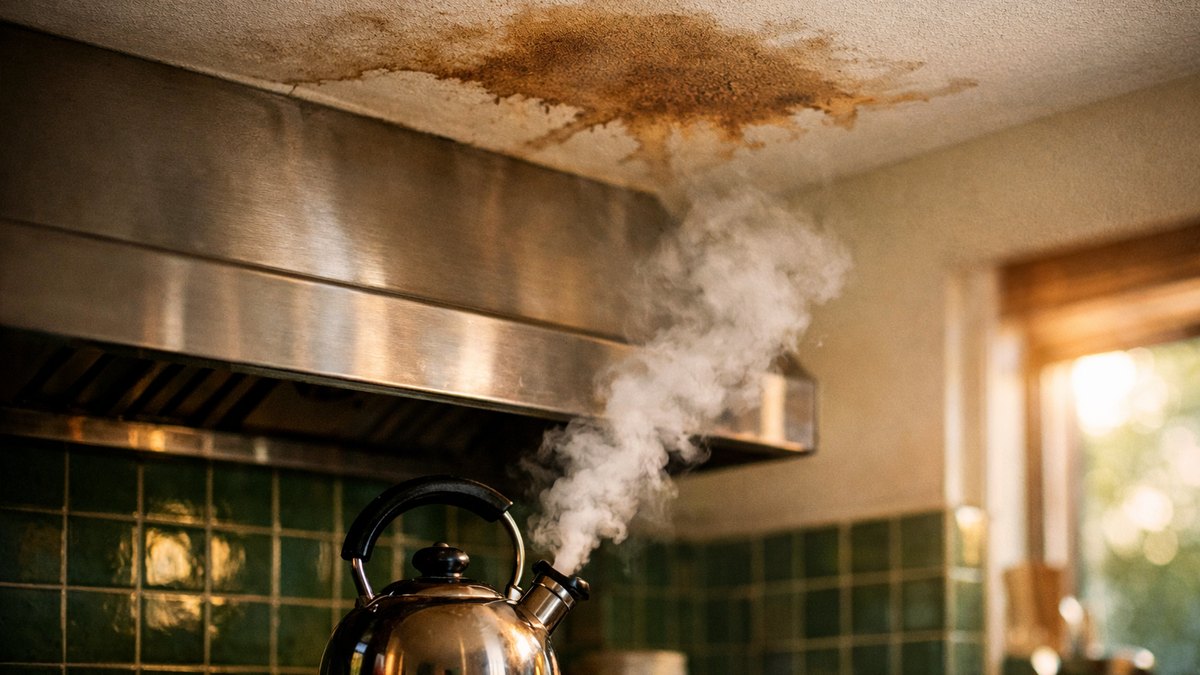
Il était sept heures moins le quart, la bouilloire commençait à siffler sur la plaque. Nadia leva les yeux pour attraper un bol sur l'étagère et s'arrêta net. Au-dessus de la hotte, une auréole brune, de la taille d'une assiette, s'était dessinée dans la nuit. Elle passa le doigt dessus : le plâtre était tiède et légèrement mou.
Un appartement tranquille au deuxième étage d'un immeuble de Tours
Nadia, 47 ans, vit depuis onze ans dans ce trois-pièces au deuxième étage d'un petit immeuble de Tours. Elle est aide-soignante dans une clinique du quartier, travaille souvent tôt et aime ses matins calmes. La cuisine est sa pièce préférée, avec ses carreaux verts qu'elle a posés elle-même un été. Elle avait repeint le plafond en blanc cassé il y a trois ans, avec son frère, en deux week-ends.
Au-dessus vit Thomas, un jeune graphiste arrivé l'hiver dernier, poli et discret, qui travaille surtout chez lui. Ils se croisent dans l'escalier, échangent quelques mots sur la météo ou sur le colis égaré. Rien de plus, mais rien de moins non plus, ce genre de voisinage qui ne pose aucune question. Nadia n'avait jamais eu le moindre souci avec lui, ni bruit ni retard de charges.
Dans l'immeuble, tout le monde se connaît de vue, et le syndic passe deux fois par an. Nadia paie son assurance habitation sans vraiment y penser, prélevée chaque mois avec le reste. Elle l'avait souscrite à son arrivée, sans lire les conditions, comme la plupart d'entre nous. Soyons honnêtes, on regarde le prix, la franchise, et on range le contrat dans un classeur qui ne ressort jamais.
Elle choisit de régler l'affaire directement avec le voisin du dessus
Ce matin-là, Nadia monte frapper chez Thomas avant de partir au travail, encore en blouse sous son manteau. Il ouvre, les cheveux en bataille, et découvre la situation avec une gêne sincère. Sous son évier, un raccord du lave-vaisselle goutte depuis plusieurs jours, sans qu'il ait rien remarqué. Il coupe l'arrivée d'eau devant elle et promet d'appeler un plombier dans la matinée.
Ils remplissent ensemble un constat amiable de dégât des eaux, sur la table de Thomas, à côté d'un ordinateur allumé. Thomas lui donne le nom de son assureur et son numéro de contrat, recopié sur un vieux courrier. Nadia se dit que c'est simple : le voisin est responsable, son assurance paiera, point final. C'est logique, après tout, c'est chez lui que l'eau s'est échappée, pas chez elle.
Elle décide donc de contacter directement l'assureur de Thomas, pour gagner du temps et ne rien déclarer chez elle. Elle a peur, aussi, que son propre contrat augmente si elle ouvre un dossier. Elle me l'a dit plus tard, avec un petit rire : « Je pensais être maligne, protéger mon bonus. » Le raisonnement tenait debout, sur le papier, et beaucoup de gens feraient exactement pareil.
« Je pensais être maligne, protéger mon bonus, alors qu'il suffisait d'appeler ma propre assurance dès le premier jour. »
Au bout du fil, une voix polie qui la renvoie ailleurs
Le soir même, Nadia appelle le numéro trouvé sur le courrier de Thomas, après vingt minutes de musique d'attente. Une conseillère prend ses coordonnées, l'écoute patiemment, puis lui pose une question qui la déroute. Elle veut savoir si Nadia a déjà déclaré le sinistre auprès de sa propre compagnie. Nadia répond que non, puisque ce n'est pas sa faute, et que le voisin a reconnu la fuite.
La conseillère lui explique alors qu'elle ne peut pas ouvrir de dossier pour elle, qu'il faut passer par son assureur. Nadia croit à une manière de se débarrasser d'elle, un réflexe de standard débordé. Elle insiste, cite le constat signé, rappelle que l'eau vient bien de l'appartement assuré chez eux. La voix reste aimable, répète la même chose, et finit par lui souhaiter une bonne soirée.
Nadia raccroche, agacée, et regarde la tache qui a encore grandi, débordant maintenant sur le mur. Elle pense que l'assureur du voisin cherche à gagner du temps, peut-être à ne jamais payer. Elle décide de laisser passer le week-end, le temps que les choses se calment. Ce détail, cette phrase sur sa propre compagnie, elle le range dans un coin de sa tête, sans y croire.
Le plâtre gonfle pendant que les deux assurances se renvoient la balle
Les jours suivants, la peinture se met à cloquer, et une odeur de cave flotte dans la cuisine au réveil. Nadia rappelle l'assureur de Thomas, tombe sur un autre conseiller, obtient exactement la même réponse. Elle envoie un courriel, joint des photos, le constat, une lettre recommandée qu'elle paie quatre euros soixante. Rien ne bouge, sinon la tache, qui ressemble désormais à une carte de géographie mal dessinée.
Elle en parle à sa collègue Martine, qui hausse les épaules en buvant son café dans la salle de pause. Martine lui raconte une histoire semblable, avec une salle de bains, qui aurait traîné des mois. Nadia commence à imaginer le pire : un plafond qui s'effondre, des travaux à ses frais, un procès. Elle dort mal, se lève la nuit pour vérifier qu'aucune goutte ne tombe sur la plaque.
Thomas, de son côté, se sent coupable et monte prendre des nouvelles presque chaque soir. Il a fait réparer le raccord, la facture du plombier est payée, mais il ne sait pas quoi faire d'autre. « Mon assureur m'a dit que c'était à vous de déclarer, je ne comprends pas non plus », lui dit-il un soir. Ils restent là, tous les deux, sur le palier, à se demander qui a raison.
« Mon assureur m'a dit que c'était à vous de déclarer, je vous jure que je ne comprends pas non plus. »
Une convention discrète décide qui gère vraiment le dégât des eaux
C'est finalement le syndic, joint pour une autre question, qui débloque la situation en deux phrases au téléphone. Il lui parle de la convention IRSI, un accord signé entre les assureurs pour les dégâts des eaux dans les immeubles. Nadia n'en a jamais entendu parler, comme la plupart des copropriétaires et des locataires. Pourtant, cet accord encadre précisément ce qui lui arrive depuis bientôt deux semaines.
Le principe est simple : quand les dommages sont inférieurs à 5 000 euros hors taxes, c'est l'assureur de l'occupant sinistré qui gère. Autrement dit, c'est sa propre compagnie qui doit organiser l'expertise éventuelle et l'indemniser, pas celle du voisin. Elle n'a pas à attendre que l'assureur du responsable se prononce, ni à prouver quoi que ce soit chez lui. Les assureurs règlent ensuite leurs comptes entre eux, sans qu'elle ait à s'en mêler.
Nadia comprend alors que la conseillère du premier soir ne la fuyait pas, elle appliquait simplement la règle. Elle s'en veut un peu, mais surtout d'avoir laissé filer tout ce temps pendant que le plâtre s'abîmait. « Si j'avais appelé mon assureur le premier jour, tout serait déjà réglé », soupire-t-elle. Le lendemain matin, elle sort enfin le classeur oublié et compose le numéro de sa compagnie.
Trois semaines plus tard, le plafond blanc et quelques leçons
Sa compagnie ouvre le dossier en un quart d'heure, demande les photos, le constat et un devis de peintre. Les dommages sont estimés à un peu plus de mille deux cents euros, bien en dessous du seuil. Aucun expert ne se déplace, le montant est versé sur son compte avant la fin du mois. Nadia avait craint une hausse de cotisation, mais son conseiller lui explique que son dossier ne la met pas en cause.
Un artisan du quartier refait le plafond en deux jours, après avoir laissé sécher le plâtre une bonne semaine. Thomas descend avec une bouteille de cidre le soir de la fin des travaux, un peu soulagé lui aussi. Ils rient de leurs coups de fil inutiles, des lettres recommandées, des nuits passées à surveiller la tache. On connaît tous ça, cette manie de chercher le coupable avant de chercher la bonne porte.
Aujourd'hui, Nadia garde un constat amiable vierge dans le tiroir de la cuisine, à côté des bougies. Elle a relu son contrat, noté le numéro de déclaration, et vérifié ses délais pour signaler un sinistre. Elle conseille à ses voisins de faire pareil, chacun pour sa propre situation et son propre contrat. Le plafond est de nouveau blanc cassé, et le matin, elle boit son thé sans lever les yeux.
« Si j'avais appelé mon assureur le premier jour, tout serait déjà réglé et mon plâtre n'aurait pas gonflé comme ça. »
- Coupez l'arrivée d'eau en cause et prévenez tout de suite le voisin concerné.
- Remplissez un constat amiable de dégât des eaux, signé par les deux occupants.
- Déclarez le sinistre à votre propre assureur, généralement sous cinq jours ouvrés selon votre contrat.
- Photographiez les dégâts dès leur apparition, puis à chaque évolution, avec la date.
- Sous 5 000 € HT de dommages, la convention IRSI confie la gestion à l'assureur de l'occupant sinistré.
- Gardez devis et factures de réparation, ils serviront à l'indemnisation.
Suivi de l'histoire
- 8 Oct 2026Il achète une perceuse affichée à moins 40 % un samedi matin : dans ses mails, il retrouve le même prix trois semaines plus tôt
- 8 Oct 2026Il quitte son atelier près de Saint-Étienne après quarante-deux ans de travail : en juillet, aucun virement de pension n’apparaît sur son compte
- 8 Oct 2026Elle signe le devis de sa nouvelle chaudière un mardi matin : trois semaines plus tard, l’aide de 9 000 euros est refusée en ligne
- 8 Oct 2026Il roule 70 kilomètres par jour pour son travail à Rodez : au café, un collègue lui parle de 600 euros d’impôt en moins
- 8 Oct 2026Ils emménagent à Pau en juillet, carton après carton, sans rien oublier : en octobre, un gendarme lit leur carte grise et sort son carnet
- 8 Oct 2026Il ignore pendant des semaines le voyant AdBlue de son diesel récent : un matin, le moteur tourne au démarreur mais refuse de repartir