Racheter des trimestres pour partir à taux plein séduit beaucoup de futurs retraités. Mais selon les simulations d'un expert citées par Capital, l'opération peut demander plus de vingt ans pour être rentabilisée.
L’essentiel en 3 points
- Le versement pour la retraite permet de racheter jusqu'à 12 trimestres d'études supérieures ou d'années incomplètes.
- Pour quatre trimestres rachetés à 60 ans, le coût va de 13 100 à 17 468 euros selon le salaire, avant avantage fiscal.
- Le temps de rentabilisation varie de 8,3 ans à 20,4 ans, d'où l'intérêt de vérifier d'abord son relevé de carrière.
Un dispositif présenté comme une solution simple pour le taux plein
Le rachat de trimestres s'adresse aux personnes qui n'ont pas le nombre de trimestres requis pour obtenir une retraite à taux plein. Sur le papier, la promesse est claire : combler les trous et partir sans décote.
Le mécanisme, appelé versement pour la retraite, vient compléter des périodes pendant lesquelles l'assuré n'a pas ou peu cotisé au régime général de la Sécurité sociale. Il concerne notamment les années d'études supérieures et les années incomplètes.
La limite est fixée à douze trimestres, soit trois années au maximum. C'est déjà beaucoup pour une carrière qui a démarré tard ou qui a connu des interruptions.
Mais comme le souligne le magazine Capital, racheter ses trimestres n'est pas toujours une bonne affaire. Tout dépend du profil de l'assuré et du montant de pension qu'il peut espérer.
Le coût du rachat est plafonné, mais la pension qu'il fait grimper, elle, ne l'est pas.
Ce que montrent les simulations pour un assuré né en 1966
Thomas Fratacci, qui travaille chez Sapiendo, un cabinet de conseil qui aide les particuliers à optimiser leur droit à la retraite, a détaillé plusieurs cas de figure.
Le scénario retenu est celui d'un assuré né en 1966, à qui il manque quatre trimestres à 63 ans et 6 mois. Le rachat est effectué à 60 ans, avec l'option taux seul.
Pour un salarié au SMIC, la facture atteint 13 100 euros avant avantage fiscal. Pour un salarié rémunéré au niveau du plafond annuel de la Sécurité sociale, soit 48 060 euros, ou pour celui qui perçoit 120 000 euros par an, le coût grimpe à 17 468 euros.
- Le versement pour la retraite permet de racheter jusqu'à 12 trimestres au maximum.
- Il concerne les années d'études supérieures et les années incomplètes au régime général.
- Quatre trimestres rachetés à 60 ans en option taux seul coûtent 13 100 euros au niveau du SMIC.
- Le même rachat revient à 17 468 euros pour un salaire au niveau du plafond de la Sécurité sociale ou à 120 000 euros par an.
- Le gain annuel de pension va de 644 à 2 095 euros selon le profil.
- L'Assurance retraite propose un simulateur du coût d'un rachat dans l'espace personnel.
| Profil de salaire | Coût de 4 trimestres (avant avantage fiscal) | Gain de pension par an | Durée de rentabilisation |
|---|---|---|---|
| Salarié au SMIC | 13 100 euros | 644 euros | 20,4 ans |
| Salarié au niveau du plafond de la Sécurité sociale (48 060 euros) | 17 468 euros | 1 247 euros | 14 ans |
| Salarié à 120 000 euros par an | 17 468 euros | 2 095 euros | 8,3 ans |
Des gains de pension très différents selon le salaire
Le gain annuel de pension s'établit à environ 644 euros pour le salarié au SMIC. Il monte à 1 247 euros pour celui qui se situe au niveau du plafond de la Sécurité sociale.
Pour le salarié à 120 000 euros par an, le supplément atteint 2 095 euros par an. Le même achat de quatre trimestres ne produit donc pas du tout le même effet.
La conséquence se lit sur la durée de retour sur investissement : 20,4 ans pour le premier profil, 14 ans pour le deuxième, 8,3 ans pour le troisième.
À lire aussi : Réserve de la gendarmerie : 60 € net par jour de mission et une porte ouverte aux femmes de plus de 40 ans.
Pourquoi les hauts salaires sont mécaniquement avantagés
Le point clé tient à une asymétrie du système. Le montant que vous déboursez pour racheter vos trimestres est plafonné, mais la retraite que vous allez toucher ne l'est pas de la même façon.
Que je gagne 50 000 ou 200 000 euros, le coût du rachat est le même. Par contre, si je gagne 200 000 euros, ma retraite n'est pas la même, résume Thomas Fratacci.
Autrement dit, plus la pension attendue est élevée, plus chaque trimestre racheté produit un supplément important. Le calcul devient donc plus favorable en haut de l'échelle des salaires.
Les trois conditions qui rendent l'opération intéressante
Capital résume les paramètres qui jouent en faveur du rachat. L'opération tend à être plus avantageuse lorsque la pension attendue est élevée, lorsque l'avantage fiscal réduit la facture, et lorsque le supplément de retraite permet de récupérer rapidement la somme versée.
Ces trois conditions se cumulent rarement pour les petites pensions. C'est pourquoi l'expert insiste sur l'étude préalable de chaque situation, au cas par cas.
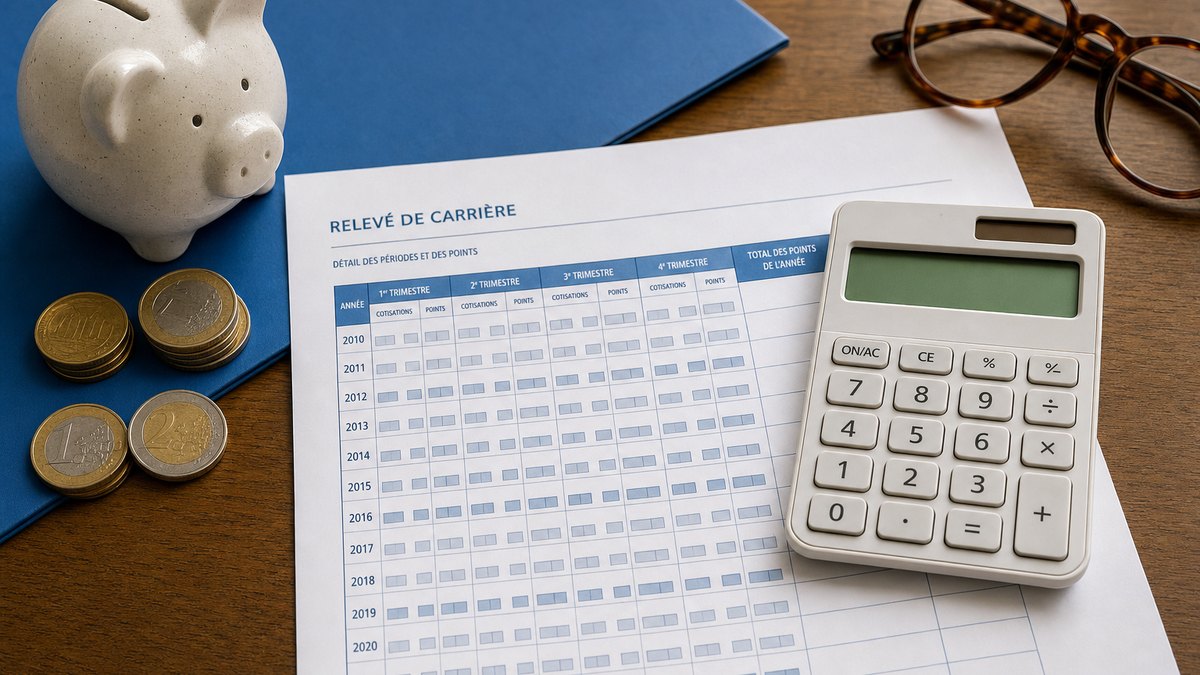
Vérifier son relevé de carrière peut diviser par deux le nombre de trimestres à racheter.
Le réflexe à avoir avant de sortir le chéquier
Avant toute décision, Thomas Fratacci recommande de bien éplucher son relevé de carrière. Des périodes travaillées peuvent y manquer, ce qui fausse complètement le calcul du nombre de trimestres à acheter.
J'ai déjà eu des clients qui voulaient racheter dix trimestres. Après avoir identifié des anomalies dans leur relevé de carrière, ils n'avaient finalement besoin d'en racheter que cinq, raconte l'expert.
L'écart est considérable : la moitié de la dépense évitée simplement en vérifiant un document. La démarche ne coûte rien, sinon du temps.
Le site de l'Assurance retraite met par ailleurs des outils à disposition de ses assurés. Parmi eux, un service permet de simuler le coût d'un rachat de trimestres directement depuis l'espace personnel.
À lire aussi : Comment obtenir ses billets pour Oasis à Paris en 2027 ? Inscription jusqu'au 17 septembre, ventes les 25, 26 et 27.
Questions fréquentes
Combien de trimestres peut-on racheter au maximum ?
Le dispositif permet de racheter jusqu'à 12 trimestres, soit trois années. Il couvre les années d'études supérieures et les années incomplètes au régime général.
Combien coûte le rachat de 4 trimestres ?
Dans les simulations présentées, quatre trimestres rachetés à 60 ans en option taux seul coûtent 13 100 euros pour un salarié au SMIC. Le montant monte à 17 468 euros pour un salaire au niveau du plafond de la Sécurité sociale ou à 120 000 euros par an, avant avantage fiscal.
En combien de temps le rachat est-il rentabilisé ?
Cela dépend du niveau de pension attendu. Les simulations donnent 20,4 ans au SMIC, 14 ans au niveau du plafond de la Sécurité sociale et 8,3 ans pour un salaire de 120 000 euros par an.
Pourquoi le rachat est-il plus intéressant pour les hauts revenus ?
Parce que le coût du rachat est plafonné alors que la pension obtenue ne l'est pas de la même manière. Un même versement produit donc un supplément de retraite plus élevé quand le salaire est important.
Où simuler le coût d'un rachat de trimestres ?
Le site de l'Assurance retraite propose un service intitulé Simuler le coût d'un rachat de trimestres. Il est accessible directement depuis l'espace personnel de l'assuré.
Que faut-il vérifier avant de racheter des trimestres ?
Il est conseillé d'éplucher son relevé de carrière pour repérer d'éventuels oublis. L'expert cité indique avoir vu des clients passer de dix à cinq trimestres à racheter après correction des anomalies.
Suivi de l'histoire
- 15 Sep 2026Deux cuillères de bicarbonate et un chiffon doux : la méthode qui retire les taches brûlées de la semelle du fer
- 15 Sep 2026Après 50 ans, ces 3 superaliments recommandés par les experts soutiennent les os, les muscles et la santé du cœur
- 15 Sep 2026Statines après 70 ans : 10 000 seniors suivis 6 ans, 30 % d’infarctus en moins mais aucun gain prouvé sur la longévité
- 15 Sep 2026Au bureau, deux réflexes suffisent selon des psychologues à repérer les personnes plus intelligentes que la moyenne, et le premier surprend
- 15 Sep 2026À 47 ans, Katie Holmes adopte la ballerine blanche à bout pointu, la chaussure qui domine l’automne 2026
- 15 Sep 2026Après 60 ans, 79,3 % des hommes déclarent une activité intime récente : ce que révèle vraiment le SexReport 2025