Ne manquez aucune actuSuivez-nous sur Google News
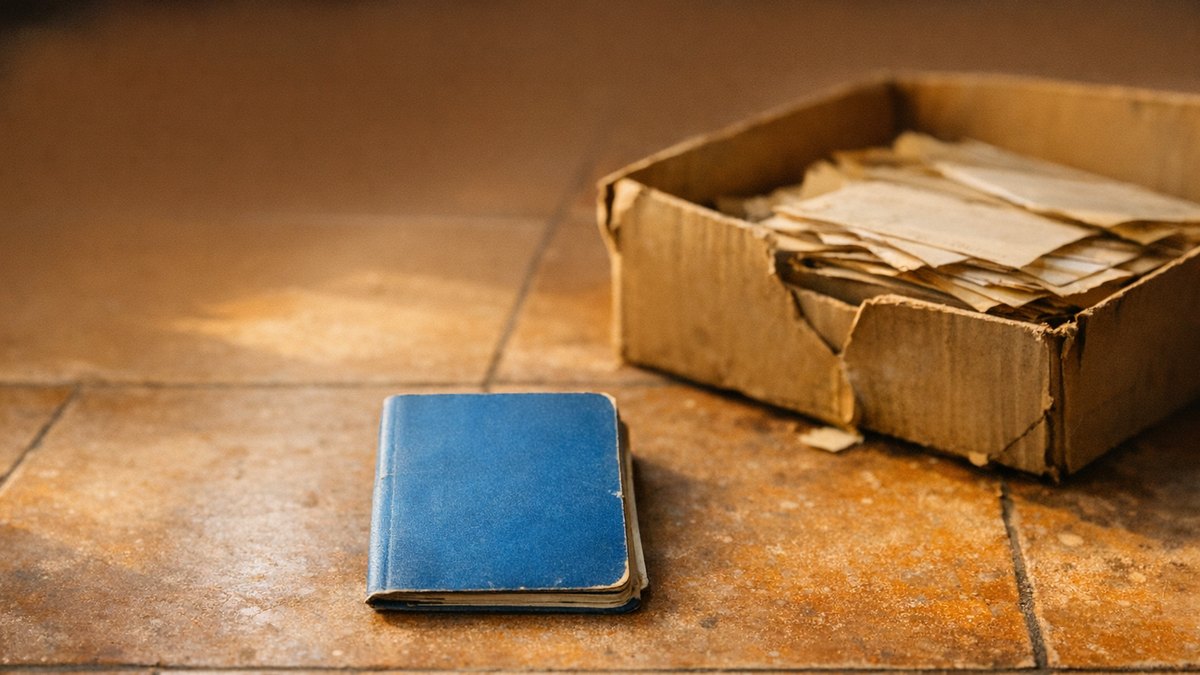
Le carton sentait la poussière et le papier jauni, posé sur la table de la cuisine à Montluçon. Il était un peu plus de quatre heures, la radio parlait toute seule dans le salon. Sophie, 56 ans, tirait les enveloppes une à une. Entre deux factures d'électricité de 1994, un petit livret bleu cartonné glissa et tomba sur le carrelage avec un bruit sec.
Un dimanche de rangement chez un père qui va très bien
Son père, Roger, a 84 ans et une santé qui fait sourire son médecin. Il marche chaque matin jusqu'à la boulangerie, jardine l'après-midi et refuse obstinément qu'on l'aide à porter ses sacs. Ce dimanche-là, c'est lui qui avait demandé à sa fille de trier les cartons du placard. Il voulait faire de la place pour ranger ses outils de jardin, rien de plus. Sophie était venue avec des sacs-poubelle et une thermos de café, prête à passer l'après-midi entre les souvenirs.
Roger a été cheminot pendant trente-huit ans, puis retraité méthodique, du genre à classer ses relevés par année. Pourtant, ces cartons-là n'avaient pas été ouverts depuis le déménagement de 2003. On y trouvait des cartes postales, des bulletins scolaires, des garanties d'appareils disparus depuis longtemps. Sophie riait en lisant à voix haute les vieilles notes de son frère en mathématiques. Roger, assis près de la fenêtre, commentait chaque trouvaille avec une précision étonnante, citant des dates et des prénoms sans jamais hésiter.
La maison était calme, la bouilloire refroidissait sur la plaque. Dehors, le voisin passait la tondeuse sur sa pelouse humide. Sophie avançait vite, jetant sans regret les papiers périmés et gardant les photos dans une pile à part. Elle connaissait les habitudes de son père, sa banque unique depuis toujours, son compte courant tenu au centime près. Elle n'imaginait pas qu'un seul papier puisse lui échapper. C'est précisément à ce moment, sous une enveloppe de la mutuelle, que le livret bleu est tombé.
Un livret ouvert en 1987 pour les études des petits
Sur la couverture, le nom de la banque, celle de toujours, et une date d'ouverture : mars 1987. Roger a mis ses lunettes, a tourné les pages lentement, puis il a souri. Il se souvenait très bien de ce livret. À l'époque, il avait décidé de mettre un peu d'argent de côté pour les études éventuelles de ses enfants. Chaque mois, il versait une petite somme, cent francs parfois, deux cents les bons mois, sans jamais y toucher.
La dernière écriture manuscrite datait de 1998. Le solde, recopié au stylo par un guichetier, dépassait les vingt mille francs. Roger a expliqué qu'ensuite, les enfants avaient eu des bourses, puis des emplois, et que l'argent n'avait finalement servi à rien. Il l'avait laissé là, tranquille, en se disant qu'il fructifiait doucement. Puis le passage à l'euro, le déménagement, la retraite, et le livret avait glissé dans un carton. Il l'avait simplement oublié, comme on oublie un parapluie dans un placard.
Soyons honnêtes, la décision était raisonnable. Laisser dormir une épargne sur un livret, c'est ce que des millions de familles ont fait pendant des décennies. Roger trouvait même cela rassurant, un argent à l'abri, qu'on ne dépense pas sur un coup de tête. Sophie a calculé de tête : plus de trois mille euros, sans compter les intérêts accumulés. On va appeler la banque demain, a-t-elle dit en posant le livret sur la table. Son père a hoché la tête, amusé par cette petite fortune retrouvée.
« Je n'ai rien fermé du tout, ce livret, je l'ai ouvert pour les enfants et je m'en souviens très bien. »
Au téléphone, une conseillère ne trouve aucune trace du compte
Le lundi matin, Sophie a appelé l'agence depuis son bureau, le livret ouvert devant elle. Elle a donné le numéro inscrit en première page, le nom de son père, sa date de naissance. La conseillère a tapé longtemps, puis le silence s'est installé au bout du fil. Elle a fini par répondre qu'aucun compte ne correspondait à ce numéro dans leurs fichiers actuels. Sophie a cru à une erreur de saisie et a épelé chaque chiffre une seconde fois.
La réponse n'a pas changé. Le compte n'existe plus chez nous, madame, a répété la conseillère, d'une voix polie mais embarrassée. Sophie a demandé s'il avait été fermé, par qui, et quand. La conseillère ne pouvait pas dire grand-chose, les archives anciennes n'étant pas consultables depuis son poste. Elle a proposé d'envoyer une demande au service concerné, avec un délai de plusieurs semaines. Sophie a raccroché avec une drôle de sensation, celle d'avoir tenu un objet qui ne valait plus rien.
Le soir, elle a rappelé son père. Roger n'avait jamais signé de clôture, il en était certain, et sa mémoire n'avait rien de flou. Je n'ai rien fermé du tout, je m'en souviendrais, a-t-il dit calmement. Sophie a d'abord pensé à une banale confusion administrative, le genre de détail qui se règle avec un courrier. Elle a rangé le livret dans son sac et s'est promis de passer à l'agence le samedi suivant. Au fond, elle n'était pas encore vraiment inquiète.
Trois semaines de courriers sans réponse et un doute qui grandit
Le samedi, l'agence était fermée pour travaux. Le samedi suivant, un conseiller a reçu Sophie et Roger dans un petit bureau vitré. Il a regardé le livret avec curiosité, l'a photographié, puis a confirmé ce que sa collègue avait dit. Le numéro ne figurait plus dans le système depuis plusieurs années. Il a évoqué une fusion d'agences en 2011, des changements de logiciel, des fichiers migrés. Roger écoutait, les bras croisés, sans dire un mot, le visage fermé.
De retour à la maison, Sophie a commencé à imaginer le pire. Une erreur informatique qui aurait effacé l'argent, un employé malhonnête, une prescription mystérieuse. Elle a tapé des recherches sur son téléphone jusqu'à minuit, lisant des forums pleins d'histoires contradictoires. Son frère, joint au téléphone depuis Lyon, conseillait déjà de prendre un avocat. On connaît tous ça, ce moment où une petite question administrative devient une montagne. Roger, lui, répétait seulement qu'il voulait comprendre où était passé son argent.
Une lettre de la banque est enfin arrivée, trois semaines après la première demande. Elle tenait en quelques lignes sèches. Le livret avait été clôturé pour inactivité, et les sommes transférées conformément à la réglementation. Aucun montant, aucune explication sur le destinataire. Sophie a relu la lettre trois fois, debout dans l'entrée, son manteau encore sur le dos. Transférées où, a-t-elle murmuré. Elle a décroché le téléphone, mais il était déjà dix-neuf heures passées et le service client ne répondait plus.
« Le compte n'existe plus chez nous, madame, je suis désolée, je ne peux pas vous en dire davantage. »
L'argent n'avait pas disparu, il dormait à la Caisse des dépôts
C'est une collègue de bureau, Nadia, qui a donné la clé le lendemain à la pause café. Sa propre mère avait vécu la même histoire avec une assurance-vie oubliée. Elle a expliqué qu'un compte sans aucun mouvement ni aucun contact du titulaire pendant dix ans est considéré comme inactif. La banque doit alors le clôturer et transférer l'argent à la Caisse des dépôts et consignations. L'argent n'est ni perdu ni confisqué, il change simplement de gardien.
Le soir même, Sophie s'est installée avec son père devant l'ordinateur. Nadia lui avait indiqué le site public Ciclade, géré par la Caisse des dépôts, qui permet de rechercher ces sommes. Ils ont rempli le formulaire avec le nom de Roger, sa date de naissance et le nom de la banque. La recherche était gratuite, sans intermédiaire, sans frais cachés. Au bout de quelques minutes, une ligne est apparue à l'écran, avec le nom de la banque et l'année du transfert.
Roger s'est penché vers l'écran, les lunettes au bout du nez. Ils ne m'ont donc rien volé, a-t-il dit à voix basse, presque déçu de ne pas avoir de coupable. Le transfert avait eu lieu en 2016, après des années de silence total sur le livret. La banque avait bien envoyé des courriers, mais à l'ancienne adresse, celle d'avant le déménagement. Personne n'avait répondu, et la mécanique s'était déroulée exactement comme prévu par la loi. Sophie a ri nerveusement, soulagée et un peu agacée à la fois.
Une demande en ligne, quelques semaines, et un virement inattendu
La demande de restitution s'est faite sur le même site, en joignant une pièce d'identité, un justificatif de domicile et la photo du livret. Sophie avait gardé ses doutes jusqu'au bout. Pourtant, quelques semaines plus tard, Roger a reçu un message confirmant le versement. Un peu plus de trois mille euros sont arrivés sur son compte courant. Il a appelé sa fille aussitôt, la voix enjouée, pour lui annoncer qu'il offrait le restaurant à toute la famille.
Ce que Sophie retient, c'est surtout le délai. Les sommes transférées à la Caisse des dépôts restent réclamables pendant vingt ans environ, au total, avant de revenir définitivement à l'État. Pour Roger, il restait de la marge, mais elle pense à toutes les familles qui ne retrouvent jamais le carton. Elle a d'ailleurs lancé une recherche pour sa mère décédée, et pour elle-même, par simple curiosité. Rien pour sa mère, mais un vieux compte épargne logement de ses vingt ans, avec quatre-vingts euros dessus.
Depuis, Roger a fait le tour de ses papiers avec un sérieux nouveau. Il a appelé chaque organisme, vérifié ses adresses, fait un petit mouvement sur son livret actuel. Je ne laisse plus rien dormir sans le regarder une fois par an, a-t-il expliqué à ses petits-enfants. Le livret bleu de 1987, lui, est resté sur l'étagère du salon, posé contre une photo de famille. Il ne vaut plus rien en banque, mais Roger refuse catégoriquement qu'on le jette, par principe et par souvenir.
« Au début, j'ai vraiment cru qu'on nous avait pris cet argent, alors qu'il attendait juste qu'on vienne le chercher. »
- Après dix ans sans mouvement ni contact, un compte inactif est clôturé et son argent part à la Caisse des dépôts.
- La recherche se fait gratuitement sur le site public Ciclade, sans passer par un intermédiaire payant.
- Les sommes restent réclamables pendant vingt ans au total avant de revenir définitivement à l'État.
- Prévoir une pièce d'identité, un justificatif de domicile et, si possible, un ancien relevé ou livret.
- Signaler chaque changement d'adresse à toutes ses banques et assurances, même pour les comptes oubliés.
- Faire au moins un petit mouvement ou un contact par an sur chaque compte d'épargne qui dort.
Suivi de l'histoire
- 7 Oct 2026Elle écrit chaque lundi quinze tâches sur un carnet à spirale : chaque vendredi soir, il en reste huit, toujours les mêmes, barrées nulle part
- 7 Oct 2026Elle pense que son vieux tableau électrique lâche chaque soir de novembre : l’électricien venu le remplacer repart sans toucher un seul fil
- 7 Oct 2026Elle ne dort plus depuis que son voisin a posé une pompe à chaleur : il répète qu’elle est « dans les normes »
- 7 Oct 2026Blocage des lycées : pourquoi la journée de grève du 6 octobre pourrait marquer le début d’une convergence des luttes
- 7 Oct 2026Ils louent leur camping-car à un couple de Belges pour trois semaines : au retour, une rayure de deux mètres et un assureur qui ne répond plus
- 7 Oct 2026Blocus des lycées le 6 octobre : manifestations à Nice, Toulon et Draguignan, cours en distanciel dans 28 établissements azuréens