Ne manquez aucune actuSuivez-nous sur Google News
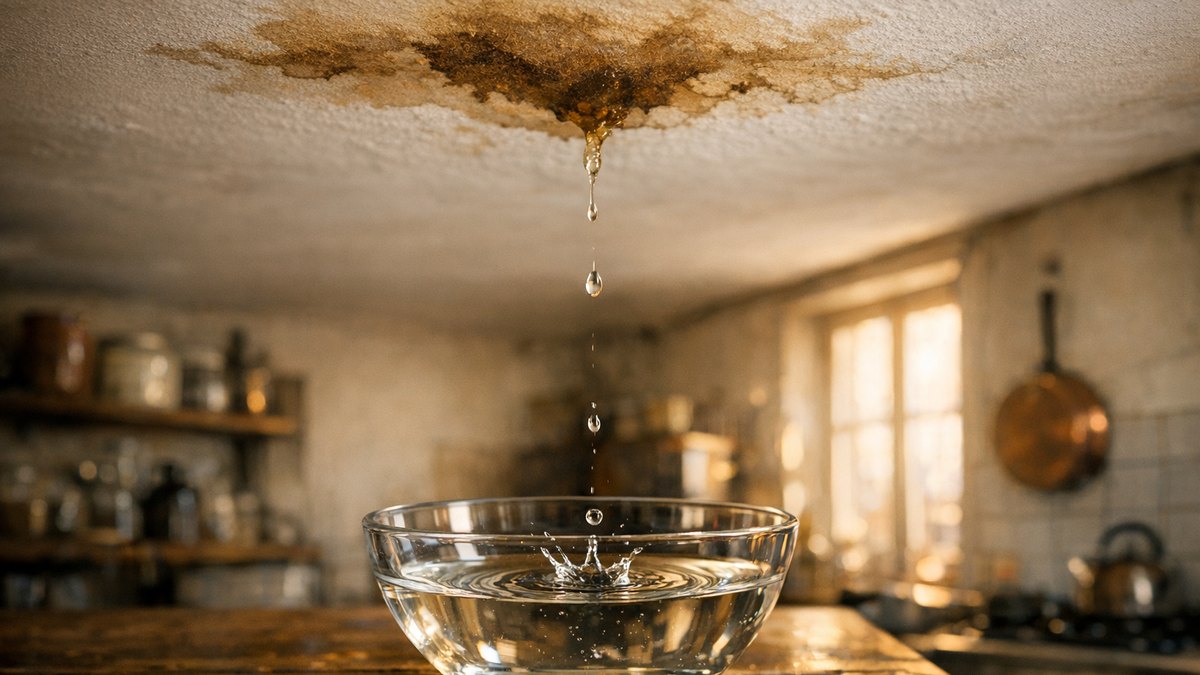
Il était sept heures dix, un mardi de novembre, et la bouilloire commençait à siffler dans la petite cuisine de la rue d'Austerlitz. Nadine a levé les yeux pour attraper une tasse sur l'étagère. Une goutte est tombée sur son poignet, tiède, presque douce. Au-dessus d'elle, juste à côté du plafonnier, une auréole brune dessinait une carte qu'elle n'avait jamais vue.
Vingt ans de calme sous les toits de la Croix-Rousse
Nadine a cinquante-huit ans et elle habite ce deux-pièces lyonnais depuis presque vingt ans. Elle l'a acheté après son divorce, avec un petit crédit qu'elle a fini de rembourser il y a trois ans. Elle travaille comme secrétaire médicale dans un cabinet du quatrième arrondissement, à dix minutes à pied. Son appartement est au troisième étage d'un immeuble canut, avec de grandes fenêtres et des plafonds hauts de presque quatre mètres. Elle aime ces volumes, même si l'hiver coûte cher en chauffage. Elle connaît chaque fissure, chaque latte qui craque, chaque bruit de tuyau dans les murs anciens.
Au-dessus vit Thomas, un jeune ingénieur arrivé deux ans plus tôt avec sa compagne. Ils se croisent dans l'escalier, échangent quelques mots sur la météo ou les travaux du quartier. Une fois, Thomas lui a monté ses courses quand elle s'était foulé la cheville. Le genre de voisin dont on se dit qu'on a de la chance. Les copropriétaires se réunissent une fois par an, le syndic est lointain mais correct, et personne ne se dispute vraiment. Dans l'immeuble, chacun mène sa vie sans déranger les autres, et cette discrétion tranquille convient parfaitement à Nadine.
Ce matin-là, elle n'a donc pas paniqué tout de suite. Elle a posé un saladier sous la goutte, éteint la bouilloire et regardé la tache avec attention. Le plâtre semblait légèrement bombé, comme une joue gonflée. Elle s'est dit qu'il devait s'agir d'une petite fuite, un joint fatigué ou une machine à laver qui débordait. Rien de bien grave, pensait-elle, Thomas allait arranger ça dans la journée. Elle a enfilé son manteau, attrapé ses clés et décidé de monter frapper chez lui avant de partir travailler, avec la certitude tranquille que tout se réglerait entre voisins.
Elle décide de passer directement par l'assureur du voisin
Thomas a ouvert en tee-shirt, les cheveux encore mouillés de la douche. Quand elle a parlé de la tache, il a blêmi et filé dans sa salle de bains. Sous la baignoire, le flexible du mitigeur suintait depuis visiblement plusieurs jours. Il a coupé l'arrivée d'eau, s'est excusé trois fois et a promis d'appeler un plombier dans la matinée. Puis il a sorti son téléphone pour lui donner le nom de son assurance habitation. C'est chez moi que ça fuit, c'est mon assureur qui doit payer, a-t-il dit avec une sincérité désarmante.
Nadine a trouvé cela logique, et franchement rassurant. Dans son esprit, la règle était simple : celui qui cause le dégât répare, ou plutôt son assurance répare. Elle n'avait aucune envie de déclarer un sinistre chez son propre assureur, de voir sa cotisation augmenter ou de payer une franchise pour une faute qui n'était pas la sienne. Elle a noté le numéro de contrat de Thomas sur un post-it jaune. Ils ont rempli ensemble, sur le palier, un constat amiable de dégât des eaux qu'il avait trouvé dans un tiroir.
Toute la journée au cabinet, elle a pensé à son plafond entre deux rendez-vous. À la pause déjeuner, elle a appelé une amie, Sylvie, qui avait vécu un sinistre semblable à Villeurbanne quelques années plus tôt. Sylvie lui a vaguement parlé de papiers, d'experts, de délais interminables. Nadine l'a écoutée distraitement, convaincue que son cas était plus simple. Le responsable était identifié, coopératif, assuré. Le soir, elle a photographié la tache sous tous les angles avec son téléphone, comme on garde une preuve, puis elle a préparé ses arguments pour l'appel du lendemain.
« C'est chez moi que ça fuit, c'est mon assureur qui doit payer, c'est évident pour moi. »
Au téléphone, une phrase polie qui ne colle pas
Le lendemain matin, elle a composé le numéro de l'assureur de Thomas depuis sa cuisine, le saladier toujours posé sur le carrelage. Après dix minutes de musique d'attente, une conseillère aimable a pris son appel. Nadine a tout expliqué, la goutte, le flexible, le constat signé, le numéro de contrat. La conseillère a écouté sans l'interrompre. Puis elle a posé une seule question : quel était le montant approximatif des dégâts chez elle. Nadine a hésité, parlé d'un plafond à refaire, peut-être d'un peu de peinture sur un mur.
La réponse est tombée, calme et presque mécanique. Madame, pour votre logement, il faut vous adresser à votre propre assureur. Nadine a cru avoir mal compris et a répété que la fuite venait d'au-dessus, pas de chez elle. La conseillère a confirmé, sans s'agacer, qu'elle ne pouvait pas ouvrir de dossier pour ses dommages à elle. Elle a ajouté quelques mots sur une convention entre assureurs, que Nadine n'a pas retenus. Elle a raccroché avec l'impression étrange d'avoir été poliment éconduite par quelqu'un qui récitait une règle apprise par cœur.
Sur le moment, elle a mis cette réponse sur le compte d'une conseillère mal formée, ou d'une compagnie qui cherchait à gagner du temps. On connaît tous ça, ces standards qui renvoient vers un autre service, puis vers un autre encore. Elle s'est dit qu'elle rappellerait plus tard, qu'elle tomberait sur quelqu'un de plus compétent. Le soir même, elle en a parlé à Thomas dans l'escalier. Il a haussé les épaules, gêné, et promis de relancer de son côté. Ni l'un ni l'autre n'imaginait que cette phrase polie contenait déjà toute la réponse à leur problème.
Trois appels, deux mails et une tache qui s'agrandit
Les jours suivants, l'auréole a continué à s'étendre malgré la fuite coupée. Le plâtre séchait lentement, en dessinant des cernes jaunâtres de plus en plus larges. Un matin, un morceau de peinture s'est détaché et a atterri sur la table du petit-déjeuner. Nadine a rappelé l'assureur de Thomas, puis une deuxième fois, en exigeant un responsable. Chaque fois, on lui a répété la même chose, avec des mots légèrement différents. Elle a envoyé deux mails, recommandés par une collègue, qui sont restés sans autre réponse qu'un accusé de réception automatique.
Elle a fini par appeler son syndic, persuadée que la copropriété avait son mot à dire. L'assistante lui a expliqué que le flexible appartenait aux parties privatives de Thomas, et que l'immeuble n'était pas concerné. Puis elle a ajouté, d'un ton las : vous avez appelé votre assurance à vous, j'imagine. Nadine a senti la colère monter. Je paie depuis vingt ans pour ne jamais rien déclarer, et c'est moi qui devrais m'en occuper, a-t-elle lâché en raccrochant. Elle a dormi mal cette nuit-là, les yeux fixés sur le plafond.
Soyons honnêtes, elle repoussait aussi cet appel par crainte. Elle redoutait la franchise, une hausse de cotisation, peut-être même une résiliation, comme elle l'avait lu sur un forum. Elle s'imaginait devoir avancer de l'argent et attendre des mois un remboursement hypothétique. Sylvie, rappelée en renfort, a fini par lui dire de cesser de se battre contre des moulins. Appelle ton assureur, c'est lui qui gère, c'est comme ça maintenant, a-t-elle insisté. Au bout de dix jours de résistance, Nadine a sorti son contrat d'habitation du classeur bleu rangé dans l'entrée.
« Je paie depuis vingt ans pour ne jamais rien déclarer, et c'est moi qui devrais m'en occuper. »
Ce n'était pas une mauvaise volonté, c'était une règle
Le conseiller de sa propre compagnie s'appelait Karim, et il a ouvert le dossier en moins de cinq minutes. Quand elle a raconté son marathon téléphonique, il a souri au bout du fil. Il lui a expliqué l'existence de la convention IRSI, signée entre les assureurs et en vigueur depuis juin 2018. Pour les dégâts des eaux dont le montant reste sous 5 000 euros hors taxes par local, c'est l'assureur de l'occupant du logement sinistré qui prend en charge le dossier. Peu importe que la fuite vienne du voisin, du toit ou d'une canalisation commune.
Nadine a mis quelques secondes à mesurer ce qu'elle venait d'entendre. Tout ce qu'elle avait vécu comme un refus n'était qu'une application stricte de cette règle. L'assureur de Thomas n'avait pas cherché à se défausser, il n'avait simplement pas le droit de gérer ses dommages à elle. Karim a précisé que les compagnies se règlent ensuite entre elles, selon leurs propres barèmes, sans que l'occupant ait à s'en mêler. Dans votre cas, vous n'êtes pas responsable, donc pas de malus lié à ce sinistre, a-t-il ajouté, en parlant de son contrat à elle.
Il lui a expliqué aussi la suite concrète. Au-dessus de 1 600 euros hors taxes, un expert unique serait mandaté par son assureur pour évaluer l'ensemble. En dessous, son assureur pourrait indemniser sur la base d'un devis et de ses photos. Dans les deux cas, la recherche de fuite dans l'immeuble relevait, elle aussi, de règles précises de la convention. Nadine a pris des notes sur le dos d'une enveloppe, un peu honteuse d'avoir perdu dix jours. Je me suis battue contre la mauvaise porte depuis le début, a-t-elle soupiré, presque amusée.
Un plafond repeint et une leçon rangée dans le classeur bleu
Trois semaines plus tard, un plâtrier est venu gratter, enduire et repeindre le plafond de la cuisine. Le devis s'élevait à un peu plus de mille deux cents euros, largement sous le seuil de la convention. Son assureur l'a indemnisée sur facture, après déduction de la franchise prévue à son contrat, une somme qu'elle connaissait désormais par cœur. Thomas, de son côté, a fait remplacer son flexible et réglé son plombier. Il est descendu avec une bouteille de vin pour s'excuser une dernière fois, et ils ont fini par en rire ensemble.
Ce qui reste à Nadine, c'est surtout le temps perdu et l'énergie gaspillée. Dix jours de colère, d'appels et de nuits courtes, alors qu'un seul coup de fil aurait suffi. Elle raconte désormais l'histoire à ses collègues et à ses voisins, persuadée que beaucoup ignorent encore cette règle. Dans l'immeuble, une voisine du deuxième lui a avoué avoir vécu exactement la même errance l'année précédente. Personne ne nous explique ça quand on signe un contrat, dit-elle, alors que c'est la première chose qu'on devrait savoir en copropriété.
Elle a rangé le constat, les photos et la facture du plâtrier dans le classeur bleu, à côté de son contrat. Elle a aussi noté, sur une fiche bristol, les gestes qui lui auraient évité tant de détours. Son conseil à ceux qui découvrent une tache au plafond tient en peu de mots : couper l'eau en montant chez le voisin, remplir le constat, puis appeler son propre assureur. Le plafond de sa cuisine est redevenu blanc et lisse. Parfois, le matin, en attendant la bouilloire, elle lève encore les yeux, juste pour vérifier.
« Je me suis battue contre la mauvaise porte depuis le début, sans même le savoir. »
- Faire couper l'arrivée d'eau à la source de la fuite le plus vite possible.
- Photographier les dégâts sous plusieurs angles dès leur découverte.
- Remplir un constat amiable de dégât des eaux avec le voisin concerné.
- Déclarer le sinistre à son propre assureur habitation, dans les cinq jours ouvrés.
- Sous 5 000 euros hors taxes, la convention IRSI confie le dossier à l'assureur de l'occupant sinistré.
- Conserver devis, factures et échanges écrits dans un même dossier.
Suivi de l'histoire
- 8 Oct 2026Il range son camping-car sous un hangar d’Auvergne pour l’hiver : en avril, la batterie cellule ne tient plus une seule nuit
- 8 Oct 2026Il dépose sa Clio pour une simple vidange dans un garage de Toulouse : à la caisse, une facture de 640 euros pour des pièces jamais demandées
- 8 Oct 2026Elle guette depuis septembre un aspirateur affiché à moins 40 % à Grenoble : le prix barré sur l’étiquette n’a jamais été pratiqué par le magasin
- 8 Oct 2026Il plante une haie de thuyas à un mètre de sa clôture en 2009 : quinze ans plus tard, le nouveau voisin exige qu’il les arrache
- 8 Oct 2026Elle fait tourner son lave-linge acheté à Dijon quatorze mois plus tôt : le vendeur lui tend un devis de réparation à 180 euros
- 8 Oct 2026Ils ouvrent leur avis d’impôt un matin de juillet à Niort : leur fille étudiante a déclaré seule, et la facture a grimpé de 640 euros