Ne manquez aucune actuSuivez-nous sur Google News
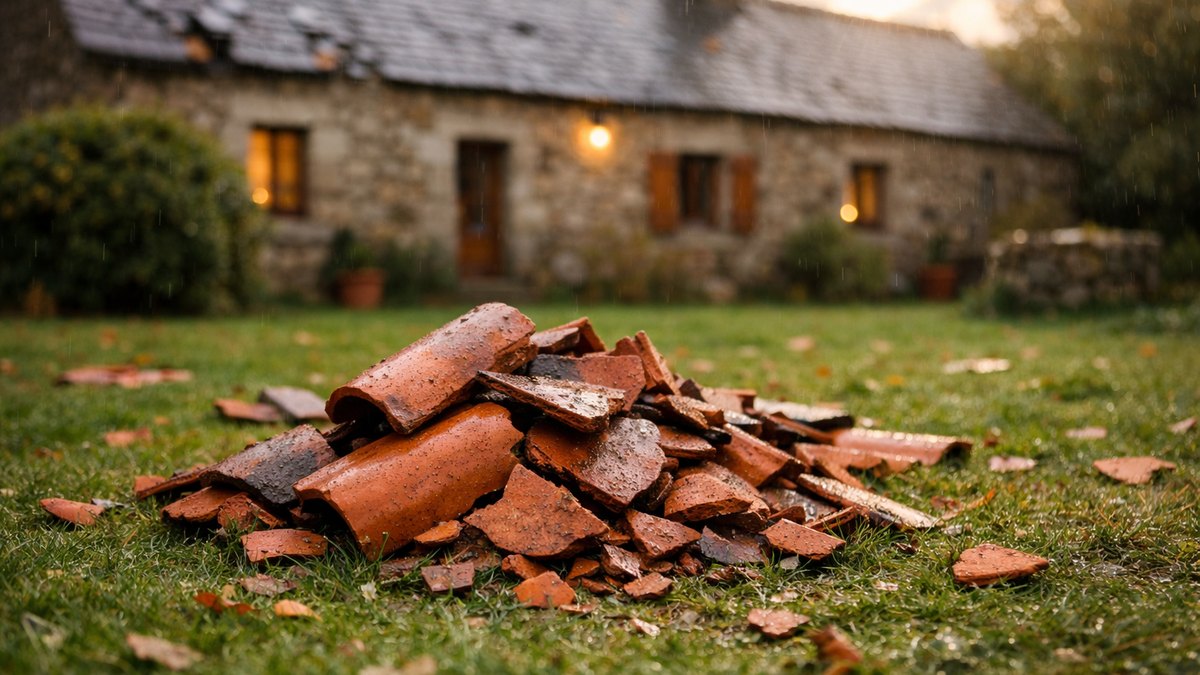
Il était un peu plus de six heures, ce mardi d'octobre, quand Yannick a poussé la porte de la cuisine. Le vent avait cessé d'un coup, laissant derrière lui une odeur d'herbe mouillée et de goémon. Sur la pelouse, entre le portique des petits et la haie de troènes, une dizaine de tuiles brisées luisaient sous la pluie fine.
Une maison de granit où rien ne bougeait depuis vingt ans
Yannick a cinquante-huit ans et travaille comme technicien dans une coopérative agricole des Côtes-d'Armor. Avec Maëlle, infirmière à l'hôpital de Saint-Brieuc, il a acheté cette longère en 2004, à quelques kilomètres de la baie. Les murs de granit sont épais, la charpente a été refaite par l'ancien propriétaire, et la toiture n'a jamais posé de problème. Chaque hiver, les tempêtes passent sur la côte, secouent les volets, couchent les poubelles, puis s'éloignent vers la Manche. Le couple a fini par ne plus y prêter vraiment attention.
Leurs habitudes sont simples et presque immuables. Le samedi matin, Yannick fait le tour du jardin, vérifie les gouttières, ramasse les branches tombées sous le grand chêne. Maëlle tient les comptes dans un classeur bleu rangé sur l'étagère du salon, avec les factures, les contrats et les relevés de la banque. Leurs deux petits-enfants viennent souvent le mercredi, et le portique installé au fond du terrain reste la principale source d'inquiétude de la maison. On connaît tous ce genre de tranquillité qui s'installe sans qu'on la remarque vraiment.
Dans ce classeur bleu, il y a aussi le contrat d'assurance habitation, souscrit en même temps que le prêt immobilier. Maëlle le renouvelle chaque année sans le relire, comme la plupart des gens. La cotisation a grimpé doucement, mais la maison est bien couverte, pensent-ils, puisqu'elle n'a jamais connu de sinistre. Yannick répète volontiers qu'une maison en granit, en Bretagne, c'est fait pour durer trois siècles. Dans le quartier, les voisins partagent cette confiance tranquille, et personne n'imagine qu'une simple nuit de vent pourrait changer quoi que ce soit.
Un contrat moins cher signé pour de très bonnes raisons
Deux ans plus tôt, un conseiller de leur banque leur avait proposé de faire baisser la facture. La cotisation dépassait alors les sept cents euros par an, et le couple venait de financer le changement de la chaudière. Maëlle avait accepté un rendez-vous un jeudi soir, après sa garde, fatiguée mais décidée à faire des économies. Le conseiller avait présenté une formule plus légère, avec une franchise plus élevée et quelques options retirées. Sur le papier, la garantie tempête figurait toujours en bonne place, en caractères gras, juste après l'incendie.
Elle se souvient d'avoir demandé si les dégâts du vent étaient bien couverts, précisément à cause de la proximité de la mer. Le conseiller avait hoché la tête sans hésiter et tourné la page pour passer aux dépendances. Il y avait des conditions générales de plus de cinquante pages, qu'elle avait emportées sans les ouvrir. Soyons honnêtes, qui lit vraiment ces documents jusqu'au bout un jeudi soir. Le nouveau contrat faisait gagner près de cent soixante euros par an au ménage, ce qui n'était pas rien pour eux.
Yannick avait approuvé le changement le soir même, en lisant la première page au-dessus de son assiette de soupe. Pour lui, l'essentiel restait de pouvoir être indemnisé si un arbre tombait sur la maison ou si le toit s'envolait. Tant que le mot tempête apparaissait quelque part, le reste lui paraissait une affaire de juristes. Le couple a signé, rangé le contrat dans le classeur bleu et oublié l'affaire. Aucun des deux n'avait remarqué la petite ligne, page trente-deux, qui précisait les circonstances exactes du déclenchement de cette garantie.
« Ma maison a pris la rafale comme une voile, et les autres ont juste regardé passer le vent. »
Une nuit agitée qui ne ressemblait à aucune grande tempête
La nuit du sinistre, rien n'annonçait un phénomène exceptionnel à la radio ou à la télévision. Les prévisions évoquaient un coup de vent passager sur le littoral, sans vigilance particulière pour le département. Vers deux heures du matin, Maëlle a été réveillée par un claquement sec, suivi d'un roulement sur le toit. Elle a cru à une branche du chêne, s'est levée pour regarder par la fenêtre, puis s'est recouchée. Le vent sifflait dans la cheminée, mais elle avait connu bien pire durant ses vingt hivers dans la maison.
Le lendemain, face aux tuiles éparpillées, Yannick a d'abord pensé à un simple accident localisé. Une seule rafale, très brève, s'était engouffrée sous le rebord du toit côté ouest, là où la maison est la plus exposée. Il a compté onze tuiles cassées et repéré un trou béant près de la souche de cheminée. Dans le grenier, une tache sombre s'étendait déjà sur la laine de verre. Il a posé une bâche en urgence avec l'aide de son voisin Gwenaël, un ancien couvreur à la retraite.
Ce qui l'a frappé, sur le moment, c'est que les autres maisons de la rue semblaient intactes. Chez Gwenaël, pas une ardoise n'avait bougé, et la maison d'en face n'avait perdu qu'un pot de fleurs. Ma maison a pris la rafale comme une voile, et les autres ont juste regardé passer le vent, a-t-il raconté plus tard. Ce détail, il l'a noté sans s'en soucier, persuadé que seul comptait le dommage chez lui. Il a pris des photos, puis appelé l'assureur depuis la cuisine, avant même de partir au travail.
Trois semaines d'attente avant une lettre de deux lignes
La déclaration s'est faite sans difficulté, par téléphone, auprès d'une conseillère aimable et rassurante. Maëlle a envoyé les photos, le devis du couvreur, qui s'élevait à trois mille quatre cents euros, et une description de la nuit. On lui a promis un retour rapide, peut-être la visite d'un expert. Les jours ont passé, puis une semaine, puis deux, avec la bâche qui claquait à chaque coup de vent. Yannick montait régulièrement au grenier vérifier que la tache ne s'agrandissait pas sous les combles.
Trois semaines plus tard, une lettre est arrivée dans la boîte, un samedi matin, entre deux prospectus du supermarché. Le refus tenait en quelques phrases sèches, sans formule de politesse superflue. Selon l'assureur, la station météorologique de référence n'avait pas enregistré de vent supérieur à cent kilomètres par heure cette nuit-là. La garantie tempête ne pouvait donc pas être mobilisée. J'ai relu la lettre trois fois en me demandant si on parlait bien de notre maison, se souvient Maëlle.
Le couple a d'abord rappelé la plateforme, puis le conseiller bancaire qui avait vendu le contrat. Celui-ci a reconnu, gêné, que cette clause existait bien dans la formule allégée. Yannick a tenté de faire valoir les tuiles cassées, le trou dans le toit, la bâche, comme si l'évidence suffisait. On lui a répondu poliment que les dégâts n'étaient pas contestés, mais que les conditions du contrat n'étaient pas réunies. Le soir, il a sorti le classeur bleu et cherché la fameuse page trente-deux, une lampe torche à la main.
« J'ai relu la lettre trois fois en me demandant si on parlait bien de notre maison. »
Ce n'était pas la vétusté, c'était un seuil de vent
La clause était bien là, rédigée dans une langue précise et froide. La garantie tempête jouait si le vent dépassait cent kilomètres par heure, ou si plusieurs bâtiments de bonne construction étaient endommagés dans la commune ou les communes voisines. Yannick avait toujours cru qu'un refus viendrait d'un défaut d'entretien ou d'une toiture trop ancienne. Ce n'était ni l'un ni l'autre. Le problème tenait à un chiffre relevé ailleurs, sur un mât planté à plusieurs kilomètres de chez lui, dans un champ dégagé.
C'est Gwenaël, le voisin couvreur, qui a remis le dossier en mouvement autour d'un café. Il avait vu ce genre de situation des dizaines de fois au cours de sa carrière sur la côte. Une station de référence ne mesure pas forcément ce qui se passe dans une rue exposée au vent de mer, a-t-il expliqué. Il leur a conseillé de demander une attestation officielle à Météo-France, qui détaille les rafales mesurées dans le secteur le jour du sinistre. Un document payant, mais beaucoup plus précis qu'un simple relevé consulté par l'assureur.
Maëlle a fait la demande en ligne le soir même, et s'est mise en parallèle à interroger le voisinage. Elle a découvert qu'une grange avait perdu une partie de sa couverture à deux kilomètres, et qu'un hangar avait été touché dans la commune d'à côté. Une mairie voisine recensait aussi plusieurs déclarations. L'attestation, arrivée une dizaine de jours plus tard, mentionnait une rafale proche du seuil sur le littoral, plus forte que la valeur retenue initialement. Avec ces éléments, le couple a renvoyé un courrier recommandé à l'assureur.
Un toit réparé et un classeur bleu enfin relu ligne à ligne
La réponse est arrivée six semaines après le premier refus, et elle était cette fois favorable. Au vu des sinistres constatés sur d'autres bâtiments du secteur et de l'attestation météorologique, l'assureur acceptait de réexaminer le dossier. Le remboursement a été versé, déduction faite d'une franchise de trois cents euros que le couple avait choisie en signant la formule allégée. Le couvreur est passé un mardi de décembre, sous un ciel enfin dégagé. La tache du grenier, elle, a nécessité de remplacer une partie de l'isolant.
Yannick en garde une amertume tenace, mais surtout une leçon qu'il répète à qui veut l'entendre. On croit être assuré contre le vent, alors qu'on est assuré contre un certain vent, mesuré à un certain endroit, résume-t-il. Le couple a calculé que l'économie réalisée sur deux ans ne couvrait même pas le coût de l'isolant abîmé. Maëlle a depuis relu tout le contrat, crayon en main, et a pris rendez-vous pour comparer d'autres formules. Elle a aussi parlé de l'affaire à ses collègues, dont plusieurs ignoraient totalement l'existence de ce seuil.
Dans la rue, les voisins ont commencé à ressortir leurs propres contrats, par curiosité ou par inquiétude. Gwenaël a fait le tour de quelques toitures pour repérer les tuiles fragiles côté ouest. Le classeur bleu, lui, a retrouvé sa place sur l'étagère, avec une nouvelle chemise intitulée tempête, contenant photos, attestation et copies des courriers. Maëlle y a glissé une feuille manuscrite, la liste des réflexes qu'elle aurait aimé connaître le matin où les tuiles jonchaient la pelouse. La voici, telle qu'elle l'a recopiée pour ses enfants.
« On croit être assuré contre le vent, alors qu'on est assuré contre un certain vent, mesuré à un certain endroit. »
- Chercher dans son contrat le seuil de vent exigé, souvent fixé à 100 km/h, pour la garantie tempête.
- Vérifier si la garantie joue aussi quand plusieurs bâtiments de la commune ou des communes voisines sont touchés.
- Photographier les dégâts immédiatement et protéger le toit avec une bâche avant la déclaration.
- Demander une attestation officielle à Météo-France sur les rafales mesurées le jour du sinistre.
- Recenser les dégâts chez les voisins et auprès de la mairie pour appuyer le dossier.
- Contester un refus par lettre recommandée, en joignant attestation, photos et témoignages.
Suivi de l'histoire
- 15 Oct 2026Il prête sa voiture à son fils de 19 ans pour la Toussaint : après un accrochage de parking, l’assureur lui retient 1 500 euros
- 15 Oct 2026Ils achètent une maison près de Mâcon bordée de thuyas : le voisin exige qu’ils coupent un mètre de haie avant l’hiver
- 15 Oct 2026Il commande un robot cuiseur à moins 40 % un soir de vente flash : une semaine plus tard, il découvre que le prix barré n’a jamais existé
- 15 Oct 2026Elle lance le programme éco de son lave-vaisselle neuf à Tours : l’écran affiche 3 h 50 et elle appelle aussitôt le vendeur
- 15 Oct 2026Il ramasse dix tuiles dans son jardin près de Saint-Brieuc : son assureur refuse de payer, la station météo n’a relevé que 94 km/h, vous lisez
- 15 Oct 2026Il fête son départ à la retraite dans un atelier de Reims : sa demande déposée le soir même lui coûte un mois entier de pension