Ne manquez aucune actuSuivez-nous sur Google News
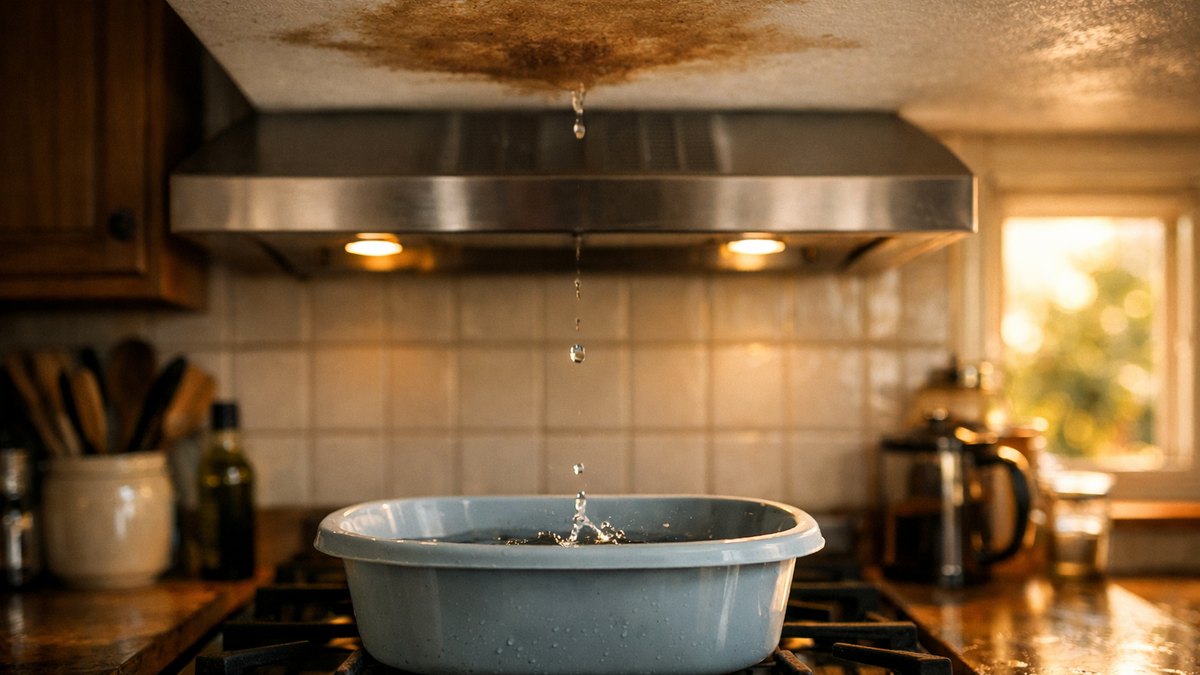
Il était sept heures dix, un mardi de février, et la bouilloire commençait tout juste à siffler dans la petite cuisine du quartier Zola. Claire a levé les yeux en attrapant sa tasse. Au-dessus de la hotte, une auréole brune, large comme une assiette, s'était dessinée pendant la nuit. Une goutte s'est détachée du plâtre et a claqué sur la plaque.
Un appartement au deuxième étage, choisi pour sa lumière
Claire a cinquante-quatre ans et travaille comme secrétaire médicale dans un cabinet de radiologie près de la gare. Elle loue depuis neuf ans ce trois-pièces au deuxième étage d'un immeuble des années soixante, dans le quartier Zola, à Nantes. Elle l'avait choisi pour la lumière du matin, qui entre par la fenêtre de la cuisine et tombe pile sur la table en formica. Elle aime ce moment, avant de partir, quand l'immeuble est encore silencieux et que les radiateurs cliquettent doucement.
Ses voisins, elle les connaît surtout par les bruits. Au-dessus vit Thomas, un trentenaire qui répare des vélos et rentre tard, la musique toujours un peu trop forte le vendredi soir. Ils se saluent dans l'escalier, échangent parfois deux mots sur la chaudière collective ou sur le local poubelles. Rien de plus, rien de moins, une cohabitation tranquille comme il en existe des milliers dans les immeubles de la ville. Jamais un conflit, jamais une réclamation, juste une politesse un peu distraite entre gens pressés.
Côté papiers, Claire se pense en règle. Elle a souscrit une assurance habitation dès son emménagement, comme l'exigeait son bail, auprès d'une mutuelle que lui avait conseillée sa sœur. Elle paie ses cotisations par prélèvement, environ seize euros par mois, sans jamais avoir eu besoin de s'en servir. Le contrat dort dans une pochette bleue, rangée au fond du buffet du salon, entre les quittances de loyer et le carnet de santé du chat. Elle ne l'a pas relu depuis sa signature.
Elle frappe chez le voisin, persuadée que tout se réglera entre eux
Ce mardi matin, la première réaction de Claire a été simple et, soyons honnêtes, c'est celle qu'on aurait tous eue. L'eau vient d'en haut, donc le problème vient de chez Thomas. Elle a posé une bassine sur la plaque, enfilé un gilet par-dessus son pyjama et monté l'escalier en chaussons. Elle a frappé trois fois, puis sonné longuement, en entendant derrière la porte un pas lourd et une voix encore endormie.
Thomas a ouvert, les cheveux en bataille, visiblement surpris. Il l'a suivie jusque dans sa cuisine, a regardé l'auréole en se grattant la nuque. Chez lui, il n'avait rien vu, ni flaque, ni carrelage mouillé, ni robinet qui goutte. Il a promis de vérifier sous son évier et derrière sa machine à laver. Il a aussi dit cette phrase qui a rassuré Claire sur le moment : t'inquiète pas, si ça vient de chez moi, mon assurance paiera tout.
Claire est partie travailler l'esprit à peu près tranquille. Pour elle, la logique était évidente et ne demandait aucune vérification. Le responsable paie, l'assurance du responsable s'en charge, et elle n'aurait qu'à attendre qu'un expert passe repeindre son plafond. Elle a même pensé qu'il valait mieux ne pas déranger sa propre mutuelle pour une histoire qui ne la concernait pas vraiment. Elle a pris une photo de la tache avec son téléphone, presque par réflexe, avant de fermer la porte.
« Je montais l'escalier en chaussons, persuadée que tout allait se régler entre voisins en deux jours. »
La tache grandit, et le voisin ne trouve toujours rien
Le soir, en rentrant, Claire a trouvé la bassine à moitié pleine. L'auréole avait doublé de taille et dessinait maintenant une forme de carte de géographie, avec des bords plus foncés. La peinture commençait à cloquer près de la hotte, et une odeur de plâtre humide flottait dans la pièce. Elle a recompté les gouttes, une toutes les quarante secondes environ, régulières comme une horloge. Elle a vidé la bassine, l'a remise en place et a envoyé un message au voisin.
Thomas a répondu tard, un peu agacé. Il avait tout démonté sous son évier, inspecté le joint de sa baignoire, coupé l'arrivée de sa machine à laver. Rien ne fuyait chez lui, assurait-il, en tout cas rien de visible. Il évoquait une canalisation dans le mur, peut-être une colonne commune, peut-être autre chose. Il ajoutait qu'il ne voyait pas pourquoi il déclarerait un sinistre à son assureur sans savoir d'où venait l'eau.
Claire a mal dormi cette nuit-là, réveillée deux fois par le bruit des gouttes dans la bassine. Ce détail, qu'elle avait balayé le matin, prenait soudain toute la place. Si personne ne savait d'où venait la fuite, qui allait payer, et surtout qui allait s'en occuper. Elle a pensé au syndic, au propriétaire, à Thomas, sans savoir dans quel ordre appeler qui. Au petit matin, elle a sorti la pochette bleue du buffet et l'a posée sur la table, sans encore l'ouvrir.
Le syndic, le propriétaire, le voisin : chacun renvoie à quelqu'un d'autre
Le mercredi, depuis la salle de pause du cabinet, Claire a commencé les appels. Le syndic de l'immeuble a pris note, promis d'envoyer un plombier pour vérifier les colonnes communes, mais sans donner de date. Son propriétaire, un retraité installé à La Baule, a répondu poliment qu'en tant que locataire, elle devait d'abord prévenir son assurance. Il lui a demandé de le tenir au courant, sans proposer davantage. Chaque appel finissait de la même façon, par une autre adresse.
Le plombier du syndic est passé le vendredi. Il a ouvert une trappe dans la salle de bains de Thomas et trouvé un raccord fatigué sur l'alimentation de la douche, qui suintait dans la dalle depuis des semaines. Il a changé la pièce en vingt minutes. La fuite était donc bien chez le voisin, et Claire s'est sentie soulagée. Elle est remontée voir Thomas, qui a haussé les épaules en disant qu'il appellerait son assurance dans la semaine.
Une semaine plus tard, rien n'avait bougé. Thomas expliquait que son assureur lui avait demandé des papiers, qu'il attendait, qu'il ne comprenait pas trop la procédure. Le plafond de Claire, lui, avait séché en laissant une large marque jaune et des écailles de peinture sur le sol. Elle a fini par composer le numéro de sa propre mutuelle, presque à contrecœur, persuadée qu'on allait lui répondre que ce n'était pas son affaire. Elle s'est trompée, mais pas dans le sens qu'elle imaginait.
« T'inquiète pas, si ça vient de chez moi, mon assurance paiera tout, je m'en occupe. »
Au téléphone, la conseillère lui explique que le dossier est le sien
La conseillère avait une voix calme et posée. Claire a raconté toute l'histoire, la tache, le voisin, le plombier, le raccord, l'attente. À la fin, la conseillère a posé une seule question : à combien estimait-elle les dégâts. Claire n'en savait rien, peut-être quelques centaines d'euros pour reprendre le plafond et repeindre la cuisine. Alors, a répondu la conseillère, c'est à nous de gérer, et c'est nous qui allons vous indemniser, pas l'assureur de votre voisin.
Claire a d'abord cru à un malentendu et a répété que la fuite venait de chez Thomas. La conseillère lui a expliqué qu'il existe entre assureurs une règle commune, la convention IRSI, pour les dégâts des eaux dans les immeubles. Selon elle, sous 1 600 euros hors taxes de dommages, c'est l'assureur de l'occupant du logement abîmé qui indemnise et qui pilote le dossier. Peu importe qui est responsable de la fuite : ensuite, les assureurs règlent leurs comptes entre eux.
Claire est restée un moment silencieuse, le téléphone collé à l'oreille. Elle venait de perdre dix-huit jours à attendre une démarche qui ne dépendait pas de Thomas. La conseillère lui a demandé de remplir une déclaration de sinistre, de joindre ses photos et, si possible, un constat amiable de dégât des eaux signé avec le voisin. Elle a précisé qu'au-delà de ce seuil, ou pour les dégâts plus lourds, un expert pouvait être mandaté selon d'autres modalités. Mais pour un plafond de cuisine, ce serait simple.
Ce que Claire vérifie désormais avant de frapper à la porte d'en haut
Le constat a été signé le samedi suivant, sur la table de la cuisine, avec Thomas qui s'excusait presque. Un devis de peintre est arrivé quelques jours plus tard : 640 euros pour gratter, enduire et repeindre le plafond. La mutuelle a validé le montant sans visite d'expert. Claire a seulement dû payer la franchise prévue dans son contrat, une somme qu'elle avait totalement oubliée. Le chantier a été fait en une journée, et l'odeur de peinture fraîche a remplacé celle du plâtre humide.
Avec le recul, ce qui la frappe, c'est le temps perdu à attendre la mauvaise personne. Elle répète maintenant que si c'était à refaire, elle aurait appelé sa mutuelle le mardi matin, avant même de monter chez Thomas. Personne ne lui en voulait, personne n'avait mal agi, mais chacun croyait que le dossier appartenait à quelqu'un d'autre. On connaît tous ça : on pense que celui qui a causé le problème doit forcément s'en occuper. Dans son cas, la règle disait exactement l'inverse.
La pochette bleue n'est plus au fond du buffet. Claire l'a rangée dans le tiroir de l'entrée, avec un formulaire de constat amiable vierge glissé dedans. Elle a relu son contrat en entier, noté le montant de sa franchise et le numéro de déclaration de sinistre. Elle en a parlé à sa sœur, qui ignorait aussi tout de cette règle. Et quand Thomas a ramené une bouteille de muscadet pour se faire pardonner, elle lui a dit en riant qu'il n'y avait rien à pardonner, juste un réflexe à apprendre.
« J'ai attendu dix-huit jours que mon voisin bouge, alors que le dossier était chez moi depuis le début. »
- Prévenir son propre assureur habitation dès l'apparition des dégâts, même si la fuite vient d'ailleurs.
- Photographier la tache et les dommages dès le premier jour, avec la date.
- Remplir un constat amiable de dégât des eaux avec le voisin concerné.
- Retenir le seuil de 1 600 euros HT : en dessous, c'est l'assureur de l'occupant abîmé qui indemnise.
- Vérifier le montant de sa franchise dans son contrat avant d'en avoir besoin.
- Prévenir le syndic pour faire rechercher la fuite si son origine est inconnue.
Suivi de l'histoire
- 8 Oct 2026Il achète une perceuse affichée à moins 40 % un samedi matin : dans ses mails, il retrouve le même prix trois semaines plus tôt
- 8 Oct 2026Il quitte son atelier près de Saint-Étienne après quarante-deux ans de travail : en juillet, aucun virement de pension n’apparaît sur son compte
- 8 Oct 2026Elle signe le devis de sa nouvelle chaudière un mardi matin : trois semaines plus tard, l’aide de 9 000 euros est refusée en ligne
- 8 Oct 2026Il roule 70 kilomètres par jour pour son travail à Rodez : au café, un collègue lui parle de 600 euros d’impôt en moins
- 8 Oct 2026Ils emménagent à Pau en juillet, carton après carton, sans rien oublier : en octobre, un gendarme lit leur carte grise et sort son carnet
- 8 Oct 2026Il ignore pendant des semaines le voyant AdBlue de son diesel récent : un matin, le moteur tourne au démarreur mais refuse de repartir