Ne manquez aucune actuSuivez-nous sur Google News
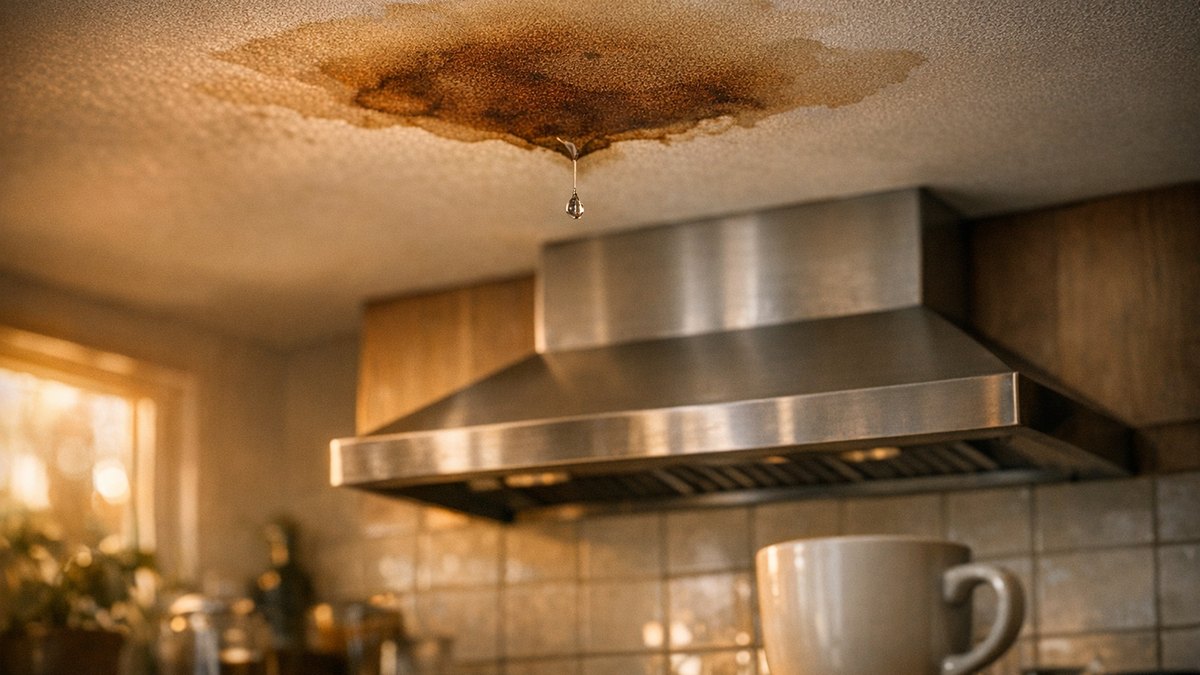
Il était un peu plus de sept heures, ce mardi de novembre, quand Sophie a posé sa tasse sur le plan de travail et levé les yeux. Au-dessus de la hotte, une tache brune s'étalait sur la peinture blanche, en forme de carte mal dessinée. Une goutte s'est détachée, lentement, puis une autre, avec un petit claquement sec sur l'inox.
Un deuxième étage tranquille au cœur de Saint-Cyprien
Sophie, 47 ans, vit depuis neuf ans dans un appartement de trois pièces, au deuxième étage d'un immeuble en briques roses de Saint-Cyprien. Elle est infirmière de nuit à l'hôpital, alors ses matinées ressemblent à des soirées pour les autres. Elle rentre, elle prend un café, elle écoute la radio. Le quartier se réveille sous ses fenêtres, avec les livreurs et les vélos qui filent vers la Garonne. Elle aime ce rythme décalé, cette impression que la ville lui appartient un peu avant tout le monde.
Au-dessus de chez elle habite Gérard, un retraité de la SNCF qui jardine sur son balcon et salue tout le monde dans l'escalier. Ils ne sont pas amis, mais ils se rendent des services, un colis récupéré, une plante arrosée pendant les vacances. L'immeuble compte huit logements, un syndic discret et une gardienne qui passe deux matinées par semaine. Rien n'y bouge vraiment, et c'est précisément ce que Sophie apprécie. En neuf ans, elle n'a jamais eu le moindre souci avec ses voisins ni avec son appartement.
Son contrat d'assurance habitation, elle l'a signé en emménageant, auprès de la banque qui lui a prêté l'argent. Elle paie chaque mois sans y penser, comme on paie l'électricité. Elle serait bien incapable de dire ce qu'il couvre exactement, et soyons honnêtes, peu de gens le savent. Le document dort dans une pochette bleue, quelque part dans le placard de l'entrée, entre les factures et les notices d'appareils. Ce matin-là, elle n'imagine pas encore qu'elle va devoir le relire ligne par ligne.
Elle choisit de frapper chez Gérard plutôt que d'attendre
Sa première idée est la plus naturelle du monde : la fuite vient d'en haut, donc c'est chez Gérard qu'il faut aller. Elle monte l'escalier en chaussons, frappe deux fois, entend des pas traîner. Gérard ouvre en peignoir, inquiet de la voir si tôt. Elle lui explique la tache, les gouttes, la hotte mouillée. Il se gratte la tête, va voir sous son évier, puis derrière son lave-vaisselle, et revient avec une serpillière trempée à la main et un air désolé.
Le flexible d'alimentation de son lave-vaisselle a cédé pendant la nuit, et l'eau s'est infiltrée sous le carrelage. Gérard ferme aussitôt le robinet d'arrêt et s'excuse plusieurs fois. Il lui dit que c'est évidemment de sa faute, qu'il va tout prendre en charge, qu'il a une bonne assurance. Il sort même une carte de son portefeuille avec le nom de sa compagnie et son numéro de contrat. Pour Sophie, l'affaire semble réglée. Le responsable est identifié, il reconnaît les faits, il est assuré.
Ils remplissent ensemble un constat amiable de dégât des eaux, sur la table de la cuisine de Gérard, en buvant un café qu'il a insisté pour préparer. Sophie note le numéro de contrat de son voisin avec soin. Elle se dit qu'en appelant directement son assureur à lui, elle gagnera du temps. Après tout, pourquoi passer par sa propre compagnie, qui n'a rien à voir avec le lave-vaisselle d'un autre ? Le raisonnement lui paraît imparable. Elle redescend, prend une photo du plafond et va se coucher.
« Elle m'a dit d'appeler mon assureur, comme si c'était moi qui avais cassé quelque chose chez lui. »
Au téléphone, une voix polie qui ne veut pas d'elle
Vers quatorze heures, encore un peu engourdie, Sophie compose le numéro de l'assureur de Gérard. Une musique d'attente, deux menus vocaux, puis une conseillère à la voix aimable. Sophie raconte tout, la tache, le flexible, le constat signé. La conseillère l'écoute, tape quelque chose, puis lui demande si elle est elle-même assurée. Oui, bien sûr. Alors, explique la jeune femme, il faut contacter votre propre assureur, c'est lui qui va gérer votre dossier. Sophie croit avoir mal entendu et lui fait répéter.
Elle insiste : ce n'est pas elle qui a causé la fuite, c'est leur client. La conseillère répète, sans s'agacer, que les dommages dans son logement seront pris en charge par sa compagnie. Elle évoque une convention entre assureurs, prononce un sigle que Sophie ne retient pas. Puis elle conclut que Gérard doit simplement déclarer le sinistre de son côté. Sophie raccroche avec la désagréable impression qu'on vient de se débarrasser d'elle, poliment mais fermement, comme on renvoie un client vers le guichet d'à côté.
Le soir, elle en parle à sa sœur au téléphone. Elle m'a dit d'appeler mon assureur, comme si c'était moi qui avais cassé quelque chose, raconte-t-elle, encore piquée. Sa sœur lui suggère que c'est peut-être une manœuvre pour gagner du temps. Sophie regarde son plafond, dont la tache a cessé de grandir mais commence à cloquer. La peinture se soulève par endroits, comme une peau après un coup de soleil. Elle décide de laisser passer la nuit de travail avant de rappeler qui que ce soit.
Entre le syndic, la banque et le voisin, personne ne tranche
Le lendemain, elle tente le syndic, pensant qu'un problème d'immeuble relève de lui. Un assistant lui explique que le flexible appartient à Gérard, que ce sont des parties privatives, et que la copropriété n'est pas concernée. Il lui conseille de voir avec les assurances. Sophie note la phrase, un peu lasse. On connaît tous ça, cette sensation de tourner dans un couloir où chaque porte donne sur une autre. Elle commence à se demander si quelqu'un, quelque part, va finir par repeindre ce plafond.
Gérard, de son côté, a appelé son assureur et reçu exactement la même réponse. Il descend lui en parler, gêné. Ils m'ont dit que pour chez toi, ce n'est pas eux, je ne comprends pas non plus, lui dit-il sur le palier. Il propose même de payer le peintre de sa poche pour en finir. Sophie refuse, elle ne veut pas qu'il perde de l'argent pour une affaire couverte. Mais elle ne sait plus vers qui se tourner, et les gouttes ont laissé une odeur de plâtre humide dans la cuisine.
Elle finit par appeler sa banque, puisque c'est par elle qu'elle a souscrit son contrat. Après vingt minutes d'attente, on la transfère vers le service sinistres de son assureur. Elle s'attend à une nouvelle esquive, à un renvoi vers Gérard. Elle prépare déjà son argumentaire, son numéro de constat, ses photos datées. Le conseiller qui décroche s'appelle Karim. Il prend le temps de tout écouter sans l'interrompre, puis lui pose une question simple : à combien estime-t-elle les dégâts dans son appartement ?
« Ils m'ont dit que pour chez toi, ce n'est pas eux, franchement je ne comprends pas non plus. »
Ce que Karim lui explique change toute la logique
Sophie n'en a aucune idée, peut-être quelques centaines d'euros, un plafond et un peu de hotte. Karim lui explique alors ce que l'assureur de Gérard avait résumé d'un sigle. Depuis le 1er juin 2018, les compagnies appliquent entre elles une convention appelée IRSI, pour les dégâts des eaux et les incendies dans les immeubles. Selon ce texte, c'est l'assureur de l'occupant du logement abîmé qui prend le dossier en main. Peu importe qui est responsable de la fuite.
Il détaille les seuils. Quand les dommages d'un logement ne dépassent pas 1 600 euros hors taxes, l'assureur de l'occupant indemnise directement, sans chercher à se retourner contre la compagnie du voisin. Entre 1 600 et 5 000 euros hors taxes, il reste gestionnaire du dossier et organise une expertise unique, mais il peut ensuite demander le remboursement à l'assureur du responsable. Au-delà, ce sont d'autres règles qui s'appliquent. En clair, la conseillère de la veille ne s'était pas défilée : elle avait simplement suivi les règles.
Sophie reste un moment silencieuse, le téléphone contre l'oreille. Donc depuis le début, c'était vous que je devais appeler, finit-elle par dire. Karim confirme, et ajoute que la déclaration doit en principe se faire dans les cinq jours ouvrés. Elle est encore dans les temps, à un jour près. Il lui demande d'envoyer le constat amiable, les photos et un devis de peintre. Le constat signé avec Gérard, celui qu'elle croyait destiné à l'assureur d'en haut, devient la pièce maîtresse de son propre dossier.
Un plafond repeint et une pochette bleue enfin relue
Elle obtient deux devis d'artisans du quartier, autour de 780 euros pour le plafond et la reprise des murs. Pas besoin d'expert, le montant reste sous le premier seuil. Trois semaines après la goutte sur la hotte, le virement arrive sur son compte, déduction faite de la franchise prévue dans son contrat, soit 150 euros. Elle trouve la retenue un peu amère, puisqu'elle n'y est pour rien. Mais Karim lui avait prévenu que cela dépendait de chaque contrat, et le sien la prévoyait noir sur blanc.
Gérard, lui, a fait sa propre déclaration pour son carrelage et son meuble de cuisine abîmés. Il a changé le flexible, et il a acheté un détecteur de fuite à douze euros qu'il a glissé derrière son lave-vaisselle. Le peintre est passé un jeudi matin, pendant que Sophie dormait dans la chambre du fond. L'odeur de peinture fraîche a remplacé celle du plâtre humide. Je l'aurais su avant, j'aurais gagné deux jours et pas mal de nerfs, dit-elle aujourd'hui, en souriant à moitié.
Le soir même, elle a sorti la pochette bleue du placard de l'entrée et relu son contrat en entier, crayon en main. Elle a noté le montant de sa franchise, le numéro du service sinistres et les délais de déclaration. Elle en a parlé à la réunion de copropriété, où personne, ou presque, ne connaissait la convention. Plusieurs voisins ont avoué qu'ils auraient fait exactement comme elle. Désormais, sur le panneau du hall, une petite affiche rappelle qui appeler quand l'eau traverse un plafond.
« Donc depuis le début, c'était vous que je devais appeler, et personne ne me l'avait dit clairement. »
- Fermer le robinet d'arrêt et couper l'électricité près de la zone mouillée si besoin.
- Remplir un constat amiable de dégât des eaux avec le voisin, même s'il reconnaît sa faute.
- Déclarer le sinistre à son propre assureur, en principe dans les cinq jours ouvrés.
- Photographier les dégâts avec la date et garder les devis d'artisans.
- Vérifier dans son contrat le montant de la franchise et le numéro du service sinistres.
- Contrôler l'état des flexibles du lave-vaisselle et du lave-linge, et envisager un détecteur de fuite.
Suivi de l'histoire
- 8 Oct 2026Il achète une perceuse affichée à moins 40 % un samedi matin : dans ses mails, il retrouve le même prix trois semaines plus tôt
- 8 Oct 2026Il quitte son atelier près de Saint-Étienne après quarante-deux ans de travail : en juillet, aucun virement de pension n’apparaît sur son compte
- 8 Oct 2026Elle signe le devis de sa nouvelle chaudière un mardi matin : trois semaines plus tard, l’aide de 9 000 euros est refusée en ligne
- 8 Oct 2026Il roule 70 kilomètres par jour pour son travail à Rodez : au café, un collègue lui parle de 600 euros d’impôt en moins
- 8 Oct 2026Ils emménagent à Pau en juillet, carton après carton, sans rien oublier : en octobre, un gendarme lit leur carte grise et sort son carnet
- 8 Oct 2026Il ignore pendant des semaines le voyant AdBlue de son diesel récent : un matin, le moteur tourne au démarreur mais refuse de repartir