Ne manquez aucune actuSuivez-nous sur Google News
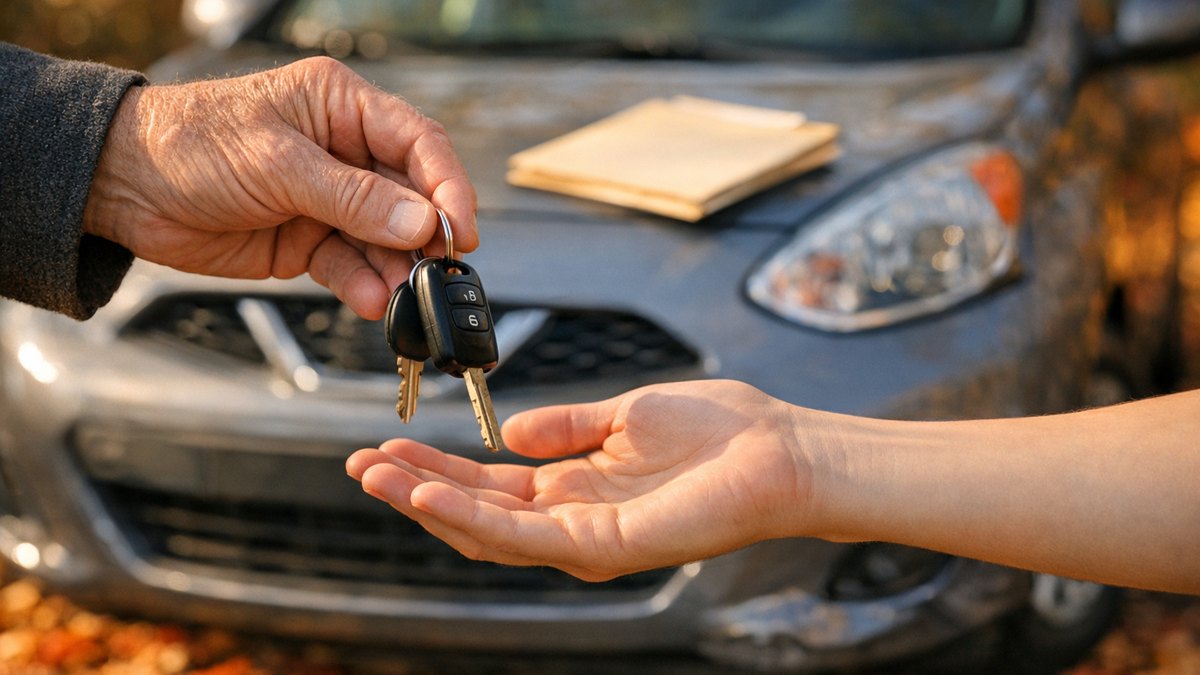
Le moteur de la Clio tournait au ralenti dans l'allée, un samedi matin d'octobre, vers huit heures. Didier frottait le pare-brise avec la manche de son pull, le givre cédait par plaques. Son fils Hugo chargeait un sac de sport dans le coffre en sifflotant. Les clés pendaient au doigt du père, et il les a tendues sans même y penser.
Une maison tranquille, une Clio fidèle et un fils qui grandit
Didier a cinquante-quatre ans et travaille comme technicien de maintenance dans une usine d'emballage près de Limoges. Sa Clio grise, achetée d'occasion il y a six ans, l'emmène chaque matin sur la même départementale bordée de châtaigniers. Il l'entretient lui-même, vidange au printemps, pneus vérifiés avant l'hiver. Sa femme Sylvie a sa propre voiture, une petite citadine, pour son poste à la mairie. Dans le garage, tout est rangé, étiqueté, à sa place depuis des années.
Hugo, leur fils, a dix-neuf ans et suit une première année de BTS à Poitiers. Il a obtenu son permis l'été précédent, du premier coup, après une conduite accompagnée sérieuse. Ses parents en étaient fiers, et Didier racontait volontiers à ses collègues que le garçon conduisait mieux que lui. Pendant l'année scolaire, Hugo prend le train et n'a pas de voiture. Il rentre un week-end sur deux, et ces jours-là la maison se remplit de bruit.
L'assurance de la Clio, Didier ne s'en occupe plus vraiment depuis longtemps. Le contrat est chez le même assureur depuis quinze ans, avec un bonus maximal dont il est assez fier. Il paie ses mensualités sans regarder, comme on paie l'électricité ou l'eau. Soyons honnêtes, on connaît tous ça : le papier vert dans la boîte à gants rassure, et on oublie ce qu'il y a derrière. Pour Didier, être assuré tous risques signifiait être couvert, point final.
Des vacances au ski entre copains et une décision qui semble évidente
Début octobre, Hugo annonce qu'il part une semaine dans les Alpes avec trois amis pour la Toussaint. Un chalet loué à plusieurs, des randonnées, quelques jours de liberté avant les partiels. Le problème, c'est le trajet : aucun des quatre n'a de voiture assez fiable. Le train coûte cher et ne monte pas jusqu'au village. Hugo demande, un peu gêné, si son père accepterait de lui prêter la Clio pour la semaine.
Didier hésite une soirée, puis se dit qu'il peut aller au travail avec le vélo électrique de Sylvie. Après tout, son fils a fait sa conduite accompagnée, il est prudent, il ne boit pas. Il lui donne quelques conseils sur les routes de montagne, les virages en épingle, le frein moteur. Sylvie demande juste s'ils sont bien couverts. Didier répond qu'on est tous risques, qu'il n'y a pas de souci, et la discussion s'arrête là.
À aucun moment il ne pense à appeler son assureur, ni à relire son contrat. Dans son esprit, la voiture est assurée, pas le conducteur. Il se souvient vaguement qu'un ami lui avait prêté sa camionnette pour un déménagement, sans formalité. Le samedi matin, il remplit le réservoir, vérifie la pression des pneus et glisse le constat amiable dans la portière. Puis il regarde la Clio disparaître au bout de la rue, la main levée.
« Ça se répare, ce n'est que de la tôle, ne t'en fais pas pour la voiture. »
Un parking de village, une marche arrière et un poteau mal placé
Le mercredi soir, le téléphone de Didier vibre pendant le dîner. Hugo parle vite, la voix serrée, il précise tout de suite que personne n'est blessé. En sortant d'un parking étroit près d'une supérette, il a reculé contre un poteau, puis touché l'aile d'une camionnette garée derrière. Le propriétaire est arrivé, ils ont rempli le constat ensemble, calmement. Le pare-chocs arrière de la Clio est enfoncé, le feu fendu.
Didier ressent d'abord un soulagement immense, parce qu'il n'a entendu que la voix de son fils en bonne santé. Il le rassure, lui dit que ce sont des choses qui arrivent, que l'assurance est faite pour ça. Ça se répare, ce n'est que de la tôle, ne t'en fais pas pour la voiture, profite de tes vacances, dit-il avant de raccrocher. Sylvie le regarde, il hausse les épaules. Sa franchise, croit-il se souvenir, tourne autour de trois cents euros.
Pourtant, un détail le tracasse sans qu'il sache le nommer. Sur le constat, Hugo a dû écrire son nom dans la case du conducteur, et la date d'obtention de son permis. Didier se dit que c'est une formalité, que l'assureur verra seulement que le véhicule est bien à lui. Il déclare le sinistre en ligne le lendemain, en joignant les photos envoyées par son fils. Le formulaire lui demande qui conduisait, et il coche la case autre conducteur.
Des appels sans réponse claire et une attente qui use les nerfs
Une semaine passe sans nouvelles, puis un conseiller le rappelle pour poser des questions. Depuis quand Hugo a-t-il son permis, utilise-t-il la voiture habituellement, à quelle fréquence. Didier répond honnêtement que son fils l'emprunte parfois le week-end, quand il rentre, pour voir ses amis. Le conseiller note, reste poli, ne dit rien de précis. Il conclut que le dossier part en étude et qu'un courrier suivra.
Didier commence à s'inquiéter et se met à chercher sur internet le soir, après le travail. Il tombe sur des forums où des parents racontent des histoires semblables, avec des montants très variables. Il rappelle son agence, tombe sur une plateforme, attend vingt minutes en musique d'attente. On lui explique qu'on ne peut pas lui donner de chiffre avant la décision du service sinistres. Il raccroche, agacé, et Sylvie lui conseille de ressortir enfin le contrat.
Le contrat, c'est une liasse de conditions générales jamais ouverte, rangée dans un classeur bleu au grenier. Didier la feuillette sur la table de la cuisine, lunettes sur le nez, sans bien comprendre le vocabulaire. Il cherche le mot prêt, le mot conducteur, le mot jeune. Hugo, rentré entre-temps, s'assoit à côté de lui, mal à l'aise, et propose de payer avec son job étudiant. Didier refuse d'un geste, il veut d'abord savoir de quoi il s'agit.
« Je pensais assurer ma voiture, en fait j'assurais surtout moi-même. »
La lettre de l'assureur et la clause que personne n'avait lue
Trois semaines après l'accrochage, le courrier arrive enfin, une enveloppe à fenêtre posée sur le meuble de l'entrée. Les réparations de la Clio et de la camionnette sont prises en charge, mais avec une franchise de mille huit cents euros. Didier relit trois fois la ligne. Le courrier cite une franchise spécifique applicable en cas de sinistre causé par un conducteur novice non désigné au contrat. Elle s'ajoute à la franchise habituelle, celle dont il se souvenait.
Le conseiller qu'il rappelle lui explique les choses plus clairement cette fois. Dans son contrat, le prêt du volant est autorisé, mais un jeune conducteur occasionnel non déclaré entraîne cette franchise majorée. Et il y a plus délicat : comme Didier a reconnu que son fils conduisait régulièrement le week-end, l'assureur aurait pu considérer qu'il s'agissait d'un conducteur habituel non déclaré. Dans ce cas, lui dit-on, l'indemnité aurait pu être réduite pour fausse déclaration.
Didier reste longtemps assis dans la cuisine, la lettre à la main. Je pensais assurer ma voiture, en fait j'assurais surtout moi-même, dit-il à Sylvie, la voix basse. Ce n'était ni la vitesse de Hugo, ni une imprudence, ni même le poteau qui coûtaient cher. C'était une case jamais remplie, des années plus tôt, quand le garçon n'avait pas encore le permis. Le conseiller a précisé que le dossier, cette fois, n'irait pas plus loin.
Ce que la famille a changé et ce qu'il faut regarder chez soi
Didier a payé la franchise en deux fois, et Hugo a tenu à verser trois cents euros de sa poche. Ensuite, le père a fait ce qu'il aurait dû faire au départ : il a appelé son assureur pour déclarer son fils comme conducteur secondaire. La cotisation annuelle a augmenté d'un peu plus de deux cents euros, une somme qui lui a paru dérisoire comparée au reste. Désormais, Hugo peut prendre la Clio sans que personne ne retienne son souffle.
Autour de lui, Didier raconte l'histoire à ses collègues, et il découvre que presque personne ne connaît ses propres conditions de prêt. Certains contrats excluent carrément les jeunes conducteurs, d'autres prévoient des montants différents selon l'ancienneté du permis. Lui-même conseille maintenant de vérifier avant de tendre les clés, pas après le constat. Sylvie, elle, a sorti son contrat du tiroir le soir même pour vérifier sa petite citadine.
Il garde de cette Toussaint une forme de gratitude étrange, parce que tout le monde est rentré entier. La prochaine fois que vous prêtez votre voiture, posez-vous ces questions simples avant de lâcher le trousseau. Voici ce que Didier vérifie maintenant chez lui, et qu'il recommande à ceux qui lui en parlent. Ce sont des réflexes de quelques minutes, qui auraient évité à sa famille un hiver de mauvaise humeur. Il dit que le classeur bleu est redescendu du grenier.
« On est tous risques, il n'y a pas de souci, c'est ce que je répétais à tout le monde. »
- Relire la clause « prêt du volant » des conditions générales avant de confier la voiture.
- Vérifier s'il existe une franchise spécifique pour conducteur novice ou non désigné.
- Déclarer comme conducteur secondaire tout proche qui utilise la voiture régulièrement.
- Répondre honnêtement à l'assureur sur la fréquence d'utilisation, sans minimiser.
- Demander par écrit à son agence le montant exact des franchises applicables.
- Garder un constat amiable vierge dans la boîte à gants avant chaque prêt.
Suivi de l'histoire
- 7 Oct 2026Source non publiable : le contre-budget du RN à 125 milliards d’euros d’économies sort de la ligne beauté et coiffure du média
- 7 Oct 2026Il range son camping-car près de Vannes, tout éteint et bien bâché : en mars, la cellule reste muette et la batterie part à la déchetterie
- 7 Oct 2026Elle vend les vêtements trop petits de ses trois enfants sur Vinted : en septembre, un mail lui annonce que ses ventes partent au fisc
- 7 Oct 2026Deux élevages de Vence et Peille passés au crible : aucun des quatre PFAS recherchés retrouvé dans leurs œufs, selon Radio France
- 7 Oct 2026Il prête sa Clio à son neveu pour un week-end à Bordeaux : trois semaines plus tard, c’est son permis qui perd un point
- 7 Oct 2026Dans les Hauts-de-France, Xavier Bertrand promet aux lycéens une réponse sous 48 heures pour signaler les travaux urgents de leur établissement