Ne manquez aucune actuSuivez-nous sur Google News
Il était un peu plus de trois heures du matin quand le premier claquement a réveillé Yannick. Un bruit sec, sur le toit, puis un second, et le grondement continu du vent qui remontait depuis la rade. Dans la chambre, la fenêtre vibrait dans son cadre. Il a posé les pieds sur le parquet froid et tendu l'oreille, sans encore allumer la lumière.
Une maison de granit face au vent depuis trente ans
Yannick a 61 ans et il habite à Plougastel-Daoulas, à quelques kilomètres de Brest, depuis le début des années quatre-vingt-dix. Sa maison est une longère en pierre grise, rénovée petit à petit avec Annick, sa femme, pendant des week-ends entiers. Ancien technicien à l'arsenal, il connaît chaque poutre de la charpente et chaque gouttière qui fuit. Le vent, ici, fait partie du décor, comme les fraises au printemps et la brume du matin sur l'Élorn.
On connaît tous ces gens qui ne s'inquiètent plus des coups de vent parce qu'ils en ont trop vu. Yannick est de ceux-là. Chaque automne, il ramasse quelques branches dans le jardin, vérifie que la remise est bien fermée, et attend que ça passe. Les tempêtes de 1999, de 2014 ou de Ciaran en 2023 ont secoué la région, mais sa toiture avait toujours tenu. Il en tirait une fierté tranquille, presque une forme de confiance aveugle dans la pierre.
Annick, elle, garde les papiers. Dans un classeur bleu rangé dans le buffet du salon, il y a les factures du couvreur, les relevés de la banque et le contrat d'assurance habitation. Ils l'ont signé il y a une dizaine d'années, auprès d'une compagnie conseillée par un voisin. Depuis, ils paient chaque mois sans y penser, environ cinquante euros prélevés le dix. Personne n'a jamais relu les conditions générales, et soyons honnêtes, presque personne ne le fait.
Un contrat jamais relu et un toit refait à moitié
Il y a quatre ans, un couvreur de Landerneau avait signalé que certaines ardoises et tuiles de la partie arrière commençaient à bouger. Yannick avait hésité devant le devis complet, près de quatorze mille euros pour toute la couverture. Il avait finalement choisi de faire remplacer seulement les éléments abîmés et de renforcer les crochets. Cela lui semblait raisonnable, la charpente était saine et le reste du toit tenait bien.
Pour l'assurance, le couple avait fait le même calcul que beaucoup de retraités. Lors d'un renouvellement, la conseillère leur avait proposé une formule légèrement moins chère, avec les mêmes garanties essentielles, disait-elle. Il restait l'incendie, le dégât des eaux, la responsabilité civile et la tempête. Annick avait coché la case, contente de gagner une centaine d'euros par an. Personne n'avait parlé de chiffres, de seuils ou de stations météo pendant le rendez-vous.
Je me suis dit qu'une tempête, c'est une tempête, et que si le toit s'envole, l'assurance paie, racontera plus tard Yannick. Dans son esprit, la garantie couvrait tout ce que le vent pouvait abîmer. Il imaginait un expert qui viendrait, constaterait, et qu'un chèque suivrait. Rien dans son expérience ne lui laissait penser autre chose. Ses voisins avaient été indemnisés après Ciaran sans aucune difficulté, quelques semaines seulement après le passage de la tempête.
« Je me suis dit qu'une tempête, c'est une tempête, et que si le toit s'envole, l'assurance paie. »
Au petit matin, douze tuiles dans l'herbe mouillée
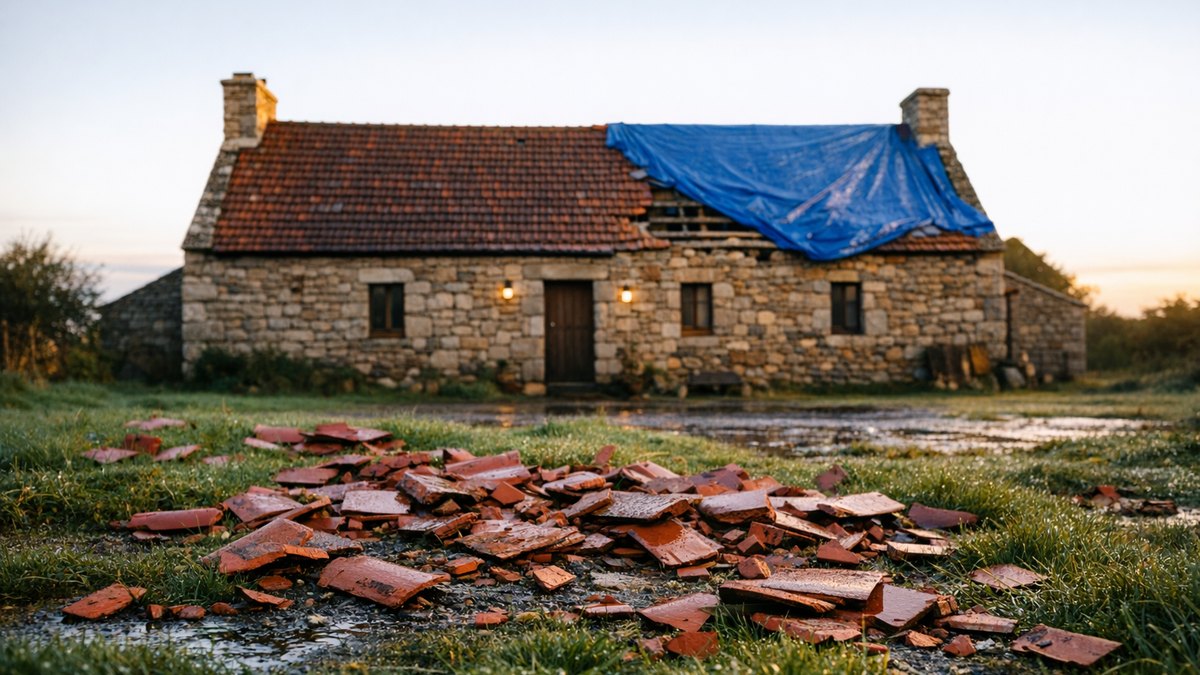
Cette nuit d'octobre, Yannick n'est pas ressorti. Il a écouté le vent jusqu'à cinq heures, puis il s'est rendormi d'un sommeil agité. Au lever du jour, la pluie avait cessé et le ciel était lavé, d'un bleu presque insolent. En faisant le tour de la maison, il a trouvé des morceaux rouges éparpillés dans la pelouse. Douze tuiles, certaines entières, d'autres brisées en éclats contre le muret.
Sur le pan arrière, un trou laissait voir les liteaux et l'écran sous-toiture, déchiré sur près d'un mètre. Dans le grenier, une tache sombre s'étalait déjà sur le plancher, sous une goutte régulière. Annick a monté une bassine et des serviettes pendant que Yannick appelait un couvreur. Celui-ci est passé dans l'après-midi poser une bâche bleue, tendue avec des sangles, en attendant une vraie réparation.
Ce qui l'a surpris, c'est le calme du voisinage. Chez les Le Gall, en face, rien n'avait bougé, pas même les pots de fleurs. Au bourg, on parlait d'un bon coup de vent, rien de plus, sans arbres couchés ni lignes électriques arrachées. Yannick a trouvé ça étrange, puis il a haussé les épaules. Sa maison était plus exposée, sur la hauteur, face à l'ouest. Il a rempli la déclaration de sinistre le soir même, en ligne.
Des semaines d'attente, puis une lettre de deux paragraphes
La déclaration comportait des photos, le devis du couvreur, environ trois mille huit cents euros, et la facture de la bâche. Un accusé de réception est arrivé le lendemain, avec un numéro de dossier. Puis plus rien pendant dix jours. Annick a rappelé la plateforme, a patienté vingt minutes en musique, et une voix aimable lui a assuré que le dossier suivait son cours normalement.
Trois semaines après la nuit du vent, une lettre est arrivée dans la boîte. Deux paragraphes, une formule de politesse, une signature illisible. La compagnie indiquait que, selon les relevés météorologiques de la station de référence, la vitesse maximale du vent ce jour-là n'avait pas atteint le seuil prévu au contrat. La garantie tempête ne pouvait donc pas être mise en œuvre, concluait le courrier, sans autre précision.
J'ai relu la lettre trois fois, j'ai cru à une erreur de nom, confie Annick. Yannick a téléphoné à son tour, plus sèchement. On lui a répondu que la décision s'appuyait sur des données officielles et qu'il pouvait contester par écrit. Il a demandé à parler à quelqu'un, on lui a proposé un rappel sous quarante-huit heures. Le rappel n'est jamais venu. Le soir, ils ont sorti le classeur bleu du buffet.
« J'ai relu la lettre trois fois, j'ai cru à une erreur de nom. »
Ce n'était pas la toiture, c'était un chiffre
Dans les conditions générales, page dix-sept, une phrase disait tout. La garantie tempête s'appliquait aux dommages causés par un vent dont la vitesse dépassait cent kilomètres à l'heure, mesurée par la station météorologique la plus proche du lieu du sinistre. Annick a souligné la ligne au crayon. Ils avaient payé dix ans pour une garantie dont ils ignoraient le déclencheur exact, ce fameux seuil chiffré.
Un ami de Yannick, ancien agent d'assurance, lui a expliqué que ce type de clause était très courant. Beaucoup de contrats fixent un seuil, souvent autour de cent kilomètres à l'heure, et c'est le relevé d'une station de Météo-France qui sert de référence. Or cette nuit-là, la station retenue, à l'aéroport de Guipavas, avait enregistré une rafale maximale de quatre-vingt-quatorze kilomètres à l'heure. Six kilomètres de trop peu.
Le vent qui a frappé la longère était sans doute plus fort, sur sa colline exposée, que celui mesuré à plusieurs kilomètres de là. Mais le contrat ne parlait pas de la colline. Certaines formules prévoient une autre condition, quand plusieurs bâtiments de bonne construction sont endommagés dans la commune. Chez les Le Gall et au bourg, rien n'avait bougé. Le dossier tenait donc à un chiffre, pas à l'état de la toiture.
Trois mille huit cents euros et un classeur enfin relu
Yannick a envoyé un courrier recommandé pour contester, avec une attestation du couvreur décrivant l'arrachement. Il a aussi sollicité le médiateur de l'assurance, sur le conseil de son ami. Sans grande illusion, il a payé la réparation de sa poche, trois mille huit cents euros pris sur l'épargne. Ce qui me reste en travers, ce n'est pas l'argent, c'est d'avoir découvert la règle après coup, dit-il en refermant le classeur.
Depuis, Annick a pris l'habitude de relire chaque avenant. Elle a comparé les offres et trouvé une formule où la condition de seuil est accompagnée d'autres critères. Elle conseille désormais à ses amies de vérifier le chiffre inscrit dans leur contrat avant l'hiver. Sur la côte, entre quatre-vingt-dix et cent kilomètres à l'heure, les coups de vent ordinaires peuvent suffire à soulever quelques tuiles mal fixées.
Avant les prochaines tempêtes, voici ce que le couple vérifie désormais chez lui, et ce que chacun peut regarder dans son propre dossier. Rien de compliqué, mais tout est écrit noir sur blanc dans les conditions générales, souvent loin des premières pages. Le jour où le vent souffle, il est trop tard pour découvrir le chiffre qui décidera de l'indemnisation. Yannick, lui, a fait refaire le pan arrière entièrement.
« Six kilomètres à l'heure de moins à Guipavas, et c'est nous qui payons tout. »
- Chercher dans les conditions générales le seuil de vent de la garantie tempête, souvent 100 km/h.
- Repérer quelle station météo sert de référence et à quelle distance elle se trouve.
- Vérifier si d'autres conditions existent, comme des dégâts sur plusieurs bâtiments de la commune.
- Photographier les dégâts et garder factures de bâchage et devis du couvreur.
- Demander à Météo-France ou au courtier les relevés du jour pour contester si besoin.
- En cas de refus, écrire en recommandé puis saisir le médiateur de l'assurance.
Suivi de l'histoire
- 7 Oct 2026Elle écrit chaque lundi quinze tâches sur un carnet à spirale : chaque vendredi soir, il en reste huit, toujours les mêmes, barrées nulle part
- 7 Oct 2026Elle pense que son vieux tableau électrique lâche chaque soir de novembre : l’électricien venu le remplacer repart sans toucher un seul fil
- 7 Oct 2026Elle ne dort plus depuis que son voisin a posé une pompe à chaleur : il répète qu’elle est « dans les normes »
- 7 Oct 2026Blocage des lycées : pourquoi la journée de grève du 6 octobre pourrait marquer le début d’une convergence des luttes
- 7 Oct 2026Ils louent leur camping-car à un couple de Belges pour trois semaines : au retour, une rayure de deux mètres et un assureur qui ne répond plus
- 7 Oct 2026Blocus des lycées le 6 octobre : manifestations à Nice, Toulon et Draguignan, cours en distanciel dans 28 établissements azuréens