Ne manquez aucune actuSuivez-nous sur Google News
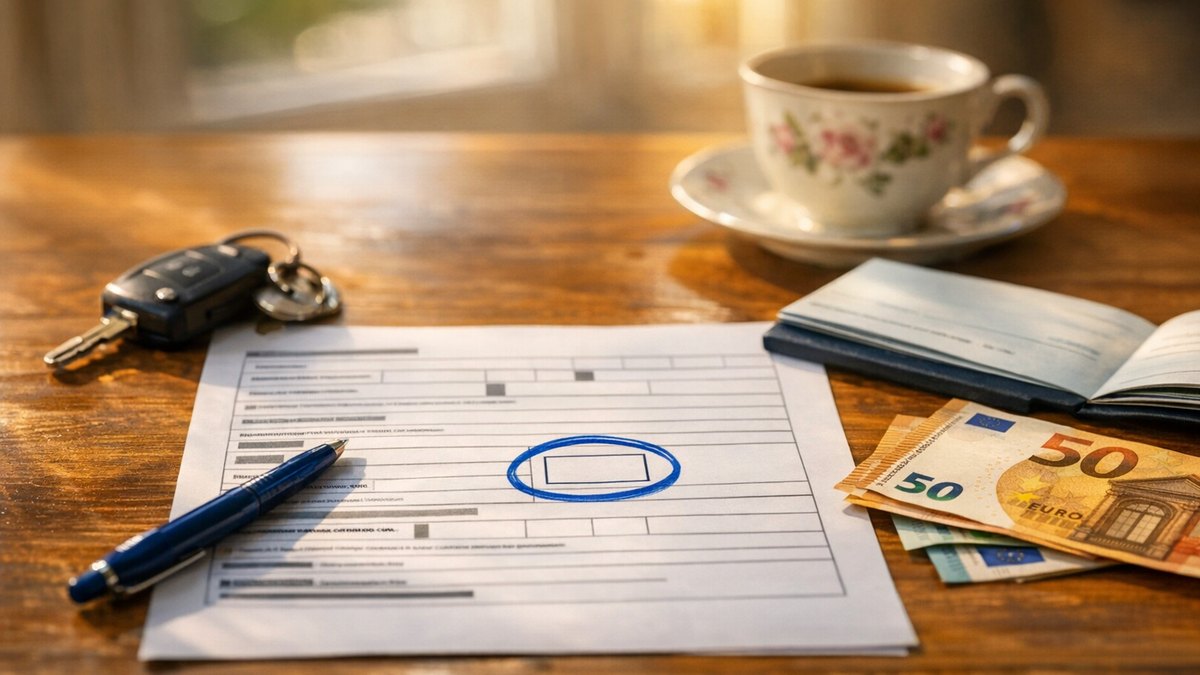
Le café refroidissait dans la tasse à fleurs, et la pendule de la cuisine marquait onze heures passées. Sur la toile cirée, Monique avait posé son chéquier ouvert, le stylo bleu en travers. Dehors, la vieille Clio de son fils toussait encore au bord du trottoir, moteur allumé. Elle a écrit le montant en lettres, lentement, en s'appliquant comme à l'école.
Une maison tranquille, un fils qui roule beaucoup trop
Monique a soixante-quatre ans et vit depuis trente ans dans la même maison, à la sortie d'une petite ville de la Sarthe. Ancienne secrétaire dans un cabinet d'assurances, elle touche une retraite correcte et a mis de côté, année après année, une épargne prudente. Son mari est mort il y a six ans, et depuis, elle gère seule les comptes, les factures et les papiers, avec un classeur pour chaque chose.
Son fils Julien, trente-sept ans, est technicien de maintenance pour une entreprise de chauffage. Il fait plus de quarante mille kilomètres par an, entre les chaudières des particuliers et les chaufferies des collèges. Sa Clio a dépassé les deux cent soixante mille kilomètres, l'embrayage patine, et le garagiste lui a dit sans détour qu'elle ne passerait pas le prochain contrôle technique sans de lourdes réparations.
Le dimanche, Julien vient déjeuner avec ses deux filles, et la conversation finit toujours par revenir sur cette voiture. Il a cherché un crédit, mais sa banque lui proposait un taux qui l'a fait grimacer, et il sortait à peine d'un prêt pour des travaux. Monique écoutait, découpait le rôti, et pensait à son livret qui dormait sans rien rapporter de bien intéressant.
Le chèque signé un mardi matin, entre mère et fils
C'est elle qui a proposé, un soir au téléphone, presque sans réfléchir. Elle lui prêterait quinze mille euros, il rembourserait trois cents euros par mois, sans intérêts, comme il pourrait. Julien a d'abord refusé, gêné, puis il a accepté en promettant de tout rendre jusqu'au dernier centime. Pour Monique, c'était une évidence : l'argent servait mieux sur la route de son fils que sur un livret.
Elle s'en souvient très bien. Elle lui a dit : Je ne vais pas te faire signer un papier, tu es mon fils, je sais que tu me rendras. Julien a ri, l'a embrassée, et le mardi suivant il est passé chercher le chèque avant d'aller voir un break d'occasion chez un concessionnaire de la zone commerciale. Le tout a duré dix minutes, café compris.
Soyons honnêtes, beaucoup de familles fonctionnent ainsi, et c'est souvent ce qui rend ces gestes beaux. On ne veut pas mêler de contrat à l'affection, on craint de vexer, on se dit que la confiance suffit. Julien a acheté un break gris avec quatre-vingt mille kilomètres, et dès octobre, le premier virement de trois cents euros arrivait sur le compte de sa mère, ponctuel.
« Je ne vais pas te faire signer un papier, tu es mon fils, je sais que tu me rendras. »
Une remarque lancée par-dessus la haie du jardin
L'hiver est passé sans histoire. Les virements tombaient chaque début de mois, Monique les notait dans un petit carnet à spirale, et la dette fondait doucement. En mars, les premières jonquilles sont sorties le long de la clôture, et Monique a recommencé à jardiner le matin, quand le soleil touchait enfin le fond de la parcelle et réchauffait la terre encore lourde.
Sa voisine, Nadia, cinquante ans, est comptable dans un cabinet de la ville. C'est la période où elle rentre tard, les bras chargés de dossiers, parce que les déclarations de revenus approchent. Un samedi, en taillant ses rosiers, Monique lui a raconté l'histoire de la voiture, fière de son fils qui ne ratait aucun remboursement. Nadia a posé son sécateur et lui a demandé si elle avait déclaré le prêt.
Monique a cru à une plaisanterie. Déclarer quoi, et à qui, puisqu'il n'y avait pas d'intérêts et que tout restait dans la famille. Nadia a simplement parlé d'un formulaire, un numéro qu'elle a cité de mémoire, le 2062, et lui a conseillé d'y jeter un œil. Monique a hoché la tête poliment, est rentrée, et a oublié la conversation jusqu'au soir.
Des recherches le soir, et un conseiller qui hésite
Le soir, la phrase de Nadia lui trottait dans la tête pendant qu'elle épluchait des pommes de terre. Elle a ouvert l'ordinateur posé sur le buffet, celui que Julien lui avait installé, et tapé le numéro du formulaire. Les pages se sont enchaînées, avec des termes qu'elle connaissait mal, et elle a fini par fermer l'écran, plus inquiète qu'avant de commencer à chercher.
Le lundi, elle a appelé sa banque. Le conseiller, un jeune homme aimable, lui a répondu que la banque ne s'occupait pas de ce genre de déclaration et qu'il valait mieux voir avec les impôts. Elle a appelé le centre des finances publiques, a attendu vingt minutes avec une musique qui grésillait, puis la ligne a coupé au moment précis où quelqu'un décrochait enfin.
Elle a raconté tout ça à Julien, qui a d'abord haussé les épaules. Il lui a dit : Maman, c'est entre nous, personne ne va venir vérifier trois cents euros par mois. Mais Monique, qui avait passé sa vie à classer des dossiers d'assurance, savait qu'un papier oublié finit toujours par réapparaître au mauvais moment. Elle a dormi mal deux nuits de suite, en ressassant le mot donation.
« Maman, c'est entre nous, personne ne va venir vérifier trois cents euros par mois. »
Ce que Nadia lui a expliqué autour de la table
Le jeudi, Nadia est passée prendre un café avec un dossier sous le bras. Elle a expliqué calmement que tout prêt entre particuliers dépassant cinq mille euros doit être déclaré à l'administration fiscale avec le formulaire 2062. Peu importe qu'il soit sans intérêts, peu importe qu'il soit entre une mère et son fils. Le seuil compte, et quinze mille euros le dépassent largement.
Elle a précisé que c'est en principe à l'emprunteur de faire la déclaration, avec sa propre déclaration de revenus de l'année du prêt, en indiquant les noms, le montant, la durée et les conditions de remboursement. Le prêteur doit aussi le mentionner s'il perçoit des intérêts. Sans cette démarche, une amende est prévue. Et surtout, sans aucune trace écrite, l'administration peut considérer que l'argent n'était pas prêté mais donné.
Ce mot-là a fait sursauter Monique. Une donation de quinze mille euros à un fils reste sous l'abattement familial, a rappelé Nadia, mais cela compterait dans les comptes de la succession à venir, au détriment de la sœur de Julien. Monique a dit à voix basse : Je n'ai jamais voulu avantager l'un plus que l'autre, j'ai voulu dépanner, c'est tout. Le vrai problème n'était pas l'argent, mais l'équilibre entre ses enfants.
Une reconnaissance de dette et un formulaire, enfin
Le week-end suivant, Julien est venu avec ses relevés de compte. Nadia les a aidés à rédiger une reconnaissance de dette, datée, signée par les deux, avec le montant écrit en chiffres et en lettres, l'échéancier et l'absence d'intérêts. Julien a rempli le formulaire 2062 et l'a joint à sa déclaration, puisque le prêt datait de l'automne précédent. L'affaire a pris une heure à peine.
Monique a gardé une copie dans son classeur, avec le carnet des virements. Elle a aussi pensé à prévenir sa fille, Claire, pour que tout soit clair entre eux. On connaît tous ces silences de famille qui deviennent des rancunes à l'ouverture d'un testament. Claire a ri au téléphone, puis l'a remerciée d'avoir pris la peine de lui en parler franchement, sans rien cacher.
Aujourd'hui, le break gris roule toujours, la dette est descendue sous les dix mille euros, et les virements continuent chaque début de mois. Monique en parle désormais autour d'elle, sans dramatiser. Elle conseille de regarder trois fois avant de sortir le chéquier, même pour un enfant. Et elle salue Nadia par-dessus la haie avec une reconnaissance nouvelle, chaque fois que la comptable rentre tard du cabinet.
« Je n'ai jamais voulu avantager l'un plus que l'autre, j'ai voulu dépanner, c'est tout. »
- Au-delà de 5 000 euros, un prêt entre particuliers se déclare avec le formulaire 2062.
- La déclaration se fait l'année du prêt, en principe par l'emprunteur, avec sa déclaration de revenus.
- Rédiger une reconnaissance de dette datée et signée, montant en chiffres et en lettres.
- Garder la trace de chaque remboursement : relevés de virements, carnet, copies.
- Sans preuve de prêt, l'administration peut requalifier la somme en donation.
- Informer les autres enfants pour éviter les tensions lors d'une future succession.
Suivi de l'histoire
- 8 Oct 2026Elle rattache son fils étudiant et déduit ses virements mensuels : en septembre, une lettre du fisc annonce une rectification de 1 240 euros
- 8 Oct 2026Elle range tout son appartement lillois chaque dimanche à 18 heures : le lundi au bureau, pourtant, rien ne s’est jamais mal passé
- 8 Oct 2026Il s’endort sur le canapé à 17 heures depuis la mi-octobre : sa femme parle de mauvaise humeur, lui croit simplement qu’il vieillit
- 8 Oct 2026Ils accueillent leur fils de 27 ans à Toulouse pour quelques mois : un mois plus tard, ils lui rappellent de ranger sa chambre
- 8 Oct 2026Elle vide chaque automne ses gouttières des feuilles du chêne voisin : quand elle exige l’abattage, le voisin sort une photo de 1987
- 8 Oct 2026Il ne sort sa voiture que pour le pain et le marché depuis sa retraite : au premier matin à 0 degré, le moteur refuse de tourner