Ne manquez aucune actuSuivez-nous sur Google News
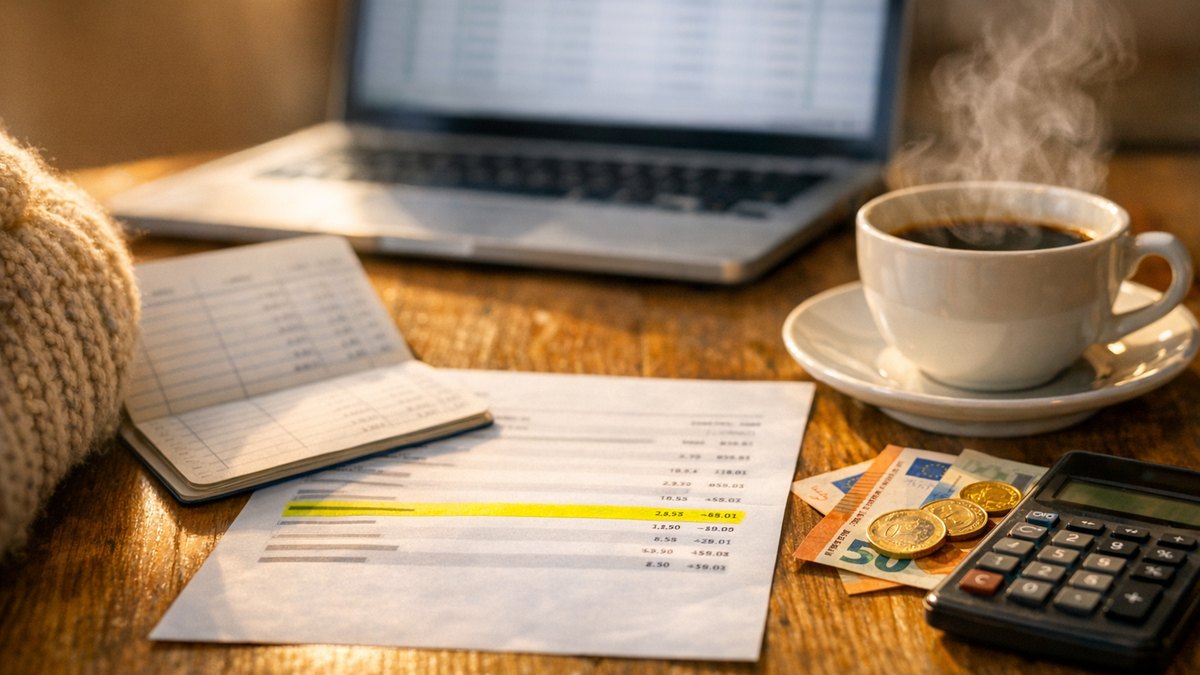
Le radiateur cliquetait dans le salon, il était presque vingt-deux heures, un soir de début janvier. Nadia avait posé le relevé annuel de sa banque à côté de son ordinateur portable, ouvert sur un tableur aux colonnes bien alignées. Elle a fait glisser son doigt sur la ligne des intérêts, puis sur sa propre case. Les deux chiffres ne disaient pas la même chose.
Une aide-soignante qui range son argent comme ses plannings
Nadia a quarante-sept ans, elle est aide-soignante dans un service de gériatrie près de Limoges. Elle vit seule dans un deux-pièces au troisième étage, avec un chat roux et une vieille Clio qui démarre encore au premier tour. Depuis quinze ans, elle tient ses comptes sur un tableur qu'elle a construit elle-même. Chaque dépense y trouve sa ligne, chaque prime sa colonne, et rien ne lui échappe vraiment.
Ses collègues la taquinent volontiers à ce sujet, surtout pendant les pauses café de la nuit. Elles disent qu'elle range son argent comme elle range les plannings de l'équipe, au carré et sans rature. Nadia rit, mais elle assume parfaitement cette rigueur. Elle a grandi dans une famille où la fin du mois arrivait souvent vers le vingt, et elle s'est promis de ne jamais revivre ces semaines-là.
Son Livret A, elle l'a ouvert à vingt ans, dans l'agence de son quartier. Pendant longtemps, il a dormi avec quelques centaines d'euros dessus, de quoi parer à une panne de voiture. Puis les choses ont changé avec les années. Une augmentation, un loyer stable, moins de dépenses imprévues. Le livret a commencé à grossir, et Nadia s'est mise à le surveiller avec une attention presque affectueuse.
Le jour de paie, elle prend l'habitude de tout virer
Au début de l'année précédente, elle a pris une décision qui lui semblait pleine de bon sens. Son salaire tombe le premier du mois, ses prélèvements passent le deux. Le trois, elle sait exactement ce qui reste et ce qu'elle peut mettre de côté. Elle a donc fixé un rendez-vous avec elle-même, chaque trois du mois, pour virer son épargne sur le Livret A.
En février, il y a eu en plus une bonne surprise. Une prime de fin d'année versée en retard, des heures supplémentaires enfin régularisées. Le trois février, depuis son téléphone, assise dans sa voiture sur le parking de l'hôpital, elle a viré trois mille euros d'un coup. Elle se souvient du petit bruit de validation, et de cette satisfaction tranquille qu'on éprouve quand on a fait les choses comme il faut.
Le soir même, elle a ouvert son tableur. Elle a pris le taux affiché par sa banque, l'a divisé par douze, et l'a appliqué mois par mois sur son solde. Février compté en entier, puisque l'argent était là dès le trois. Elle a ajouté ses virements mensuels plus modestes, toujours le trois. À la fin, une case jaune affichait le total des intérêts attendus pour l'année. Elle l'a regardée longtemps, contente.
« J'avais tout calculé au jour près, et pendant une semaine j'étais persuadée que c'était la banque qui se trompait. »
Un retrait de quelques jours qui ne la tracasse pas
Au printemps, la Clio a eu besoin de pneus neufs et d'une courroie. Le garagiste a annoncé un montant qui dépassait ce qu'elle gardait sur son compte courant. Le quatorze mai, elle a donc retiré cinq cents euros de son livret, sans trop y penser. Dans sa tête, ce n'était qu'une parenthèse. Elle comptait remettre la somme dès sa paie suivante, et c'est ce qu'elle a fait, le trois juin.
Dans son tableur, elle a noté le retrait à la date exacte, puis le nouveau dépôt. Elle a estimé que ces deux semaines sans les cinq cents euros ne changeaient presque rien. Au pire quelques centimes, a-t-elle pensé, rien qui mérite une ligne de plus. Elle a gardé sa case jaune telle quelle, avec une petite correction approximative qu'elle jugeait suffisante pour une somme aussi faible.
Il y a eu pourtant un détail, en juillet, qu'elle a laissé filer. Une collègue, Sylvie, racontait à la pause qu'elle déposait toujours son argent juste avant le seize. Nadia n'a pas bien compris pourquoi et n'a pas posé la question. Elle a mis ça sur le compte d'une superstition de plus, comme ceux qui ne commencent rien un vendredi. La conversation est passée à autre chose, au planning d'août.
Dix-neuf euros d'écart et une soirée à recompter
Le relevé annuel est arrivé début janvier, avec les intérêts crédités au trente et un décembre. Ce soir-là, devant le radiateur qui cliquetait, Nadia a comparé. Il manquait un peu plus de dix-neuf euros par rapport à sa case jaune. Ce n'était pas une fortune, soyons honnêtes, mais pour elle, c'était une faute. Quelqu'un s'était trompé, et elle était certaine que ce n'était pas son tableur.
Elle a d'abord vérifié le taux, en se disant que la banque l'avait peut-être modifié en cours d'année. Elle a fouillé les courriers, consulté le site officiel, relu les conditions. Le taux correspondait bien à celui qu'elle avait utilisé. Elle a ensuite refait chaque ligne à la main, sur un carnet à spirale, avec une calculatrice. Le même résultat revenait, obstiné. Son calcul tombait juste, et le relevé ne bougeait pas.
Le lendemain, elle a appelé son agence pendant sa pause de midi. Après une longue attente sur une musique en boucle, un conseiller a décroché, poli mais pressé. Il a regardé le compte et assuré qu'aucune erreur n'apparaissait. Je ne vois aucune anomalie, madame, tout est conforme, a-t-il répété. Nadia a raccroché plus agacée qu'avant. Conforme à quoi, elle n'en savait rien, et personne ne le lui avait expliqué.
« Le conseiller m'a dit que tout était conforme, mais conforme à quoi, ça, personne n'a pris le temps de me l'expliquer. »
Ce n'était pas une erreur, c'était le calendrier
C'est Sylvie qui a fini par lui donner la clé, une nuit de garde, devant le distributeur de boissons. Nadia lui a raconté son histoire, un peu honteuse de s'énerver pour dix-neuf euros. Sylvie a souri. Le Livret A ne compte pas au jour près, lui a-t-elle dit, il compte par quinzaines. Le premier et le seize de chaque mois, ce sont les seules dates qui comptent vraiment pour les intérêts.
Elle lui a détaillé le principe tel qu'elle l'avait appris. Un dépôt ne commence à rapporter qu'à partir du premier ou du seize qui suit. Les trois mille euros versés le trois février n'avaient donc produit des intérêts qu'à partir du seize février. Presque deux semaines de perdues. Et chaque virement mensuel, toujours le trois, perdait lui aussi ses treize jours. Douze fois dans l'année, la même petite fuite silencieuse.
Pour le retrait, c'était l'inverse, et c'était encore plus sévère. Un retrait cesse de rapporter dès le début de la quinzaine où il a lieu. Les cinq cents euros retirés le quatorze mai avaient donc arrêté de travailler dès le premier mai. Et remis le trois juin, ils n'étaient repartis que le seize. Nadia est restée silencieuse un moment. Donc mon argent dormait alors qu'il était là, a-t-elle murmuré.
Elle a déplacé une date, et son tableur a changé
De retour chez elle, Nadia a refait son tableur avec deux colonnes par mois au lieu d'une. Elle a recalculé chaque somme en appliquant la règle des quinzaines. Cette fois, le résultat tombait presque au centime sur le relevé de la banque. Elle a ressenti un drôle de mélange, entre le soulagement d'avoir compris et l'agacement d'avoir payé pour apprendre. Dix-neuf euros, au fond, c'était le prix de la leçon.
Elle n'a pas changé de banque ni de livret. Elle a simplement changé de date. Désormais, quand c'est possible, elle vire son épargne avant le premier ou avant le seize, en tenant compte des délais de virement. Et quand elle doit retirer de l'argent, elle essaie de le faire juste avant la fin d'une quinzaine, le quinze ou le dernier jour du mois, plutôt qu'au début. Ce sont de petits gestes, mais ils comptent.
Elle en a parlé autour d'elle, au service, à sa sœur, à une voisine retraitée qui gardait tout sur son livret. Presque personne ne connaissait la règle. On connaît tous ça, ces choses qu'on croit savoir parce qu'on les fait depuis des années. Nadia, elle, a punaisé un post-it au-dessus de son bureau, avec deux chiffres écrits au feutre rouge. Le un et le seize, rien d'autre, pour ne plus jamais oublier.
« Mes trois mille euros sont restés sur le livret presque deux semaines sans rien rapporter, juste parce que je les avais mis le trois. »
- Les intérêts du Livret A se calculent par quinzaine, du 1er au 15 et du 16 à la fin du mois.
- Un dépôt ne rapporte qu'à partir du 1er ou du 16 qui suit : mieux vaut verser juste avant ces dates.
- Un retrait cesse de rapporter dès le début de la quinzaine où il a lieu : retirer en fin de quinzaine limite la perte.
- Tenez compte du délai de virement entre deux banques pour que l'argent arrive bien avant le 1er ou le 16.
- Les intérêts sont crédités une fois par an, au 31 décembre, et apparaissent sur le relevé annuel.
- Pour vérifier un relevé, calculez par demi-mois et non par mois entier.
Suivi de l'histoire
- 7 Oct 2026Source non publiable : le contre-budget du RN à 125 milliards d’euros d’économies sort de la ligne beauté et coiffure du média
- 7 Oct 2026Il range son camping-car près de Vannes, tout éteint et bien bâché : en mars, la cellule reste muette et la batterie part à la déchetterie
- 7 Oct 2026Elle vend les vêtements trop petits de ses trois enfants sur Vinted : en septembre, un mail lui annonce que ses ventes partent au fisc
- 7 Oct 2026Deux élevages de Vence et Peille passés au crible : aucun des quatre PFAS recherchés retrouvé dans leurs œufs, selon Radio France
- 7 Oct 2026Il prête sa Clio à son neveu pour un week-end à Bordeaux : trois semaines plus tard, c’est son permis qui perd un point
- 7 Oct 2026Dans les Hauts-de-France, Xavier Bertrand promet aux lycéens une réponse sous 48 heures pour signaler les travaux urgents de leur établissement