Ne manquez aucune actuSuivez-nous sur Google News
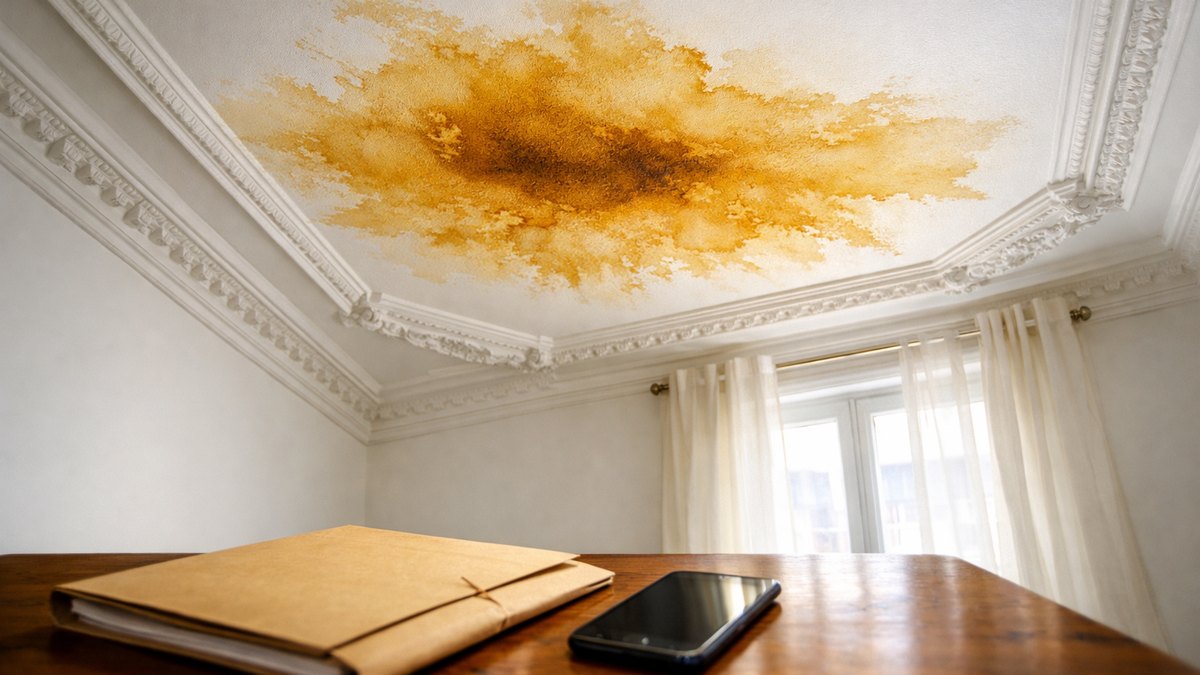
Il était un peu plus de sept heures, un mardi de novembre, et la bouilloire sifflait dans la petite cuisine du deuxième étage. Julien, 41 ans, a levé les yeux en reposant sa tasse sur la table du salon. Au-dessus de la fenêtre, là où le plâtre restait blanc la veille, une tache jaunâtre dessinait une sorte de nuage aux bords bruns.
Un deux-pièces rive droite, et douze ans de calme plat
Julien habite ce deux-pièces du quartier Saint-Marc, à Rouen, depuis bientôt douze ans. Il est technicien dans une entreprise de maintenance d'ascenseurs et part tôt, souvent avant que la rue ne s'éveille. L'immeuble date des années trente, avec ses moulures fatiguées et son escalier qui craque à chaque marche. Il loue l'appartement à une propriétaire âgée qui vit à Elbeuf et qu'il appelle deux fois par an. Entre eux, tout s'est toujours réglé sans histoire, par un coup de téléphone et un virement.
Au-dessus vit Hervé, un retraité de la SNCF qui arrose ses géraniums avec un soin presque militaire. Les deux hommes se croisent dans l'entrée, échangent des nouvelles du FC Rouen et des travaux du pont. Julien connaît ses horaires, le bruit de sa radio le matin, le claquement de sa porte vers onze heures. Soyons honnêtes, c'est le genre de voisinage qu'on souhaite à tout le monde. Rien, dans cette routine tranquille, ne laissait présager un dossier d'assurance de plusieurs semaines.
Julien a toujours payé son assurance habitation sans y penser, un prélèvement mensuel parmi d'autres. Il l'avait souscrite en signant son bail, parce que la propriétaire l'exigeait, auprès de la banque où il a son compte. Il n'a jamais déclaré le moindre sinistre, pas même le jour où un orage avait fait sauter sa box. Pour lui, l'assurance, c'est une case cochée, une attestation qu'on envoie chaque année en septembre. Il ignorait tout de ce qu'elle couvrait vraiment, et surtout de qui devait faire quoi en cas de pépin.
Il décide d'attendre que le voisin règle lui-même sa fuite
Ce matin-là, Julien monte frapper chez Hervé avant de partir travailler. Le retraité ouvre en robe de chambre, l'air embarrassé, et l'emmène tout de suite vers sa salle de bains. Sous la baignoire, un joint de l'évacuation avait lâché, et l'eau suintait depuis plusieurs jours sans bruit. Hervé avait remarqué une odeur d'humidité, sans y prêter attention. Il promet d'appeler un plombier dans la journée et s'excuse plusieurs fois, sincèrement gêné de voir le plafond de son voisin abîmé.
Julien redescend rassuré. Dans son esprit, l'affaire est simple : la fuite vient d'en haut, donc c'est au voisin et à son assurance de réparer. Il se dit qu'il n'a rien à faire, qu'il suffit d'attendre qu'Hervé déclare le sinistre de son côté. C'est une logique que tout le monde partage, celle du responsable qui paie. Il prend quand même trois photos avec son téléphone, plus par réflexe que par méthode, puis file à son premier chantier de la journée.
Le plombier passe le lendemain et change le joint en une demi-heure. Hervé glisse un mot sous la porte de Julien pour lui dire que tout est réparé et qu'il a prévenu sa propre assurance. Julien est soulagé, il pense que le reste suivra naturellement. Il ne déclare rien de son côté, persuadé que ce serait faire doublon. Il se dit aussi qu'il vaut mieux ne pas encombrer son dossier pour un sinistre qui n'est pas de son fait. C'était une décision raisonnable, prise pour de bonnes raisons.
« Je leur ai tout expliqué, ils m'ont dit de voir avec vous, je ne sais plus à qui m'adresser. »
La tache continue de grandir alors que la fuite est réparée
Une semaine plus tard, la tache n'a pas disparu. Elle a même grandi, débordant désormais sur la corniche et descendant le long du mur jusqu'au haut des rideaux. Le plâtre a pris une teinte ocre et, près de l'angle, la peinture commence à cloquer en petites bulles. Julien passe le doigt dessus, et une poussière blanche lui reste sur la peau. Le soir, une odeur de cave flotte dans le salon, discrète mais tenace, surtout quand le chauffage tourne.
Il se rassure en se disant que l'eau doit sécher lentement, qu'il faut laisser du temps au plafond. On connaît tous ça, cette façon de détourner les yeux d'un problème qu'on espère passager. Il ouvre la fenêtre plus souvent et place un petit déshumidificateur acheté dans une grande surface du boulevard. Mais il remarque autre chose : personne ne l'a contacté. Aucun expert n'est venu, aucun courrier n'est arrivé, alors que la déclaration d'Hervé date maintenant de dix jours.
Il recroise Hervé dans l'escalier et lui pose la question. Le retraité hausse les épaules, un peu perdu. Son assureur lui a répondu que les dégâts chez le voisin ne relevaient pas de lui. Je leur ai tout expliqué, ils m'ont dit de voir avec vous, lâche-t-il en tournant sa clé. Julien remonte chez lui avec un mauvais pressentiment. Si l'assurance du responsable ne bouge pas, alors qui doit payer ce plafond qui jaunit un peu plus chaque jour ?
Des appels qui tournent en rond pendant trois semaines
Julien décide enfin d'appeler sa propre assurance, un jeudi à l'heure du déjeuner, assis dans sa camionnette. Il explique la fuite, le voisin, le joint changé, la tache qui s'étend. La conseillère l'écoute, puis lui répond calmement que c'est à lui de déclarer et de gérer le sinistre. Julien croit à un malentendu. Il répète que la fuite ne vient pas de chez lui, qu'il n'y est pour rien. La conseillère maintient sa réponse et lui envoie un formulaire par courriel.
Agacé, il appelle sa propriétaire à Elbeuf. Elle s'inquiète pour le plafond, évoque son syndic, puis son propre assureur, et finit par avouer qu'elle ne sait pas trop. Il tente ensuite le syndic, qui lui conseille de voir avec l'assurance de l'immeuble. Chacun renvoie vers quelqu'un d'autre, poliment. Julien passe une soirée entière sur des forums, où les avis se contredisent. Certains parlent de constat amiable, d'autres d'expertise contradictoire, d'autres encore d'aller au tribunal de proximité.
Au bout de trois semaines, il a accumulé des notes griffonnées, des numéros de dossier et une vraie fatigue. J'avais l'impression d'être puni pour une fuite qui n'était pas la mienne, raconte-t-il. Il en parle à une collègue, Nadia, qui gère les sinistres dans une petite agence immobilière de Sotteville. Elle l'écoute à peine deux minutes avant de sourire. Elle lui demande seulement s'il a rempli le constat amiable dégât des eaux avec son voisin. Julien avoue que non, et qu'il ignorait même qu'il en existait un.
« J'avais l'impression d'être puni pour une fuite qui n'était même pas la mienne. »
Ce n'était ni un refus ni une erreur de la conseillère
Nadia lui explique alors ce qu'elle voit passer toutes les semaines. Depuis 2018, les assureurs appliquent entre eux une convention appelée IRSI, pour indemnisation et recours des sinistres immeuble. Le principe surprend presque tout le monde : pour un dégât des eaux, c'est l'assureur de l'occupant du logement endommagé qui prend le dossier en main. Peu importe que la fuite vienne du voisin, de la colonne commune ou d'une toiture. Ce qui compte, c'est l'endroit où se trouvent les dommages.
Elle précise que ce fonctionnement vaut pour les sinistres dont le montant ne dépasse pas 5 000 euros hors taxes par local. Dans cette tranche, l'assureur de Julien indemnise directement, sans attendre de savoir qui est responsable. Ensuite, les compagnies règlent leurs comptes entre elles, selon leurs propres barèmes, sans que l'occupant ait à s'en mêler. La conseillère ne lui refusait donc rien. Elle lui disait simplement, avec des mots trop courts, que le dossier commençait chez lui. Personne ne l'avait jamais prévenu de cette règle.
Julien reste un moment silencieux au bout du fil. Tout ce temps, il attendait que l'assurance d'Hervé se manifeste, alors qu'elle n'avait aucune raison de le faire. On m'a dit que c'était à moi de gérer, et je l'ai pris comme un refus, dit-il en riant à moitié. Le soir même, il remplit le constat amiable avec Hervé, sur la table de la cuisine du retraité. Les deux hommes signent chacun leur exemplaire, un peu soulagés de comprendre enfin ce qui leur arrivait.
Un plafond repeint et une leçon que Julien répète autour de lui
Il envoie le constat et ses photos à son assureur dès le lendemain matin. Cette fois, tout s'enchaîne : un rendez-vous est fixé, un artisan passe chiffrer la réfection du plafond et du mur. Le devis atteint 1 850 euros, plâtre, traitement anti-humidité et peinture compris. Le montant restant sous le seuil de la convention, son assureur l'indemnise directement, après déduction de la franchise prévue à son contrat. Julien constate qu'il a surtout perdu trois semaines, et laissé l'humidité s'installer davantage.
Les travaux ont lieu début janvier, en deux journées, avec une bâche tendue sur le canapé et une odeur de peinture fraîche. Julien regarde le plafond redevenu blanc avec une sorte de méfiance amusée. Il a gardé le réflexe de jeter un œil au-dessus de la fenêtre chaque matin. Hervé, lui, a fait vérifier tous ses joints et s'est équipé d'un petit détecteur de fuite posé sous la baignoire. Les deux voisins en parlent maintenant comme d'une mésaventure partagée, presque une anecdote de palier.
Depuis, Julien répète la même chose à ceux qui lui racontent une histoire de fuite. Il leur dit de ne pas attendre le voisin, d'appeler d'abord leur propre assureur, dans les cinq jours ouvrés. Il conseille de photographier, de garder les factures, de remplir le constat à deux, même entre voisins qui s'entendent bien. Je me suis fâché contre la mauvaise personne, résume-t-il, et c'est mon propre contrat qui avait la solution. Sur son téléphone, il a gardé le formulaire de constat, au cas où.
« On m'a dit que c'était à moi de gérer, et moi je l'ai pris comme un refus. »
- Déclarer le dégât des eaux à son propre assureur dans les cinq jours ouvrés, même si la fuite vient d'ailleurs.
- Remplir un constat amiable dégât des eaux avec le voisin ou la personne à l'origine de la fuite.
- Photographier les dommages dès leur apparition, puis au fil de leur évolution.
- Conserver les factures du plombier et des objets abîmés pour l'expertise.
- Retenir que sous 5 000 euros hors taxes, la convention IRSI confie le dossier à l'assureur du logement endommagé.
- Vérifier dans son contrat le montant de la franchise appliquée aux dégâts des eaux.
Suivi de l'histoire
- 23 Oct 2026Des carrosseries en fibre de verre façonnées à la main dans le Gard : le style rétro de PGO s’invite au Critérium des Cévennes
- 23 Oct 2026Il ouvre sa facture d’eau un matin de mars près d’Angers : 1 400 euros au lieu de 180, pour une fuite qu’il n’a jamais vue
- 23 Oct 2026Il vend sa vieille Clio grise à un jeune près de Nantes : trois semaines plus tard, un flash à 92 km/h arrive dans sa boîte
- 23 Oct 2026Elle teste une box beauté à un euro près de Brest : trois mois plus tard, 29,90 euros partent chaque mois sans bouton pour arrêter
- 23 Oct 2026Elle dort depuis vingt ans dans la même chambre près de Colmar : en novembre, un ronronnement s’installe sous sa fenêtre et ne s’arrête plus
- 23 Oct 2026Il découvre une auréole jaune sur son plafond à Rouen : son assureur lui répond que c’est à lui de gérer le dossier, vous lisez