Ne manquez aucune actuSuivez-nous sur Google News
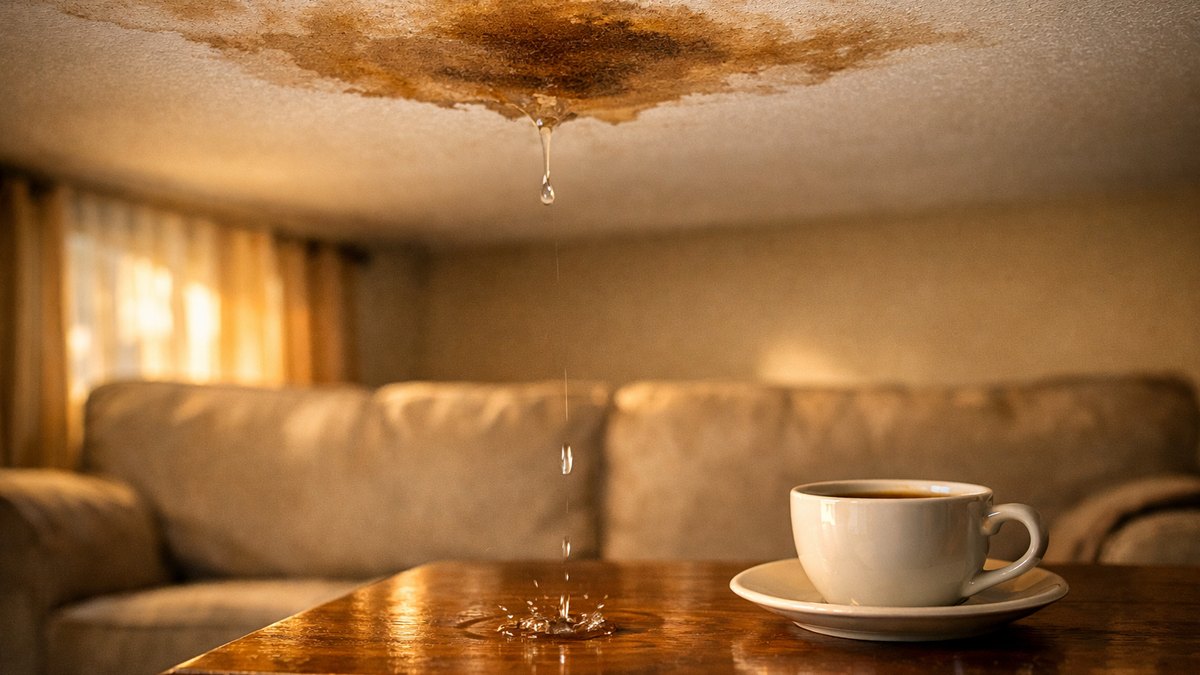
Le radiateur cliquetait doucement, il était un peu plus de sept heures, ce mardi de novembre à Nantes. Gérard posait sa tasse sur la table basse quand une goutte est tombée à côté, sans bruit, sur le bois verni. Il a levé les yeux. Au-dessus du canapé, une auréole brune, large comme une assiette, s'étalait sur le plafond blanc.
Un salon tranquille au deuxième étage, près du canal Saint-Félix
Gérard a cinquante-huit ans et il habite ce trois-pièces depuis bientôt vingt ans, dans un immeuble des années soixante. Il travaille comme technicien à la régie des transports, avec des horaires décalés qui lui laissent ses matinées. Il aime ce salon lumineux, ses deux fenêtres sur les platanes, le parquet qu'il a poncé lui-même. Il n'a jamais eu le moindre souci avec l'immeuble, à part une porte de cave qui grince depuis toujours. Il paie ses charges, il salue ses voisins, il se croit à l'abri des mauvaises surprises.
Au-dessus de chez lui vit Thomas, un jeune enseignant arrivé l'an dernier avec sa compagne. Les deux hommes se croisent dans l'escalier, échangent quelques mots sur la météo ou sur le match du FC Nantes. Gérard trouve le garçon poli et discret, ce qui compte beaucoup dans un vieil immeuble où l'on entend tout. Le matin, il perçoit parfois l'eau de la douche couler dans les canalisations, un bruit familier qu'il ne remarque même plus. Ce bruit fait partie du décor, comme le tramway qui passe au loin vers huit heures.
Gérard a toujours géré sa maison avec méthode. Ses papiers sont rangés dans une pochette bleue, son contrat d'assurance habitation renouvelé chaque année sans y penser. Il paie une multirisque correcte, ni la moins chère ni la plus luxueuse, choisie il y a longtemps sur les conseils de son beau-frère. Il ne l'a jamais vraiment lue, soyons honnêtes, comme la plupart d'entre nous. Pour lui, une assurance sert à dormir tranquille, et jusqu'ici elle a parfaitement rempli ce rôle silencieux, sans jamais lui coûter autre chose que sa cotisation.
Il décide que le voisin et son assureur paieront
Ce matin-là, Gérard monte aussitôt frapper chez Thomas, en chaussons, la tache encore dans les yeux. Le jeune homme ouvre, mal réveillé, puis comprend vite et file vérifier sa salle de bains. Le joint autour du bac de douche est noirci, fendu sur une bonne longueur. Thomas s'excuse plusieurs fois, sincèrement gêné, et promet de faire venir un plombier dans la journée. Il ferme le robinet d'arrivée par précaution. Les deux hommes redescendent ensemble constater les dégâts, et Thomas grimace en voyant l'auréole au-dessus du canapé.
Pour Gérard, l'affaire semble limpide et presque reposante. La fuite vient de chez Thomas, donc c'est à Thomas, ou plutôt à son assureur, de réparer. Il ne veut pas toucher à son propre contrat, ni voir sa cotisation grimper pour une faute qui n'est pas la sienne. Il raisonne comme on le ferait tous, avec une logique de bon sens : celui qui cause le dommage le paie. Il demande donc à son voisin le nom de sa compagnie et son numéro de contrat, que Thomas lui note sur un post-it jaune.
Gérard en est sûr, il l'a même dit à voix haute dans l'escalier : ce n'est pas mon assurance qui va payer, c'est la tienne, c'est normal. Thomas a hoché la tête sans discuter, soulagé que son voisin ne s'énerve pas davantage. Ils ont rempli ensemble un constat amiable de dégât des eaux, trouvé en ligne et imprimé à la hâte. Gérard a soigneusement photographié le plafond, la goutte sur la table, le joint fendu là-haut. Il se sentait organisé, en règle, certain d'avoir fait exactement ce qu'il fallait faire.
« Ce n'est pas mon assurance qui va payer, c'est la tienne, c'est quand même normal, non. »
Au téléphone, l'assureur du voisin le renvoie vers le sien
Le lendemain, vers dix heures, Gérard compose le numéro de l'assureur de Thomas, le post-it posé devant lui. Il patiente plusieurs minutes avec une musique d'attente en boucle. Une conseillère finit par décrocher, aimable, et l'écoute expliquer la fuite, la tache, le joint fendu. Puis elle lui pose une question qui le déroute : est-ce qu'il a déclaré le sinistre à sa propre assurance. Gérard répond que non, évidemment, puisque le responsable est le voisin. Elle reste polie mais ferme, et lui conseille de contacter son propre assureur.
Gérard raccroche, perplexe, avec l'impression désagréable qu'on vient de se débarrasser de lui. Il repense à toutes ces histoires de compagnies qui se renvoient la balle pour ne rien payer. Il se dit que la conseillère cherchait simplement à gagner du temps. Le soir, il en parle à sa sœur au téléphone, qui confirme ses soupçons avec beaucoup d'assurance. Selon elle, il ne faut jamais céder, il faut insister jusqu'à obtenir gain de cause. Gérard décide donc d'attendre un peu et de rappeler en étant plus ferme.
Pendant ce temps, la tache continue de sécher en dessinant des contours plus sombres, presque orangés. Le plâtre gonfle légèrement à un endroit, une bulle à peine visible quand on regarde de biais. Gérard pose une bassine sur le parquet, au cas où, même si plus rien ne tombe. Il passe devant chaque matin et chaque soir, en soupirant. Il ressent cette petite irritation sourde qu'on connaît tous quand une démarche administrative traîne. Il se promet de ne pas lâcher, persuadé d'avoir le droit pour lui.
Les appels se multiplient et la colère commence à monter
Trois jours plus tard, Gérard rappelle l'assureur de Thomas, cette fois avec une voix plus sèche. Un autre conseiller lui répète exactement la même chose, presque mot pour mot, ce qui l'exaspère. Il demande à parler à un responsable, on lui propose un rappel qui n'arrive jamais. Il envoie un courriel avec ses photos, reçoit une réponse automatique. Il commence à se demander si Thomas a bien déclaré la fuite, et monte même frapper à sa porte un soir pour vérifier, un peu gêné de son insistance.
Thomas, de son côté, a fait les choses correctement. Il a déclaré le sinistre à son assureur, qui lui a expliqué la règle, et le plombier a changé le joint. Il tente de l'expliquer à Gérard sur le palier, mais il s'embrouille, il parle de convention, de plafond, de montant. Gérard l'écoute à moitié, persuadé que le jeune homme répète ce qu'on lui a dit pour se couvrir. La conversation reste cordiale, mais une petite froideur s'installe entre eux, et ça le peine plus qu'il ne veut l'admettre.
Le dimanche suivant, il cherche sur internet, tombe sur des forums contradictoires et des messages furieux. Certains parlent d'arnaques, d'autres de délais de déclaration dépassés et de refus d'indemniser. Gérard réalise soudain qu'il ne sait même pas combien de temps il lui reste pour déclarer quoi que ce soit. Il ressort la pochette bleue, retrouve son contrat et cherche la page sur les dégâts des eaux. Il lit lentement, le doigt sur la ligne. Le lundi matin, il se résout enfin à appeler sa propre compagnie.
« J'ai fait le malin dans l'escalier, et c'était toi qui avais raison depuis le début. »
Ce n'était ni de la mauvaise volonté ni une arnaque
La conseillère de son assureur, une femme au ton posé, l'écoute jusqu'au bout sans l'interrompre. Puis elle lui explique ce que tout le monde, autour de lui, avait essayé de dire. Les compagnies ont signé entre elles une convention appelée IRSI, pour indemnisation et recours des sinistres immeubles. Selon cette règle, quand un dégât des eaux reste en dessous de mille six cents euros hors taxes, c'est l'assureur de l'occupant sinistré qui gère le dossier. C'est lui qui indemnise, quel que soit le responsable de la fuite.
Gérard reste silencieux un moment, le téléphone collé à l'oreille. Il comprend que l'assureur de Thomas ne cherchait pas à fuir, il appliquait simplement cette convention. Les compagnies s'arrangent ensuite entre elles, selon leurs propres règles de recours, sans que lui ait à s'en occuper. La conseillère précise que son dossier sera traité sans expertise si le montant reste modeste, sur la base de photos et d'un devis. Gérard demande, un peu inquiet, si sa cotisation va augmenter, et elle lui conseille de vérifier les conditions de son contrat.
Il raccroche avec un sentiment mélangé, entre soulagement et vexation. Il a perdu près de deux semaines à se battre contre le mauvais interlocuteur, convaincu de défendre son bon droit. Le soir même, il monte chez Thomas avec une bouteille de muscadet pour s'excuser. Il lui dit en riant à moitié : j'ai fait le malin dans l'escalier, et c'était toi qui avais raison depuis le début. Thomas sourit, rassuré, et lui avoue qu'il ne connaissait pas non plus cette règle avant cette histoire.
Un devis, un peintre et ce qu'il garde désormais en tête
Gérard fait venir un peintre du quartier, qui gratte la bulle, traite la tache et estime le travail. Le devis tourne autour de six cents euros pour reprendre tout le plafond du salon, afin d'éviter une différence de teinte. Il l'envoie à son assureur avec ses photos et le constat amiable signé par Thomas. Une dizaine de jours plus tard, l'indemnisation arrive sur son compte, diminuée de la franchise prévue par son contrat. Le peintre intervient un jeudi, et le salon retrouve sa blancheur d'avant.
Depuis, Gérard raconte l'histoire à qui veut l'entendre, au travail comme au marché de Talensac. Il dit que le plus pénible n'a pas été la tache, mais ces jours perdus au téléphone avec la mauvaise personne. Il a rangé un constat vierge dans sa pochette bleue, au cas où. Il a aussi noté le délai de déclaration indiqué dans son contrat, qu'il avait totalement ignoré jusque-là. Il se dit qu'il aurait gagné du temps et de l'énergie en appelant simplement son propre assureur dès le premier matin.
Au-delà de mille six cents euros hors taxes, a-t-il appris, les règles changent et une expertise peut être organisée, avec d'autres répartitions entre compagnies. Mais pour la plupart des petites fuites du quotidien, le réflexe reste le même : on s'adresse à son propre assureur. Gérard regarde parfois son plafond repeint en buvant son café, un peu amusé de lui-même. Le radiateur cliquette toujours le matin, la douche de Thomas coule toujours dans les canalisations. Seulement, désormais, il sait exactement qui appeler si une goutte retombe.
« Le plus pénible, ce n'était pas la tache, c'était de perdre deux semaines au téléphone avec la mauvaise personne. »
- Prévenir le voisin du dessus pour qu'il coupe l'eau et cherche l'origine de la fuite.
- Photographier les dégâts, la fuite et la date dès les premières minutes.
- Remplir ensemble un constat amiable de dégât des eaux.
- Déclarer le sinistre à son propre assureur, dans le délai indiqué au contrat.
- Joindre un devis de réparation et garder les factures.
- Vérifier dans son contrat la franchise applicable et les conditions en cas de sinistre.
Suivi de l'histoire
- 14 Nov 2026Un contre de Cheslin Kolbe en 2023 hante encore Thomas Ramos avant les retrouvailles entre la France et l’Afrique du Sud au Stade de France
- 14 Nov 2026Au Grau-du-Roi, un septième tour de Coupe de France à domicile pour la quatrième fois, face au FC Riviera venu de la Côte d’Azur
- 14 Nov 2026Elle fait tailler la haie de thuyas qui envahit son jardin : trois semaines plus tard, son voisin lui réclame 1 800 euros d’arbustes morts
- 14 Nov 2026Elle commande un congélateur en promotion pour le Black Friday : l’appareil ne passe pas la porte du cellier et le retour lui coûte 129 euros
- 14 Nov 2026Il hérite de la maison de sa mère en Corrèze et attend avant de décider : en novembre, un avis d’impôt arrive pour une maison vide
- 14 Nov 2026Il découvre une tache brune au plafond de son salon nantais : l’assureur du voisin du dessus lui répond d’appeler le sien, vous lisez